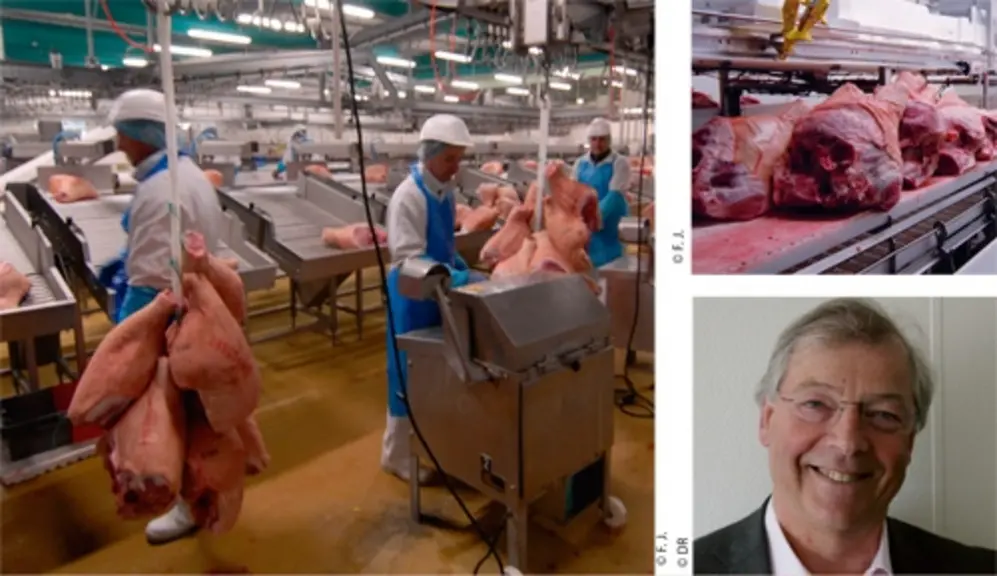
Quelques jours après le placement en redressement judiciaire de Gad SAS, Les Marchés se sont penchés sur la question des surcapacités d’abattage de l’industrie porcine française et de son manque de compétitivité vis-à-vis de ses concurrents européens.
Pour le groupement de producteurs Prestor (actionnaire minoritaire de Gad) et son président Guillaume Roué (président d’Inaporc), les données du problèmes sont malheureusement très simples. Dans un communiqué adressé à la presse le 27 février, Prestor dresse le bilan : « Aujourd’hui, la baisse de la production, la perte de compétitivité, le dumping social pratiqué par d’autres pays producteurs européens (l’Allemagne en particulier, NDLR) et l’affaiblissement de la filière sont les causes de ce premier séisme porcin. Une réorganisation générale s’impose, et d’urgence, pour éviter d’autres difficultés. » À l’échelle de toute la filière ? de l’abattage-découpe ? du secteur de la charcuterie-salaison ? Observons le seul secteur de l’abattage-découpe en France. Se développant de façon ininterrompue jusqu’à la fin des années 1990 (production à 27 millions en 1999), le secteur porcin français a depuis reculé à 25 millions de têtes, sans réel mouvement de restructuration industrielle : 179 unités en France dont dix font plus d’un million de porcs par an. Alors qu’au Danemark, en Espagne, en Allemagne (les trois premiers pays producteurs de porcs de l’UE-27), les filières se sont réorganisées dans un processus de concentration en donnant naissance à de grands groupes.
Coûts de l’abattage français
« La production de porcs en France a baissé de 2,5 % en 2012, elle reculera en 2013 (prévision à - 3 %) et encore en 2014, dit Guillaume Roué, alors que l’activité des outils d’abattage devrait progresser de 1 à 1,5 % par an pour faire face à l’élévation des charges. » En clair, il manque structurellement « près de 20 % d’activité aux outils d’abattage-découpe français », ce qui entretient l’idée qu’il y a un à deux importants abattoirs porcins de trop en France. Sur la zone Uniporc Ouest, qui contrôle près de 80 % des abattages français, l’activité industrielle du maillon de l’abattage-découpe a reculé de 2 % à 19,887 millions de porcs en 2012. Pratiquement tous les abattoirs ont traité moins de porcs, à l’exception notable de Cooperl Arc Atlantique à Lamballe (2,4 millions de porcs), navire amiral du groupe coopératif (et plus gros abattoir de France) qui reste stable, et surtout des abattoirs détenus par des distributeurs : Kermené (Leclerc) croît de 8 % à 1,815 million de têtes, et Gâtine Viande (Intermarché) de 2,8 % à 1,117 million de têtes. Ce sont d’ailleurs les trois seules unités qui fonctionnent en deux-huit.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Pour autant, il ne faut pas regarder l’industrie de l’abattage uniquement par son niveau de charge. « En France comme en Europe, les unités sont dimensionnées pour fonctionner sur des pics, il est donc normal qu’ils aient des réserves. Par contre, on peut considérer qu’un niveau d’activité inférieur à 60 % de ses capacités est inquiétant », précise Marie-Alix Roussillon, chargée de mission à l’Ifip. La partie élevage n’est nullement en cause. « La productivité des éleveurs français se situe dans la moyenne des éleveurs européens », estime Guillaume Roué. L’amélioration constante de la conduite de leur élevage leur a permis, entre 2001 et 2011, d’augmenter sensiblement leur production de porcs charcutiers (+ 1,9 %) entre les régions Bretagne, Normandie (Basse et Haute) et Pays de la Loire, alors que le nombre de leurs truies chutait fortement (- 16,6 %). En revanche, les éleveurs perdent de l’argent compte tenu du coût alimentaire élevé, mais c’est valable aussi dans les autres pays producteurs. Le parc de bâtiments vieillit aussi, ce qui n’est guère réjouissant pour l’avenir. La baisse de l’activité industrielle des abatteurs français et de leur rentabilité entraîne un report des investissements en termes d’automatisation et de robotisation, à l’exception de Gâtine Viande, Kermené, Cooperl Arc Atlantique et Fipso (Pyrénées-Atlantiques), signale Marie-Alix Roussillon. Cooperl Arc Atlantique par exemple, engage près de 7 à 8 millions d’euros par an depuis plusieurs années pour automatiser sa découpe primaire et secondaire, le désossage, etc. Ce sont des abattoirs qui rattrapent leur retard vis-à-vis des leaders européens allemands qui, après avoir fermé des unités de dimension moyenne, ont peu à peu concentré leurs activités dans de grosses usines.
Soutien des pouvoirs publics
Mais ce mouvement de concentration ne concerne pas encore la France. Certes, il y a eu depuis 2008 des rapprochements d’entreprises. Cecab a repris Gad avec Prestor, Bigard a pris le contrôle de Socopa, Cooperl a fusionné avec Arca pour former Cooperl Arc Atlantique. Mais ils n’ont pas été suivis de restructuration industrielle. « Comme c’est un secteur qui ne gagne pas, personne n’ose le faire, soupire Guillaume Roué. Le secteur manque de rentabilité, de visibilité et de réels managers ». Il réclame le soutien des pouvoirs publics pour stimuler des opérations de restructuration. L’État a mis en place son plan national abattoirs en 2012 pour inciter les secteurs de la viande à se restructurer. Des commissions interrégionales y travaillent désormais. Parallèlement, « le crédit d’impôt compétitivité doit irriguer toute la chaîne de production. Il faut aussi une restructuration globalisée avec l’appui de la Banque publique d’investissement (...) pour faire émerger un gros opérateur français. Il y a une fenêtre de tir maintenant, il ne faut pas la louper. »