Marché des céréales du 30 septembre 2026 : les cours chutent après l’annonce de stocks américains de maïs plus importants que prévu
- - 13 min

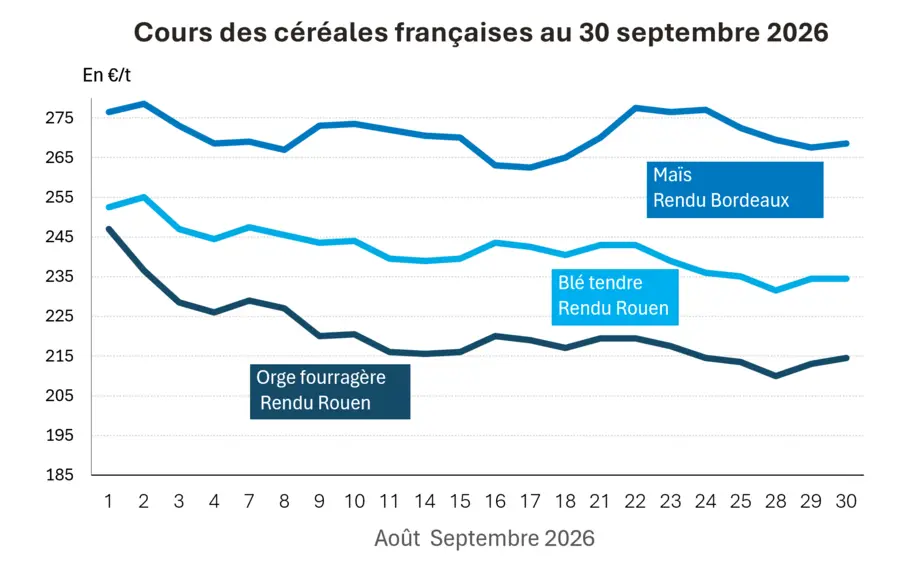
L’évolution des prix du blé, de l’orge et du maïs français entre le 29 et le 30 septembre 2026, expliquée par La Dépêche Le petit meunier.

Les essentiels :

  • La récolte ukrainienne de céréales est en avance en volume, mais les exportations restent ralenties.
  • Plus de 30 % des surfaces prévues en céréales d’hiver ont déjà été semées en Ukraine.
  • En Russie, l’abondance de l’offre céréalière accentue la pression sur les prix intérieurs.

Les cours du blé sur le CBOT et Euronext ont reculé mercredi après la publication des rapports de l’USDA. Le département américain de l’Agriculture a estimé la production américaine de blé à 1,524 milliard de boisseaux, contre 1,531 milliard de boisseaux dans son estimation du 11 septembre.
L’USDA a également surpris le marché en annonçant des stocks américains de maïs supérieurs à 2 milliards de boisseaux. Par ailleurs, les marchés céréaliers restent dans l’attente d’éventuelles annonces positives concernant les exportations de céréales depuis la région de la mer Noire., les difficultés logistiques pesant sur le marché.

Le prix du blé chute sur le CBOT

Les cours du blé au CBOT ont perdu de 1 à 17 cents par boisseau mercredi, les pertes étant plus importantes sur les échéances rapprochées. La volatilité a été supérieure à celle observée au cours des séances précédentes, avec des amplitudes intrajournalières de 4 à 7 cents par boisseau, selon les échéances.
Sur l’échéance de décembre 2026, le blé a reculé de 17 cents, à 675,75 cents par boisseau. L’échéance de mars 2027 a également enregistré une baisse importante de 16,25 cents, à 690,75 cents par boisseau.
La production américaine de blé d’hiver a été revue à la hausse par l’USDA, à 1,019 milliard de boisseaux, contre 990 millions de boisseaux estimés le 11 septembre. En revanche, l’estimation de la production de blé de printemps a été abaissée à 450 millions de boisseaux, contre 474 millions de boisseaux précédemment.
Quant aux stocks trimestriels de blé aux États-Unis, l’USDA les a estimés à 1,846 milliard de boisseaux, contre 920 millions de boisseaux au 1er juin 2026. Ce chiffre serait inférieur aux attentes des opérateurs de marché.
Le dollar s’est apprécié face à l’euro pour la quatrième séance consécutive. L’euro s’échangeait à 1,1333 dollar, contre 1,1338 dollar mardi. Jeudi matin, à 6 h 30, heure de Paris, la monnaie européenne poursuivait son repli, à 1,1321 dollar.


Le prix du maïs recule à Chicago

Les cours du maïs au CBOT ont poursuivi leur baisse mercredi. La volatilité est restée importante au cours de la séance, avec des écarts entre les plus hauts et les plus bas allant de 1 à 13 cents par boisseau, selon les échéances.
L’USDA a surpris le marché en annonçant des stocks américains de maïs de 2,095 milliards de boisseaux, un niveau supérieur aux attentes. Ces stocks s’élevaient à 5,295 milliards de boisseaux au 1er juin 2026 et à 1,551 milliard de boisseaux au 1er septembre 2025.
Sur l’échéance de décembre 2026, le maïs a reculé de 1 cent, à 522 cents par boisseau. L’échéance de mars 2027 a perdu 0,50 cents, à 536 cents par boisseau.
Le Brent pour livraison en novembre avait progressé mardi de 0,56 %, à 103,50 dollars le baril, tandis que le WTI américain gagnait 1,70 %, à 90,30 dollars le baril. Jeudi matin, à 6 h 36, le Brent chutait de 6,36 % et le WTI reculait de 1,21 %.
Les négociations entre l’Iran et les États-Unis se poursuivraient, sans avancée significative à ce stade.

Le prix du blé se replie sur Euronext

Sur Euronext, la volatilité est restée faible tout au long de la séance. Les écarts entre les plus hauts et les plus bas ont été compris entre 1 et 4 €/t. Les cours ont évolué à la baisse, avec des replis ne dépassant pas 1,25 €/t, selon les échéances.
L’échéance de décembre 2026 a perdu 0,25 €/t, à 236 €/t, tandis que celle de mars 2027 a reculé de 1 €/t, à 239 €/t.
La Commission européenne a révisé mercredi ses estimations de production céréalière. La production européenne de blé tendre est maintenue à 124,2 Mt, contre 126,2 Mt pour Stratégie Grains au 24 septembre et 126,2 Mt pour Coceral au 22 septembre.
Le Pakistan aurait par ailleurs acheté mercredi 180 000 tonnes de blé, au prix de 339,36 $/t, coût et fret compris, pour un chargement prévu entre le 1er et le 10 novembre.

La baisse du prix du maïs s’accentue sur Euronext
Les cours du maïs ont poursuivi leur repli mercredi. Ils ont perdu de 1 à 2 €/t, selon les échéances. La volatilité est restée modérée, avec des écarts entre les plus hauts et les plus bas compris entre 2 et 4 €/t.
Sur l’échéance de novembre 2026, le maïs a reculé de 2 €/t, à 264,25 €/t. L’échéance de mars 2027 a perdu 1,25 €/t, à 260,50 €/t.
La Commission européenne a abaissé son estimation de la production européenne de maïs à 48,3 Mt, contre 50,1 Mt précédemment. La diminution concerne principalement la France, l’Allemagne, la Hongrie et l’Autriche. Elle est partiellement compensée par des révisions à la hausse en Roumanie, en Bulgarie et en Pologne.

Ukraine : une récolte céréalière en avance en volume, mais des exportations en retrait
Au 28 septembre, l’Ukraine avait récolté 34,31 Mt de céréales et de légumineuses sur 7,1 millions d’hectares.
Malgré une superficie récoltée légèrement inférieure à celle enregistrée à la même période l’année dernière, la production est nettement supérieure aux 30,42 Mt récoltées un an plus tôt. Cette progression s’explique par un rendement moyen plus élevé, estimé à 4,82 t/ha, contre 4,22 t/ha l’année dernière.
La récolte de maïs ne fait que commencer, avec seulement 3 % des surfaces récoltées. La production atteint pour l’instant 789 000 tonnes, récoltées sur 153 300 hectares, soit un rendement moyen de 5,15 t/ha.
En revanche, les exportations ukrainiennes de céréales restent sensiblement en retard. Depuis le début de la campagne 2026/2027, les exportations de céréales et de légumineuses atteignent 5,016 Mt, contre 6,556 Mt environ un an plus tôt.
Le recul est particulièrement marqué pour le blé, avec seulement 2,609 Mt exportées, contre 4,696 Mt l’année dernière, soit une baisse d’environ 44 %.
Même constat pour l’orge, dont les expéditions atteignent 440 000 tonnes, contre 825 000 tonnes un an auparavant, soit un recul proche de 47 %.
À l’inverse, le maïs affiche une dynamique très différente. Les exportations atteignent déjà 1,902 Mt, contre seulement 913 000 tonnes au cours de la période correspondante de la campagne précédente. Elles ont donc plus que doublé.

Plus de 30 % des surfaces prévues en céréales d’hiver ont été semées en Ukraine
Selon Latifundist.com, les semis de céréales d’hiver accélèrent nettement en Ukraine. Les agriculteurs ont désormais implanté 1,42 million d’hectares de céréales d’hiver, soit 31,4 % des 4,54 millions d’hectares prévus pour la campagne.
Le rythme des travaux s’est fortement intensifié au cours de la dernière semaine, avec 755 000 hectares supplémentaires semés. Il reste néanmoins un peu plus de 3,1 millions d’hectares à implanter pour atteindre l’objectif annoncé.
Les semis d’orge d’hiver atteignent 124 200 hectares, soit 20,9 % de l’objectif de 593 800 hectares. Les travaux ont également progressé au cours de la semaine, avec 71 100 hectares supplémentaires semés.
Le ministre ukrainien de la Politique agraire a cependant déclaré à des journalistes, à Bruxelles, que la situation du secteur agricole était « la pire depuis le début de l’invasion russe ».
Selon lui, la capacité maximale des voies alternatives à la mer Noire ne permettrait de couvrir que 50 % des besoins d’exportation de céréales. Si les difficultés logistiques persistent, les superficies consacrées aux céréales de printemps pourraient diminuer de 35 à 40 %.

Russie : l’abondance de blé accentue la pression sur les prix
Le marché russe du blé pourrait être confronté à une offre durablement excédentaire, en raison d’une récolte supérieure à 90 Mt et des difficultés persistantes rencontrées pour écouler les disponibilités à l’exportation.
Avec une consommation intérieure estimée à 81,7 Mt, l’excédent théorique pourrait atteindre 8,3 Mt.
Le principal frein réside dans la logistique exportatrice. Les expéditions de septembre seraient limitées à 1,6 ou 2,3 Mt, tandis que les débouchés passant par la Baltique et la mer Caspienne seraient contraints par le manque de wagons et le niveau élevé du fret. La capacité maximale de ces voies d’exportation serait limitée à environ 2 Mt par mois.
La Russie utilise davantage la route caspienne pour exporter ses céréales et compenser les contraintes rencontrées en mer Noire. Cette solution devient toutefois très coûteuse. À la fin du mois de septembre, le fret entre Astrakhan et l’Iran atteignait 110 à 115 $/t, contre 47 $/t un an auparavant et 39 $/t à la fin du mois de juillet 2026.
Cette flambée s’explique par la forte augmentation des volumes, la pénurie de navires et la faiblesse du niveau des eaux de la Volga. Cette dernière limite le chargement des navires à seulement 70 à 80 % de leur capacité.
Les flux russes à destination de l’Iran progressent cependant fortement. Entre janvier et août, la Russie aurait expédié 2,4 Mt de céréales vers l’Iran, soit une hausse de 70 % sur un an. Les volumes transitant par les ports d’Astrakhan et d’Olya auraient doublé, à 2,2 Mt.
L’accumulation des disponibilités exerce une forte pression baissière sur les prix intérieurs et entraîne de nombreuses exploitations agricoles dans une situation financière difficile.
Les capacités de stockage du sud de la Russie et de la région de la Volga seraient déjà utilisées à hauteur de 90 à 95 %, ce qui accroît la pression sur les producteurs pour qu’ils commercialisent leur récolte.
À plus long terme, la dégradation de la rentabilité pourrait entraîner une diminution de 5 à 8 % des surfaces de blé, notamment au profit du tournesol et du maïs.

Fondamentaux


Russie, exportations, blé : 36,7 Mt sur 2026-2027 (- 4,7 Mt par rapport à dernière prévision) (source : Sovecon)
Union européenne, production, maïs : 48,3 Mt contre 50,1 Mt estimée précédemment (source : MARS, Commission européenne au 29/09/2026)
Union européenne, production, blé :  124,2 Mt (source : MARS, Commission européenne au 29/09/2026)
France, production, maïs : 8,1 Mt sur 2026-2027 contre 9,0 Mt estimée au 27 août (Source : MARS, Commission européenne au 29/09/2026)
Allemagne, production, maïs : 3,96 Mt sur 2026-2027 contre 4,32 Mt estimée au 27 août (Source : MARS, Commission européenne au 29/09/2026)
Hongrie, production, maïs : 2,01 Mt sur 2026-2027 contre 2,31 Mt estimée au 27 août (Source : MARS, Commission européenne au 29/09/2026)
Autriche, production, maïs : 1,79 Mt sur 2026-2027 contre 2 Mt estimée au 27 août (Source : MARS, Commission européenne au 29/09/2026)
Roumanie production, maïs : 7,88 Mt sur 2026-2027 contre 7,58 Mt estimée au 27 août (Source : MARS, Commission européenne au 29/09/2026)
Pologne, production, maïs : 8,72 Mt sur 2026-2027 contre 8,65 Mt estimée au 27 août (Source : MARS, Commission européenne au 29/09/2026)
Bulgarie, production, maïs : 1,84 Mt sur 2026-2027 contre 1,77 Mt estimée au 27 août (Source : MARS, Commission européenne au 29/09/2026)
 

Restez au courant en temps réel !

Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.

marché à terme
Suivi
Suivre


Cotations des marchés physiques français du 30 septembre 2026 Base juillet pour les céréales

Blé tendreSpécificationsÉchéanceeuro/t 
Rendu Dunkerque220/11 meunier Récolte 2026oct.-déc.234,50T
Rendu La Pallice76/220/11 Récolte 2026oct.-déc.237,50T
Rendu Rouen76/220/11 Récolte 2026oct.-déc.234,50T
Rendu Pontivy/Guingampfourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026oct.-déc.237,00T
Fob Mosellemeunier Récolte 2026oct.-déc.215,50T
Fob RouenFCW Supérieur A2 classe 1 majo. incluses Récolte 2026sept.n.p. 
Fob La PalliceFAW Supérieur A2 classe 1 majo. incluses Récolte 2026sept.n.p. 
Départ MarneBPMF 220 Hagberg Récolte 2026oct.-déc.215,50T
Départ Eure/Eure-et-LoirBPMF 76 kg/hl Récolte 2026sept.-déc.218,50T
Départ Sud-Estmeunier Récolte 2026oct.-déc.inc. 
 
MaïsSpécificationsÉchéanceeuro/t 
Rendu BordeauxRécolte 2026oct.-déc.268,50T
Rendu La PalliceRécolte 2026oct.-déc.inc. 
Rendu Pontivy/GuingampRécolte 2026oct.-déc.308,50T
Fob BordeauxRécolte 2026oct.-déc.271,50N
Fob RhinRécolte 2025sept.inc. 
 Récolte 2026janv.-juin264,00T
 
Blé durSpécificationsÉchéanceeuro/t 
Rendu Port-la-Nouvellenormes semoulières Récolte 2026sept.-déc.295,00N
Départ Eure/Eure-et-Loirnormes semoulières Récolte 2026sept.-déc.285,00N
Départ Sud-Estnormes semoulières Récolte 2026sept.-déc.285,00T
 
Orge fourragèreSpécificationsÉchéanceeuro/t 
Rendu Rouen62-63 kg/hl Récolte 2026oct.-déc.214,50T
Rendu Pontivy/GuingampRécolte 2026oct.-déc.224,70T
Fob Mosellesans limit. d'orgettes Récolte 2026oct.-déc.196,50T
Départ Eure/Eure-et-LoirRécolte 2026oct.-déc.201,50T
Départ Sud-Est65-67 kg/hl Récolte 2026oct.-déc.225,00T
 
Orge de brasserie - Hiver 6 rangsSpécificationsÉchéanceeuro/t 
Fob CreilFaro 11,5% max Port 500 t Récolte 2026janv.-juin213,00-217,00A/V
 
Orge de brasserie - PrintempsSpécificationsÉchéanceeuro/t 
Fob CreilPlanet 11,5% max Port 500 t Récolte 2026janv.-juin230,00T
 
Issues de blé du 29/09SpécificationsÉchéanceeuro/t 
Départ Ile-de-FranceSon fin blé tendredispo.177,00-179,00T
 Son fin blé tendre pelletsdispo.194,00-196,00T
 Remoulage demi-blancdispo.194,00-196,00T
 Farine basse blé tendredispo.199,00-201,00T
 Gruau de blé durdispo.199,00-201,00T

Cotations commerciales des produits laitiers du 24 septembre 2026

ProduitsSpécificationsÉchéanceeuro/t 
Poudre de laitDépart NBPL à 30 jours 5% H BT vracdispo.3275,00T
Poudre de lactosérumDépart NBPL à 30 jours, BILA pH 6 vracdispo.1680,00T
Babeurresans normedispo.n.p. 
 normes hollandaisesdispo.n.p. 


Réc.:Récolte; dispo.:disponible; Inc.:incoté; N:Nominal; T:Traité; V:vendeur.
 

Evolution dollar/euro au 30 septembre 2026


Cotations des marchés à terme, 30 septembre 2026

DeviseValeur à la clôture
1 dollar US0,8807 euro
1 euro1,1355 dollar
 
Matières premièresClôture ChicagoUnité
Blé675,75cts/bois.
Maïs500,75cts/bois.
Ethanol2,161$/gallon
boiss. : boisseau.

Clôture des marchés à terme européens du 30 septembre 2026

Blé meunier Euronext
EchéanceClôture
Déc. 2026236,00
Mars 2027239,00
Mai 2027239,25
Volume86781
 
Maïs Euronext
EchéanceClôture
Nov. 2026264,25
Mars 2027260,50
Juin 2027260,00
Volume3218
   
  
Engrais azotés UAN30 Euronext
EchéanceClôture
Mars 2022157,00
Juin 2022157,00
Sept. 2022157,00
Volume0
   

Cotations des marchés internationaux au 30 septembre 2026

Energie/SucreEchéanceValeur à la clôture
Pétrole (Nymex)Nov. 202690,42 $
Sucre LondresDéc. 2026506,30 $/t
Sucre New-YorkMars 202718,61 cts/livre
 
Indices des frets maritimes du 30 septembre
Baltic Dry Index (BDI)3113
Baltic Panamax Index (BPI)2384
Baltic Capesize Index (BCI)4928
Baltic Supramax Index (BSI)1797
Baltic Handysize Index (BHSI)1012
Voir plus

Plus d’articles sur ce thème

Contenus partenaires