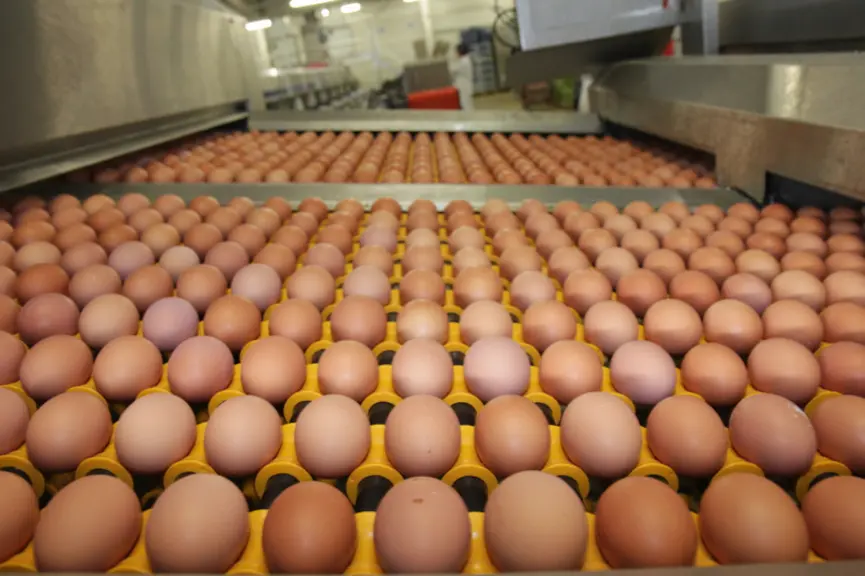
La filière œuf avance dans le brouillard

- - 3 min
Surproduction en œuf alternatif, coûts de production qui explosent, prix qui baissent, flou sur la future répartition des codes... la filière est à la peine. Crédits : © P. Le Douarin

Entre l’effet ciseau des coûts de production et des prix de vente qui s’ajoute aux effets des réponses aux attentes sociétales, le secteur de l’œuf de consommation vit une période « cauchemardesque ».

Même si presque tous les Français continuent à manger des œufs, les clignotants de la filière sont au rouge. L’année 2020 a connu une dégradation des prix de vente au consommateur de tous les codes (excepté le bio). Les prix de l’œuf industrie n’ont pas été bons et les ventes en RHD ne reprendront réellement qu’au mois de septembre. Les deux cotations TNO (coquille et industrie) marquent un net recul depuis le début de l’année. De plus, les matières agricoles ont flambé de 25 % depuis septembre 2020 et les conditionneurs n’ont pas réussi à passer de hausses significatives en GMS (moins de 1 %) comme en volaille. « Dans ces conditions, il manque 10 % de marge », assure le directeur de Matines, Christophe Le Bars.

Le développement du bio en question


Restez au courant en temps réel !

Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.


agriculture biologique
Suivi
Suivre
 
La filière œuf avance dans le brouillard
© Sanders d'après Crédit Agricole
Passé l’effet Covid, les achats des ménages sont revenus à la normale. Ils baissent même depuis début mai, selon Christophe Le Bars. L’offre surabondante en plein air et bio conduit à des déclassements, du stockage et des réformes anticipées de cheptels. Qui plus est, alors que le code 3 semblait promis à une disparition rapide, les consommateurs rachètent du premier prix sous marque de distributeur. Les opérateurs semblent perdus par ces revirements entre bien-être animal et prix. Selon une étude prospective du Crédit Agricole, le besoin en code 3 devrait encore être de 10 % en 2025, même s’il aura été quasi remplacé par le code 2. Ce qui inquiète, c’est la surproduction persistante en bio. Les choix d’investissements ou de reconversion des éleveurs conseillés par leurs organisations vont donc être difficiles. Faut-il aller vers un code 2 « plus » ou un code 2 « basique » sachant que nos voisins européens sont déjà plus compétitifs sur ce créneau ? Qu’en sera-t-il du bio avec la nouvelle réglementation européenne qui accroît le coût de production (environ 2 cts par œuf) ? Enfin, qui va payer le surcoût de l’arrêt de l’euthanasie des frères de poules estimé à ce jour entre 5 et 15 cts par kilo d’œuf ?


Voir plus

Plus d’articles sur ce thème

Contenus partenaires






