Il existe désormais trois périodes de référence possibles pour le calcul des cotisations sociales des chefs d’exploitation. Depuis la sortie il y a quelques semaines du décret d’application, l’option pour l’année en cours est activable sur votre espace personnel MSA depuis le 1er octobre 2026 jusqu’au 31 mars 2027. Gaëlle Le Peltier, responsable Fiscal et Social agricoles à Cogedis, décrypte cette nouvelle assiette.
Quelle est la nouveauté 2027 en matière d’assiette sociale des non-salariés agricoles ?
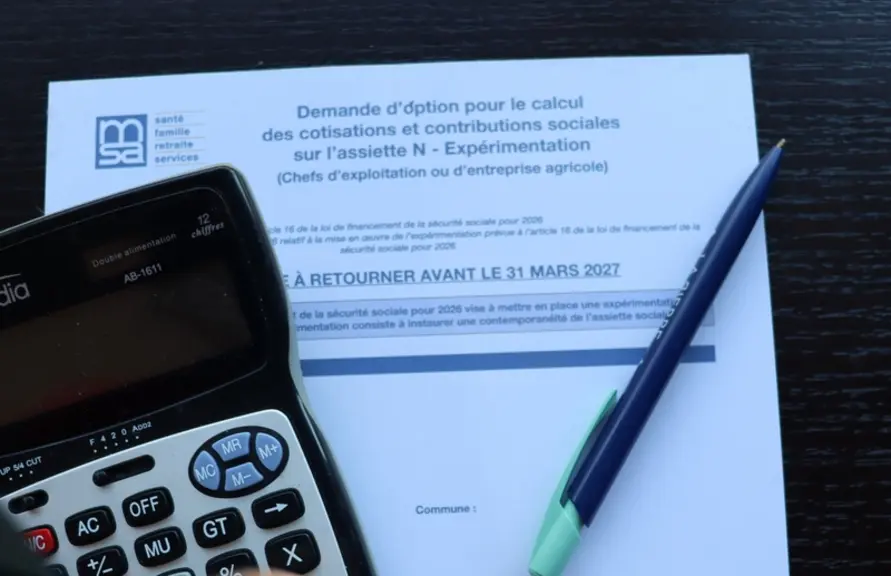
Les non-salariés agricoles avaient jusqu’alors le choix entre une assiette de cotisations sociales basée sur leurs revenus agricoles de l’année précédente (N-1) ou la moyenne triennale (N-1, N-2, N-3). La loi de financement de la sécurité sociale (LFSS) 2026 a ouvert une nouvelle option, à titre expérimental : l’année en cours, dite "N". Le décret d’application, sorti le 24 septembre dernier, la rend effective, pour les cotisations 2027 et 2028. Il s’agit de payer des cotisations proportionnelles aux revenus de l’année. Cette option est ouverte à tous les affiliés MSA, quelle que soit leur situation actuelle en termes d’assiette de cotisations (N-1 ou moyenne triennale), à condition de justifier d’une assiette réelle et non forfaitaire comme c’est le cas pour les nouveaux installés.
Quel est le calendrier de cette assiette sociale de l’année n ?
Le chef d’exploitation fera son choix entre octobre 2026 et le 31 mars 2027. Lors de l’option, il déclare ses revenus prévisionnels 2027 qui ne peuvent être ni inférieurs aux revenus correspondant aux cotisations minimums, ni supérieurs au plafond de la sécurité sociale (PASS), soit entre 8 300 et 48 900 €. Ses appels mensuels ou fractionnés seront alors calculés à titre provisionnel sur la base de ce revenu prévisionnel. Puis la régularisation interviendra au cours de l’été 2028 après la déclaration 2027 qui s’effectuera en mai 2028. Par conséquent, il faut plutôt attendre février 2027 avant de choisir l’option N pour mieux appréhender la conjoncture des mois à venir et approcher au mieux le revenu 2027. Mais même si un écart important est constaté entre le revenu prévisionnel et le revenu finalement constaté, aucune sanction ou majoration ne sera appliquée.
L’option est annuelle, elle n’est pas reconduite de manière automatique, mais elle est irrévocable pour l’année en cours. L’année suivante, l’assuré peut revenir au régime dans lequel il était avant l’expérimentation : N-1 ou moyenne triennale, ou opter de nouveau pour l’année N.
Pourquoi cette assiette sociale est-elle présentée comme une facilité de trésorerie ?
En théorie, cette assiette permet d’ajuster plus rapidement les appels de cotisations à la conjoncture donc à la trésorerie disponible. Ceci est vrai pour un revenu prévisionnel 2027 inférieur ou égal au PASS, car les appels provisoires refléteront le montant réel des cotisations dues. Par contre, pour un revenu supérieur au PASS, il faudra intégrer un solde à payer à partir de l’été 2028.
Quels sont les profils d’exploitation pour lesquels l’option année en cours sera la plus pertinente ?
Les exploitations agricoles qui clôturent au premier semestre et qui en 2025-2026 ont eu une campagne correcte, comme les éleveurs bovins viande et bovin lait par exemple, auront a priori intérêt à opter en 2027, pour l’assiette N. Ainsi, avec la baisse annoncée de leurs revenus 2027, les cotisations seront moindres, qu’avec les deux autres assiettes (cf. cas pratique). Ainsi, ils excluront les bons revenus 2025-2026 de leur assiette de cotisations sociales.
En revanche, pour ceux qui clôturent au dernier trimestre de l’année, il leur sera plus difficile d’estimer l’intérêt du dispositif puisque au 31 mars, date limite de l’option, ils auront moins de visibilité sur leur futur résultat.
Quelles différences avec la modulation des acomptes ?
Le dispositif de modulation des acomptes permet de déclarer par avance le revenu de l’année pour ajuster au mieux les acomptes ou échéances prévisionnels. Il sert à éviter de payer un solde considérable en fin d’année en cas de variation importante de revenu. Toutefois, la modulation ne modifie pas l’assiette des cotisations, à l’inverse de l’option pour l’année N qui elle remanie l’assiette de cotisations.
Y a-t-il un impact fiscal à ce dispositif ?
Au micro-BA, il n’y a aucun impact. En revanche aux bénéfices agricoles réels, si le dispositif réduit les charges sociales, il augmente corrélativement le revenu fiscal. Pour une majorité d’agriculteurs, le taux d’imposition à l’impôt sur le revenu est inférieur aux taux de cotisations sociales. L’exploitant reste donc gagnant en termes de revenu disponible. Par contre, l’augmentation de son revenu fiscal peut provoquer un dépassement de seuil au regard des prestations sociales : allocations familiales, prime de rentrée… Il faut donc bien simuler avant de prendre une décision.
Comment cette option peut-elle s’articuler avec la DEP ?
Les difficultés conjoncturelles actuelles conduisent souvent à réintégrer les déductions pour épargne de précaution (DEP) réalisées ces dernières années. L’exploitant qui optera pour l’assiette annuelle en 2027, ne paiera donc pas de cotisations sociales sur son revenu 2026 s’il est en option N-1 actuellement. Aussi, mécaniquement, la réintégration de DEP opérée n’entrera pas dans l’assiette des cotisations.