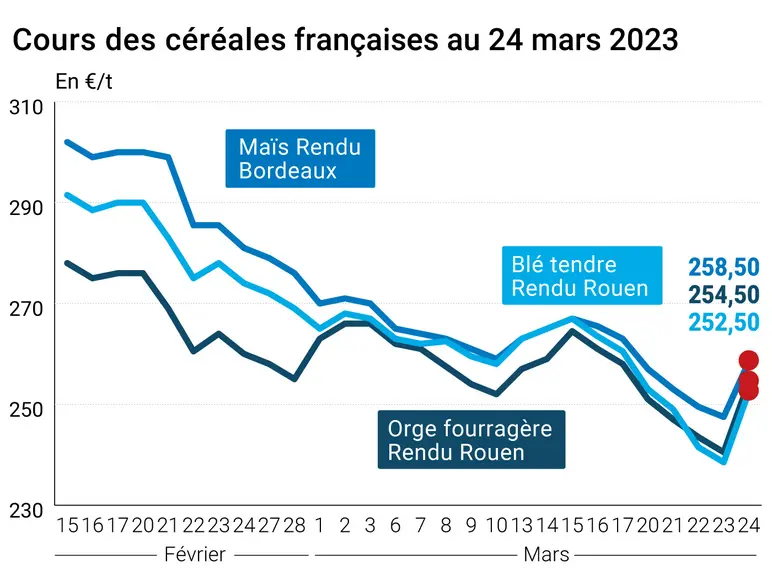
Les cours des principaux contrats à terme ont vivement augmenté vendredi 24 mars , tant sur le CBOT que sur Euronext. Toutes les échéances ont progressé sur le marché états-unien en blé (entre 19,75 et 26,5 cts$/boisseau) et en maïs (moins fortement). En Europe, les progressions étaient supérieures à 8 €/t pour toutes les échéances jusqu’en mai 2025 en blé et concernaient tout le calendrier des positions ouvertes en maïs. Sur les marchés physiques hexagonaux, les prix progressaient eux aussi fortement (entre 10 et 14 €/t) en blé tendre, orge fourragère et en maïs. Ils demeuraient stables en blé dur.
C’est du côté de la Russie que l’on trouve en grande partie l’explication de ce redressement des prix : accord pour reconduire seulement de 60 jours l’accord sur le corridor grains ukrainiens la semaine passée ; interrogations sur la disponibilité des origines mer Noire avec toujours la Russie indiquant qu’elle souhaitait reconstituer ses réserves céréalières d’Etat ; lancement vendredi par un media business russe d’une information non fondée sur l’arrêt potentiel pour une durée limitée des exportations russes de blé notamment, en raison du recul des prix mondiaux ; évocation par le ministre russe de l’Agriculture de restrictions des exportations d'engrais de son pays et enfin, rencontre prévue cette semaine entre ce même ministre et les représentants de la filière céréalière selon Refinitiv.
Aux Etats-Unis, les achats commerciaux et techniques ont aussi animé le marché en maïs (la Chine a acheté 204 000 t de maïs états-unien vendredi, le huitième achat en neuf jours ouverts et portant le total acheté sur la campagne en cours à 2,752 Mt) et en blé. La sécheresse sévère continue d’être le souci majeur des producteurs de céréales dans les plaines du sud-ouest des Etats-Unis. Le rendement du blé rouge d’hiver pourrait en être affecté et on parle aussi de cultures non menées à leur terme dans certaines parties de la région.
Par ailleurs, les craintes concernant le système bancaire états-unien planent toujours sur les places financières et le dollar a rebondi sur les marchés de change.
Côté météorologie, les précipitations au Brésil devraient être globalement inférieures aux normales de saison dans les principales zones de culture du maïs, excepté dans le Paraná et le Rio Grande do Sul. AgRural a confirmé des semis en safrinha au niveau national à plus de 90 % en fin de semaine dernière mais les travaux tournent au ralenti dans certains Etats (par exemple le Paraná) pour cause de retard de moisson en soja. Les températures se situeraient globalement légèrement au-dessus des normales de saison. En Argentine, les pluies devraient être inférieures aux normales de saison dans certains Etats. De son côté, la Bourse de Buenos Aires maintient sa prévision de production de maïs pour le pays à 36 Mt sur la campagne 2022-2023.
Marchés physiques français du 24 mars 2023 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.