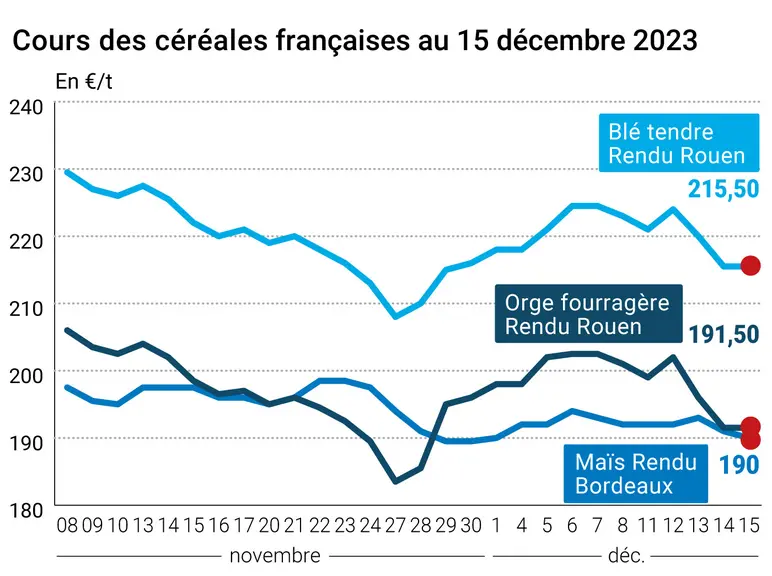
Les cotations des principaux contrats à terme sur le blé ont terminé en nette hausse sur le CBOT entre le 14 et le 15 décembre, avec notamment des clôtures supérieures à 10 cts$/boisseau pour toutes les échéances jusqu’à mai 2025 (y compris celle de mars 2024, contrat de référence désormais). Ceux du maïs états-unien ont également progressé, dans une moindre mesure mais avec des hausses sur l’ensemble des échéances. Les cours des blés européens n’ont pas profité de cette dynamique sur Euronext, avec de très légères baisses sur le rapproché puis une légère hausse pour les échéances comprises entre septembre 2024 et mai 2025 et enfin à nouveau des petites baisses pour les suivantes. Les cours du maïs coté sur Euronext ont légèrement reculé. Sur les marchés physiques hexagonaux, les prix du blé tendre, du blé dur et de l’orge fourragère sont inchangés. Ceux du maïs reculent un peu.
Les opérateurs états-uniens ont joué la carte des achats techniques et des couvertures courtes, profitant de la baisse survenue le mercredi précédent. Aux Etats-Unis, on attend une amélioration des conditions de culture dans les plaines du Sud, avec les pluies tombées récemment. Les belles ventes états-uniennes réalisées à l’exportation viennent également en soutien des cours. En revanche, les blés européens ont souffert, le retour aux achats de certains grands pays acheteurs ayant montré, une fois de plus, l’extrême compétitivité des origines Russie et Ukraine.
Côté maïs, aux Etats-Unis, les cours demeuraient stables (opérations de couverture courte et d’achats techniques). Le gouvernement du pays a décidé d’un abattement fiscal sur l’éthanol afin d’en favoriser l’utilisation dans l’aéronautique. Les opérateurs tournent leur regard vers l’Amérique latine et le retard que pourrait prendre la deuxième récolte de maïs.
Du côté macroéconomie, les perspectives d’assouplissement des politiques monétaires décryptées dans les annonces de différentes banques centrales dans le monde rassurent les marchés financiers. L’euro a encore fait preuve de beaucoup de volatilité face au dollar pour finir la semaine sur une parité de 1,09 $. Les prix du pétrole ont terminé en très léger repli ce vendredi, après beaucoup de volatilité pendant toute la semaine.
A l’international, à noter la décision de certaines grandes compagnies de transport (MSC, CMA-CGM notamment) de ne plus emprunter la voie de la mer Rouge, donc du canal de Suez, en raison de la dangerosité du lieu due aux attaques contre les bateaux de commerce dans la région. La circulation des camions entre la Slovaquie et l’Ukraine reprend progressivement alors que le ministre bulgare de l’Agriculture, Kiril Vatev, a annoncé que les importations de blé et de maïs en provenance d’Ukraine pourront se faire sans restriction entre les deux pays, la Bulgarie s’assurant cependant que les acheteurs sont bien de nationalité bulgare. Mais la situation ne s’arrange pas encore vraiment entre la Pologne et l’Ukraine. Enfin, la Tunisie a importé moins de blé tendre entre janvier et novembre 2023 (-15,2 % par rapport à 2022), l’Onagri tunisien attribuant cette baisse à une hausse des consommations de produits à base de blé dur.
Fondamentaux :
Canada, blé dur, exportations : revues à 3,2 Mt en décembre, contre 3,2 Mt précédemment (source : AAFC) ;
Ukraine, grains, récolte : 78,3 Mt de grains ont été moissonnées à ce jour dans tout le pays ; il ne reste qu’une petite surface de maïs à récolter.
Commerce international :
Tunisie, blé dur, importations : 814 700 t importées de janvier à novembre 2023, en hausse de 84,6 % par rapport à 2022 (source : Onagri).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.