Marché des céréales du 5 octobre 2026 – Les tensions en mer Noire soutiennent le blé et le maïs
L'appli RÉUSSIR vous accompagne désormais partout. Accédez à tous vos contenus en un clic.
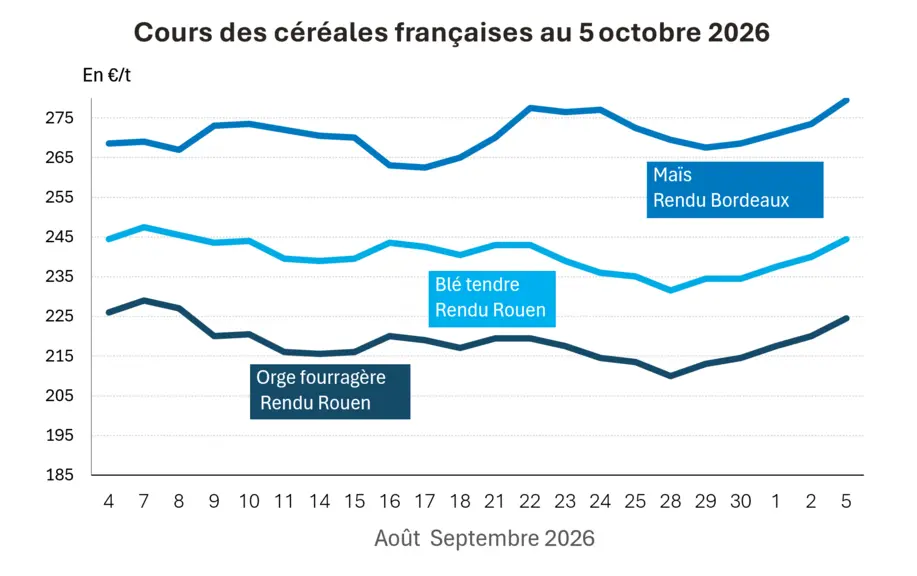
L’évolution des prix du blé, de l’orge et du maïs français entre le 2 et le 5 octobre 2026, expliquée par La Dépêche Le petit meunier.
Les essentiels
Les marchés céréaliers regagnaient tous du terrain ce lundi. Les prix du blé et du maïs progressaient sur le CBOT et Euronext. Les tensions en mer Noire s’intensifient avec l’attaque par la Russie d’un cargo turc de maïs au large des côtes de Roumanie hier, ce dernier ayant coulé et causé la mort d’au moins un marin. La progression des cours du maïs est toutefois modérée par l’importance des disponibilités aux États-Unis. Le rapport WASDE de l’USDA, à paraître ce vendredi, constituera un élément majeur pour les opérateurs des marchés.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le blé poursuit son rebond à Chicago
Les cours du blé au CBOT ont gagné de 1 à plus de 9 cts/bu ce lundi selon les échéances, les hausses les plus importantes étant enregistrées sur les échéances les plus rapprochées. La volatilité au cours de la séance a été plus modérée, avec des amplitudes intrajournalières de 3 à 6 cts/bu selon les échéances.
Sur l’échéance décembre 2026, le blé gagnait 9,25 cts pour atteindre 692,25 cts/bu. L’échéance mars 2027 affichait un gain de 9,50 cts/bu, à 706,25 cts/bu.
L’euro perdait de nouveau du terrain face au dollar ce lundi. Il s’échangeait contre 1,1223 dollar, contre 1,1253 dollar vendredi dernier. Ce matin, à 6 h 44, heure de Paris, le dollar continuait de se renforcer face à l’euro. La fermeté du billet vert pénalisait la compétitivité des exportations américaines.
Toutefois les inspections à l’exportation de blé aux États-Unis étaient supérieures aux attentes et s’établissaient à 302 356 t, contre 284 300 t le 1er octobre.
Côté météorologie, le blé semé devrait bénéficier de bonnes conditions de développement et les travaux d’implantation devraient s’accélérer.
Le maïs consolide autour de 500 cts/bu à Chicago
Le marché du maïs est entré dans une phase de consolidation. Les cours du maïs au CBOT de Chicago évoluaient peu sur les échéances rapprochées, compte tenu notamment de disponibilités importantes aux États-Unis.
La volatilité des cours pendant la séance était réduite, les écarts entre le plus haut et le plus bas se limitant à 3 à 4 cts/bu selon les échéances.
Sur l’échéance décembre 2026, le prix du maïs baissait de 0,5 ct/bu, à 497,25 cts/bu. Sur l’échéance mars 2027, le prix du maïs restait stable à 511,5 cts/bu.
Les fondamentaux restent plutôt lourds. Aux États-Unis, l’importance des disponibilités limite le potentiel de progression à Chicago. Au Brésil, la récolte de la seconde culture est pratiquement terminée, tandis que les semis de la première culture 2026/27 sont en avance.
Selon le rapport Crop Progress de l’USDA publié lundi 5 octobre, 23 % de la récolte américaine de maïs était réalisée au 4 octobre, contre 18 % la semaine précédente et 15 % en moyenne sur cinq ans. Par ailleurs, 83 % du maïs avait atteint la maturité, contre 72 % une semaine auparavant et 70 % en moyenne quinquennale. Du côté des conditions météorologiques à venir, le temps plus sec devrait favoriser le séchage du maïs et permettre une accélération de la récolte.
La pression est davantage perceptible sur le marché physique. Le maïs ukrainien FOB Odesa est revenu de 156 à 148 €/t entre le 24 septembre et le 2 octobre. En Allemagne, le maïs fourrager est également retombé à 285 €/t, contre des sommetss proches de 300 €/t fin septembre. Les offres françaises restent, en revanche, stables autour de 270 €/t FOB Paris.
Le blé repasse au-dessus de 245 €/t sur Euronext
Sur Euronext, la volatilité est restée faible tout au long de la séance, avec des écarts limités à 2 ou 3 €/t. Les prix ont évolué à la hausse, gagnant de 2 à plus de 4 €/t selon les échéances et profitant notamment de la faiblesse de l’euro face au dollar.
L’échéance décembre 2026 gagnait 4,25 €/t, à 245,75 €/t, tandis que, sur mars 2027, le prix du blé augmentait de 4 €/t pour atteindre 247,50 €/t.
L’Arabie saoudite achetait finalement 683 000 t de blé meunier, à 339,24 $/t C&F (+ 70 £/t par rapport aux achats de juillet) ,bien au-delà des 535 000 t initialement recherchées. Les livraisons sont prévues en novembre et décembre vers les ports saoudiens de la mer Rouge.
Le regain de la demande internationale apporte ainsi un soutien supplémentaire aux prix du blé sur le marché mondial.
Les tensions persistantes en mer Noire inquiètent également les opérateurs et entretiennent une prime de risque sur les marchés.
Le maïs accélère sa remontée sur Euronext
Après plusieurs séances consécutives de baisse, les cours du maïs poursuivaient leur hausse entamée jeudi dernier, pour la troisième séance consécutive, sur fond de récolte européenne de maïs très décevante, en particulier en France.
Le prix du maïs gagnait de 1 à un peu moins de 6 €/t selon les échéances. Au cours de la séance, la volatilité des prix a été non négligeable, les écarts entre les plus hauts et les plus bas atteignant 2 à 6 €/t selon les échéances.
Sur l’échéance novembre 2026, le prix du maïs progressait de 5,75 €/t, à 274,75 €/t. Sur mars 2027, il gagnait 5,50 €/t pour atteindre 269,25 €/t.
Ukraine : les exportations de céréales fortement ralenties
Les exportations ukrainiennes de blé depuis le 1er juillet ressortent à environ 2,9 Mt, en baisse de 43 % sur un an.
Les exportations de céréales de septembre ont néanmoins augmenté de 50 % par rapport au mois d’août, à 1,49 Mt. Le blé explique l’essentiel de cette progression. Les exportations ukrainiennes de blé ont progressé de 78,6 % en septembre, à 1,09 Mt.
Les exportations de maïs sont restées pratiquement stables à 306 800 t, tandis que celles d’orge ont progressé de 16,9 %, à 80 300 t.
Sur les cinq premiers jours d’octobre, l’Ukraine n’aurait exporté que 140 000 t de céréales. Le pays pourrait ainsi se retrouver avec un stock de report important en fin de campagne.
Ces difficultés à exporter pourraient également peser sur la prochaine récolte. L’AHDB (Agriculture and Horticulture Development Board) au Royaume-Uni rapporte que le ministre ukrainien de l’Agriculture a averti que les surfaces de blé d’hiver destinées à la récolte 2027 pourraient diminuer de 17 % en raison des difficultés d’exportation.
Élément rassurant toutefois, les conditions d’humidité des sols ont d’ores et déjà permis de semer environ 1,6 Mha de blé, soit 30 % des surfaces prévues.
Russie : les difficultés d’exportation pèsent sur le marché intérieur
UkrAgroConsult rapporte que la Russie prévoit d’acheter jusqu’à 3 Mt de céréales à prix fixe en 2026-2027 dans le cadre de ses interventions pUbliques. Ce volume apparaît toutefois limité face au déficit d’exportation induit par les difficultés logistiques, estimé par ProZerno à 14 à 20 Mt, et ne permettrait d’en absorber qu’environ 15 à 20 %
L’ampleur de la perturbation des exportations est considérable : seulement 177 800 t de céréales auraient transité par Novorossiysk en septembre, contre 2,4 Mt un an auparavant, soit une division des volumes par 13,5. Taman est à l’arrêt et Tuapse fonctionne avec des capacités réduites.
La Russie tente de détourner une partie des céréales vers les ports de la Baltique et de l’Arctique, mais ces solutions entraînent des coûts logistiques supplémentaires et ne permettent pas de remplacer totalement les capacités de la mer Noire. Parallèlement, l’augmentation des coûts de fret et d’assurance renforce la prime de risque incorporée dans les prix. Les restrictions affectant les exportations via le bassin Azov-mer Noire maintiennent d’importantes quantités de céréales sur le marché intérieur et accentuent ainsi la pression sur les prix payés aux producteurs.
Le programme d’intervention publique est, par ailleurs, nettement moins ambitieux que lors des précédentes périodes de crise : les achats publics avaient atteint environ 12 Mt en 2014-2015 et 8 Mt en 2020-2021.
Le problème ne semblerait pas provenir des moyens financiers disponibles : selon les calculs présentés, l’achat de 3 Mt représenterait seulement 2,2 à 2,8 % du budget agricole russe pour 2026.
Les interventions devraient donc seulement atténuer la pression sur le marché intérieur, sans être suffisantes pour résorber l’excédent de céréales.
Le WASDE de vendredi pourrait rebattre les cartes
L’USDA publiera son prochain WASDE vendredi 9 octobre à 12 h, heure de Washington, soit 18 h à Paris. Cette date et cet horaire sont confirmés par le calendrier officiel de l’USDA.
Le rapport donnera de nouvelles prévisions sur l’offre et la demande américaines et mondiales de blé et de céréales secondaires. Pour le maïs, ce rendez-vous apparaît particulièrement important compte tenu du débat actuel sur les rendements américains et du niveau des disponibilités. L’attention des opérateurs devrait notamment se porter sur l’évolution de la production américaine et des stocks de fin de campagne.
Il faudra regarder comment les nouvelles estimations se répercutent sur les différents postes du bilan 2026/27 :
Le point de départ apparaît plus lourd après les dernières estimations de stocks. C’est donc la combinaison de la production et des stocks finaux, plutôt qu’un seul indicateur pris isolément, qui devrait donner la tonalité du bilan américain.
Il conviendra également de surveiller attentivement les éventuelles modifications des estimations de production de maïs hors États-Unis, notamment dans l’Union européenne et en Amérique du Sud.
Concernant le blé, l’intérêt du rapport d’octobre portera également sur l’évolution du bilan mondial.
Une nouvelle augmentation des disponibilités mondiales constituerait un contrepoids aux facteurs exceptionnellement favorables aux cours, notamment les tensions en mer Noire et le regain de la demande internationale.
Marchés physiques français du 5 octobre 2026 (base juillet pour les céréales)
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
| Blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Dunkerque | 220/11 meunier Récolte 2026 | oct.-déc. | 244,50 | N | 4,50 |
| Rendu La Pallice | 76/220/11 Récolte 2026 | oct.-déc. | 247,50 | N | 4,50 |
| Rendu Rouen | 76/220/11 Récolte 2026 | oct.-déc. | 244,50 | N | 4,50 |
| Rendu Pontivy/Guingamp | fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026 | oct.-déc. | 246,50 | N | 4,00 |
| Fob Moselle | meunier Récolte 2026 | oct.-déc. | 225,50 | N | 4,50 |
| Fob Rouen | FCW Supérieur A2 classe 1 majo. incluses Récolte 2026 | oct. | n.p. | ||
| Fob La Pallice | FAW Supérieur A2 classe 1 majo. incluses Récolte 2026 | oct. | n.p. | ||
| Départ Marne | BPMF 220 Hagberg Récolte 2026 | oct.-déc. | 235,50 | N | 4,50 |
| Départ Eure/Eure-et-Loir | BPMF 76 kg/hl Récolte 2026 | oct.-déc. | 237,50 | N | 4,50 |
| Départ Sud-Est | meunier Récolte 2026 | oct.-déc. | 236,50 | N | 0,00 |
| Maïs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Bordeaux | Récolte 2026 | oct.-déc. | 279,50 | N | 6,00 |
| Rendu La Pallice | Récolte 2026 | oct.-déc. | 283,50 | N | 6,00 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 319,50 | N | 6,00 |
| Fob Bordeaux | Récolte 2026 | oct.-déc. | 291,50 | N | 6,00 |
| Fob Rhin | Récolte 2026 | oct. | inc. | ||
| Récolte 2026 | janv.-juin | 270,50 | N | 3,00 | |
| Départ Sud-Est | Récolte 2026 | oct.-déc. | inc. |
| Blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Port-la-Nouvelle | normes semoulières Récolte 2026 | oct.-déc. | 295,00 | N | 0,00 |
| Départ Eure/Eure-et-Loir | normes semoulières Récolte 2026 | oct.-déc. | 285,00 | N | 0,00 |
| Départ Sud-Est | normes semoulières Récolte 2026 | oct.-déc. | 285,00 | N | 0,00 |
| Orge fourragère | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Rouen | 62-63 kg/hl Récolte 2026 | oct.-déc. | 224,50 | N | 4,50 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 234,50 | N | 4,50 |
| Fob Moselle | sans limit. d'orgettes Récolte 2026 | oct.-déc. | 206,50 | N | 4,50 |
| Départ Eure/Eure-et-Loir | Récolte 2026 | oct.-déc. | 211,50 | N | 4,50 |
| Départ Sud-Est | 65-67 kg/hl Récolte 2026 | oct.-déc. | 225,00 | N | 0,00 |
| Orge de brasserie - Hiver 6 rangs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Faro 11,5% max Port 500 t Récolte 2026 | janv.-juin | 213,00-217,00 | N | 0,00 |
| Orge de brasserie - Printemps | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Planet 11,5% max Port 500 t Récolte 2026 | janv.-juin | 230,00 | N | 0,00 |
Cotations des issues de meunerie du 29 septembre 2026
| Son fin blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 177,00-179,00 | T | 3,00 | |
| pellets | dispo. | 194,00-196,00 | T | 5,00 |
| Remoulage demi-blanc | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 194,00-196,00 | T | 3,00 |
| Farine basse blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 0,00 |
| Gruau de blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 0,00 |
Cotations commerciales des produits laitiers du 1 octobre 2026
| Poudre de lait | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours 5% H BT vrac | dispo. | 3275,00 | N | 0,00 |
| Poudre de lactosérum | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours, BILA pH 6 vrac | dispo. | 1680,00 | N | 0,00 |
| Babeurre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| sans norme | dispo. | n.p. | |||
| normes hollandaises | dispo. | n.p. |
Evolution dollar / euro du 5 octobre 2026
| Devise | Valeur à la clôture |
|---|---|
| 1 dollar US | 0,8925 euro |
| 1 euro | 1,1204 dollar |
Clôture du marché à terme de Chicago du 5 octobre 2026
| Matières premières | Clôture | Chicago |
|---|---|---|
| Blé | 692,25 | cents/bois. |
| Maïs | 497,25 | cents/bois. |
| Ethanol | 2,161 | $/gallon |
Clôture du marché à terme Euronext du 5 octobre 2026
| Blé meunier (Euronext) | |
|---|---|
| Echéance | Clôture |
| Déc. 2026 | 245,75 |
| Mars 2027 | 247,50 |
| Mai 2027 | 247,50 |
| Volume | 102067 |
| Maïs (Euronext) | |
|---|---|
| Echéance | Clôture |
| Nov. 2026 | 274,75 |
| Mars 2027 | 269,25 |
| Juin 2027 | 266,25 |
| Volume | 3249 |
Cotations des marchés internationaux du 5 octobre 2026
| Energie | Echéance | Valeur à la clôture |
|---|---|---|
| Pétrole (Nymex) | Nov. 2026 | 89,43 $ |
| Indices des frets maritimes | du 2 octobre | Variation |
|---|---|---|
| Baltic Dry Index (BDI) | 3148 | 8,00 |
| Baltic Panamax Index (BPI) | 2372 | -7,00 |
| Baltic Capesize Index (BCI) | 5042 | 32,00 |
| Baltic Supramax Index (BSI) | 1789 | -5,00 |
| Baltic Handysize Index (BHSI) | 1007 | -1,00 |
L’évolution des prix du colza et du tournesol français entre le 2 et le 5 octobre 2026, expliquée par La Dépêche Le petit…
L’évolution des prix du blé, de l’orge et du maïs français entre le 2 et le 5 octobre 2026, expliquée par La Dépêche Le…
Pour la quatrième année consécutive, les exploitations spécialisées en grandes cultures devraient enregistrer des résultats…