Réservé aux abonnés

Grandes cultures : comment gérer une trésorerie sous tension ?
- - 9 min
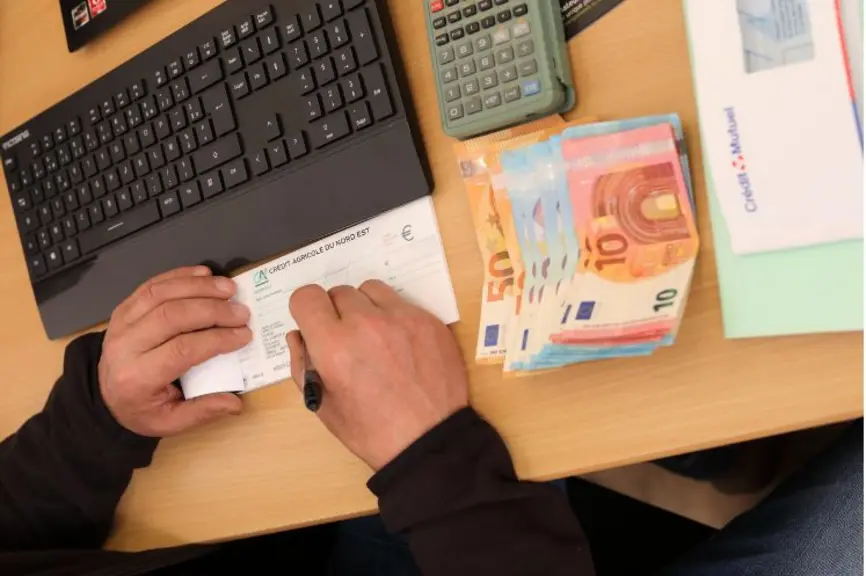
De nombreuses exploitations voient leur trésorerie se tendre fortement au moment même où il faut financer la nouvelle campagne. Crédits : © J.-C.Gutner

Pour la quatrième année consécutive, les exploitations spécialisées en grandes cultures devraient enregistrer des résultats dégradés en 2026. Face à des trésoreries parfois très tendues, anticiper ses besoins financiers devient indispensable. Plusieurs leviers permettent de reprendre la main avant que la situation ne se dégrade.


Grandes cultures : des trésoreries fragilisées par quatre années difficiles

Pour la quatrième année consécutive, les exploitations spécialisées en grandes cultures vont enregistrer de mauvais résultats en 2026. La situation est particulièrement difficile dans les zones intermédiaires où la sécheresse est venue s’ajouter à l’effet ciseau observé depuis plusieurs campagnes, avec des charges élevées et des prix du blé insuffisamment rémunérateurs.

Conséquence : de nombreuses exploitations voient leur trésorerie se tendre fortement au moment même où il faut financer la nouvelle campagne.

Témoignage | Eure-et-Loir : « J’ai trouvé des solutions sur-mesure pour redresser ma trésorerie avec l’aide d’un conseiller »

« La trésorerie, c’est le nerf de la guerre pour faire fonctionner l’exploitation, renouveler et investir », rappelle Amandine Chapuis-Bernard, conseillère et formatrice indépendante, lors d’un webinaire organisé avec le coach agricole Benjamin Rolland sur le thème : "Trésorerie sous tension : comment garder la tête froide et prendre les bonnes décisions ?"

Faire un état des lieux objectif de sa situation

Les difficultés de trésorerie sont souvent multifactorielles et propres à chaque exploitation

La première étape consiste à objectiver la situation. Avant même d’entrer dans le détail des chiffres, certains indicateurs permettent d’obtenir une photographie rapide de l’exploitation.

Faire le point sur son solde bancaire et ses stocks

Le solde du compte bancaire après la récolte ou à l’approche de la nouvelle campagne constitue un premier repère. Comparer ce niveau de trésorerie avec les années précédentes permet d’identifier rapidement une dégradation éventuelle. L’épargne professionnelle représente également une réserve mobilisable en cas de besoin.

Lire aussi | Trésorerie : les indicateurs à suivre pour anticiper les difficultés

D’autres éléments méritent d’être analysés, comme les stocks de fourrages, dont un déficit peut entraîner des dépenses imprévues, ou encore les stocks de produits finis, qu’il s’agisse de céréales, de vin ou d’autres productions.

Restez au courant en temps réel !

Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.

comptabilité
Suivi
Suivre
trésorerie
Suivi
Suivre

Surveiller le niveau des dettes de campagne

Une analyse plus fine passe ensuite par l’examen des données comptables et bancaires

Les dettes fournisseurs et les financements court terme destinés à couvrir les achats d’intrants (engrais, semences, phytosanitaires ou carburant) constituent un premier indicateur clé. En règle générale, ces dettes ne devraient pas dépasser le montant des approvisionnements nécessaires à une campagne. « Le besoin en fonds de roulement est très long en grandes cultures. Il s’écoule souvent près d’un an entre le paiement des charges et l’encaissement des ventes », rappelle Amandine Chapuis-Bernard.

Disposer d’un financement de campagne est donc normal. En revanche, lorsque les dettes court terme servent à couvrir autre chose que les charges de production, la situation devient plus préoccupante.

Les deux seuils à surveiller pour rester dans les critères bancaires

Les banques s’appuient sur plusieurs indicateurs pour évaluer la solidité financière d’une exploitation :

Les dettes financières court terme

Le montant total des dettes financières à court terme ne devrait pas dépasser 40 % du produit d’exploitation, c’est-à-dire le chiffre d’affaires auquel s’ajoutent les aides PAC.

Lire aussi | Sécheresse : les Banques populaires proposent des « crédits de trésorerie » pour soutenir les agriculteurs

Le ratio de liquidité

Cet indicateur mesure les ressources rapidement mobilisables de l’exploitation. Il s’appuie principalement sur les disponibilités bancaires et les créances figurant au bilan comptable. Ces ratios sont régulièrement utilisés par les établissements bancaires pour évaluer la capacité d’une exploitation à absorber de nouvelles lignes de crédit.

Lire aussi | Sécheresse : le Crédit agricole annonce 1,5 milliard d’euros de prêts pour répondre aux « besoins immédiats de trésorerie » des agriculteurs

Le prévisionnel de trésorerie, l’outil indispensable pour anticiper

Une fois le diagnostic établi, l’étape suivante consiste à estimer les besoins futurs. Pour Amandine Chapuis-Bernard, le prévisionnel de trésorerie est l’outil le plus simple et le plus efficace à mettre en œuvre. Benjamin Rolland le considère également comme un document stratégique pour échanger avec un fournisseur ou un banquier car il apporte de la crédibilité.

Lister l’ensemble des recettes et des dépenses de l’exploitation

L’objectif est de simuler les flux d’argent sortant et entrant dans les douze prochains mois afin d’identifier les périodes de tension. Concrètement, il s’agit de lister l’ensemble des recettes attendues : ventes de productions végétales et animales, revenus liés à l’énergie, location de gîtes, travaux agricoles, aides PAC ou encore indemnités d’assurance récolte. Pour les cultures, l’exercice repose sur des hypothèses de surfaces, de rendements et de prix qui permettent d’estimer un chiffre d’affaires prévisionnel.

Témoignage | Aube : « Grâce à mon budget de trésorerie, je peux me projeter et connaître ma capacité à investir 6 à 8 mois à l’avance »

Face à ces recettes, il faut inscrire l’ensemble des dépenses : approvisionnements, charges de structure, salaires, annuités d’emprunts et prélèvements privés.

Évaluer précisément les besoins de financement

Le résultat permet de visualiser mois par mois l’évolution du solde bancaire, d’anticiper les périodes de déficit et d’évaluer précisément les besoins de financement. « L’enjeu est de ne pas subir l’appel du banquier », résume la conseillère.

Quels leviers en cas de difficultés ponctuelles de trésorerie ?

Lorsqu’un besoin de trésorerie apparaît, plusieurs solutions peuvent être mobilisées.

Vendre des immobilisations pour récupérer des liquidités

La vente de matériel peu utilisé peut constituer une source rapide de liquidités, même si ce marché de l’occasion est actuellement alimenté par de nombreux agriculteurs confrontés aux mêmes difficultés.

Reporter les investissements

Le report d’investissements non prioritaires permet également de retrouver des marges de manœuvre. Un examen attentif des dépenses courantes, notamment des contrats d’assurance, peut aussi générer des économies.

Il peut arriver qu’on ait de l’argent dehors : se faire payer ses créances ou demander des acomptes d’une part (travaux agricoles par exemple) et négocier des délais de paiement à son fournisseur d’autre part peut permettre de passer un cap difficile.

Solliciter les aides publiques pour soulager la trésorerie

Lorsque des dispositifs exceptionnels existent, comme les aides conjoncturelles annoncées par les pouvoirs publics cette année, ils peuvent également contribuer à soulager temporairement la trésorerie. Le déblocage de la déduction pour épargne de précaution (DEP) constitue une autre possibilité, même si elle a déjà souvent été utilisée lors des campagnes précédentes.

Si ces solutions s’avèrent insuffisantes, le prévisionnel de trésorerie devient alors un argument essentiel pour négocier avec la banque un réaménagement des échéances ou une pause dans certains remboursements.

Quand les tensions de trésorerie deviennent récurrentes, revoir le modèle économique

Lorsqu’elles deviennent récurrentes, les difficultés de trésorerie doivent conduire l’agriculteur à s’interroger sur les causes profondes.

Le premier sujet à examiner est alors la rentabilité des activités. « Il y a dix ans, dans l’Indre par exemple, l’EBE atteignait entre 350 et 400 €/ha. En 2026, on parle plutôt de 0 à 200 €/ha », observe Amandine Chapuis-Bernard. Cette baisse réduit mécaniquement la capacité à rembourser les emprunts, à dégager un revenu et à reconstituer la trésorerie. L’exploitation doit alors s’interroger sur les moyens d’augmenter ses produits, de réduire ses charges ou de faire évoluer son système de production.

Le second facteur concerne les choix de gestion. L’autofinancement d’investissements importants ou le surdimensionnement du parc matériel figurent parmi les causes fréquentes d’une trésorerie durablement fragilisée. « Ça tue la trésorerie », conclut la conseillère.

Voir plus

Plus d’articles sur ce thème

Contenus partenaires