COTidienne
Marché des céréales du 12 janvier 2026 - Peu d’évolutions sur les marchés des céréales dans l’attente du rapport de l’USDA à paraître aujourd’hui
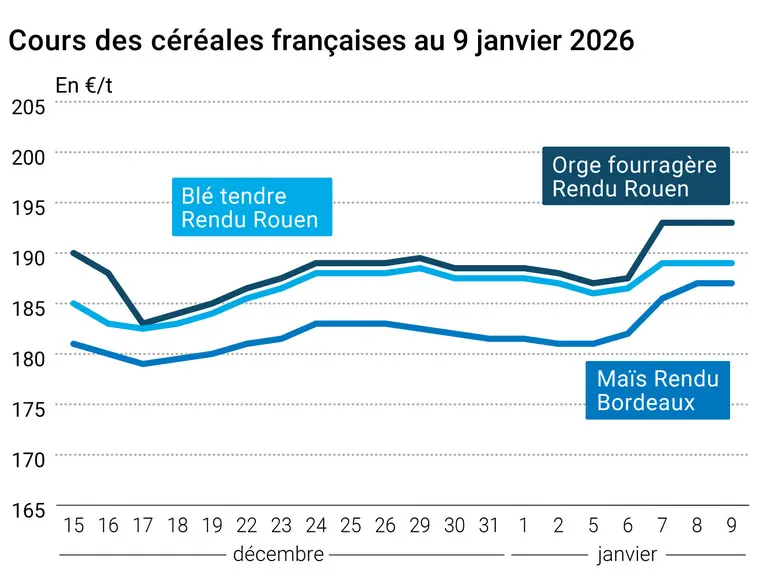
L’évolution des prix du blé, de l’orge et du maïs français entre le 8 et le 9 janvier 2026, expliquée par La Dépêche-Le Petit Meunier.
Les prix du blé ont peu évolué sur Euronext entre le 8 et le 9 janvier, gagnant 0,25 €/t sur le contrat mars, restant stables sur mai et cédant 0,50 €/t sur septembre et décembre. Ceux du maïs ont suivi la même direction haussière et ont également augmenté de 0,25 €/t sur l’échéance mars du marché à terme européen, n’ont pas évolué sur juin, ont perdu 0,25 €/t sur août et 0,75 €/t sur novembre. Que ce soit en Europe comme aux États-Unis, les opérateurs sont restés prudents avant la publication du nouveau rapport de l’USDA sur l’offre et la demande mondiales en grains, attendue ce jour. Le renforcement du dollar a mécaniquement conduit à un recul de la paire euro-dollar, soutenant à la marge les cours des céréales européennes sur l’échéance mars. De plus, les frappes russes se poursuivent, avec deux navires civils touchés ce week-end.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Selon la Commission européenne, le quota d’importation de blé en provenance d’Ukraine pour l’année 2025 n’a pas été entièrement utilisé. Ceci s’explique par la forte baisse des importations de l’Espagne et de l’Italie, qui ont bénéficié de meilleures récoltes cette année. De plus, la hausse des volumes disponibles en Europe en 2025 et le manque de débouchés à l’exportation vers les pays tiers se sont traduits par une plus forte présence des exportateurs européens sur le marché communautaire. Pour Asap Agri, les perspectives d’exportation du blé ukrainien vers l’Europe en 2025-2026 sont ainsi limitées. Signalons la dernière publication par Rosstat des chiffres de production de céréales en Russie. En 2025, les volumes ont progressé en blé, orge et avoine, mais se sont repliés en maïs, seigle et sarrasin.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Outre-Atlantique, les prix du blé et du maïs ont connu une légère baisse sur le CBOT, sous la pression de ventes techniques. Le blé à Kansas City et Minneapolis a peu évolué. Les opérateurs pressentent une révision en baisse de la production états-unienne de maïs, une hausse des chiffres de production en Russie et Argentine en blé et en Amérique du Sud en maïs. Les stocks trimestriels seront aussi révélés par l’USDA aujourd’hui. La hausse des prix du pétrole sous l’effet de la situation incertaine en Iran a limité le repli des cours des céréales.
Fondamentaux :
Russie, blé, production : 91,4 Mt en 2025 contre 82,6 Mt en 2024, incluant les territoires occupés (source : Rosstat)
Russie, orge, production : 19,7 Mt en 2025 contre 16,7 Mt en 2024, incluant les territoires occupés (source : Rosstat)
Russie, avoine, production : 3,8 Mt en 2025 contre 3,03 Mt en 2024, incluant les territoires occupés (source : Rosstat)
Russie, maïs, production : 12,7 Mt en 2025 contre 13,9 Mt en 2024, incluant les territoires occupés (source : Rosstat)
Russie, seigle, production : 998 000 t en 2025 contre 1,2 Mt en 2024, incluant les territoires occupés (source : Rosstat)
Russie, sarrasin, production : 923 000 t en 2025 contre 1,2 Mt en 2024, incluant les territoires occupés (source : Rosstat)
Commerce international :
Union européenne, blé, importations en provenance d’Ukraine : 232 500 t non utilisées en 2025 sur un quota de 758 300 t (source : Commission européenne)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







