COTidienne
Marché des céréales du 12 décembre 2025 - Les dernières frappes russes sur le port d’Odessa ont été sans effet majeur sur les prix des céréales
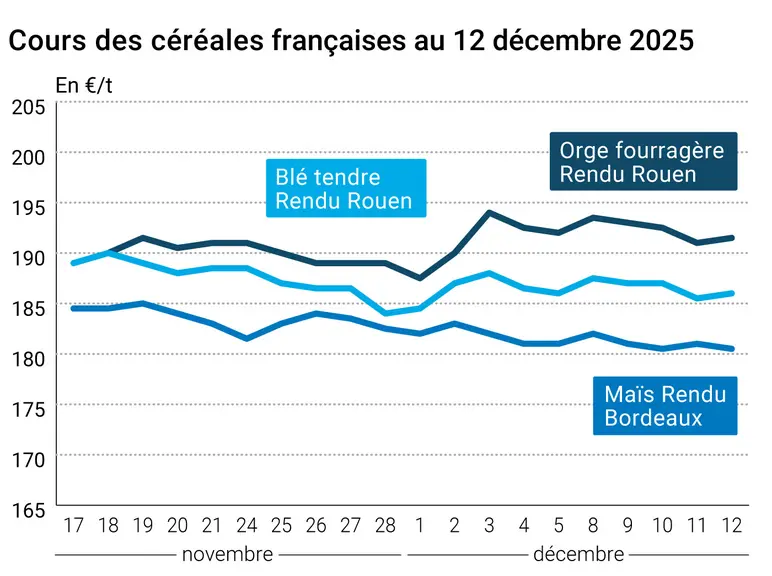
L’évolution des prix du blé, de l’orge et du maïs français entre le 11 et le 12 décembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé sur Euronext ont gagné entre 0,50 €/t et 0,75 €/t sur les contrats mars, mai et septembre et 1 €/t sur décembre 2026, entre le 11 et le 12 décembre. Ceux du maïs ont clôturé quant à eux en baisse de 0,50 €/t sur mars, sont restés stables sur juin et ont cédé également 0,50 €/t sur août et novembre. Les mouvements de prix étaient essentiellement d’ordre technique, et ce, malgré des attaques de drones et mortiers russes sur le grand port maritime d’Odessa vendredi dernier. Celles-ci ont déclenché une coupure d’électricité et d’eau sur le port. Selon la marine ukrainienne, des cargos turcs ont été touchés par des frappes russes le 12 et le 13 décembre. Samedi dernier, un bateau flottant sous pavillon turc transportant de l’huile de tournesol en direction de l’Égypte a ainsi été touché. Mais selon Graintrade, cela ne devrait pas avoir d’effet sur les prix à l’exportation, toujours limités par l’offre mondiale abondante. Selon les analystes, les attaques devraient tirer vers le haut les coûts d’assurance et de fret pour les bateaux en provenance d’Ukraine, mais ceci serait compensé par la baisse des prix d’achat en départ. Et ce, alors que la récolte russe pour 2025 a encore été révisée en hausse, cette fois par le cabinet Ikar. Si les exportations russes de blé ont été soutenues sur le mois de novembre, elles ont ralenti sur le début décembre, signale Interfax d’après des données de l’interprofession russe des grains. Pour Dmitry Rylko, directeur d’Ikar cité par Interfax, « réaliser le potentiel d’exportation cette année sera extrêmement difficile ». En effet, les volumes supplémentaires sont localisés dans des régions éloignées des ports d’exportation. En Ukraine, si les volumes exportés sur le début de campagne accusent encore un retard par rapport à la campagne précédente, le rythme des exportations s’accélère sur le début décembre, signalent les douanes ukrainiennes. Du côté du maïs, la récolte a progressé de 5 points sur la semaine, selon le ministère de l’Agriculture ukrainien, alors que des pluies la retardent encore quelque peu. Par ailleurs, Graintrade signale une rétention des agriculteurs, insatisfaits des prix. Ceux-ci continuent en effet de reculer, avec l’afflux de volumes et les problèmes de qualité, selon APK-Inform.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Sur les marchés à terme états-uniens, ce sont également les mouvements techniques qui ont prévalu, avec des ventes intervenues en blé et en maïs. Les cours ont fortement reculé en maïs sur les échéances de la récolte 2025, et dans une moindre mesure en blé. La pression baissière du soja a joué, de même que la concurrence du blé argentin à la fois sur le blé et le maïs. Dan Basse, président d’AgResources cité par Reuters, explique : « L’Argentine propose du blé faible en protéines sous les 200 $/t. Ils poussent ce blé partout où ils peuvent, et celui-ci rentre en compétition avec le maïs ». Ajoutons à cela l’abondante récolte chinoise en 2025. Le bureau national des statistiques chinois fait part d’une moisson de maïs à un niveau record de 301,2 Mt en 2025, réduisant les besoins d’importation.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Sur le plan politique, la nouvelle stratégie nationale bas carbone (SNBC3) proposée par le ministère de l’Écologie prévoit « un objectif de réduction de consommation d’engrais minéraux azotés de 30 % en 2030 et de 50 % en 2050 », signalent nos confrères d’Agra. À retenir également, l’annonce par Euronext d’une extension des horaires de trading avec l’ajout d’une session vespérale de 18h30 à 20h30, pour attirer les investisseurs américains. Le prix journalier restera celui fixé à 18h30.
Fondamentaux :
Chine, blé, production : 140,1 Mt, au même niveau que 2024 (source : Bureau national des statistiques)
Chine, maïs, production : 301,2 Mt, soit 2,1 % de plus qu’en 2024 (source : Bureau national des statistiques)
Russie, blé, production : 88,5 Mt en 2025 (source : Ikar)
Russie, maïs, production : 16 Mt en 2025 (source : Ikar)
Ukraine, maïs, récolte : achevée à 83 % au 11/12 contre 78 % la semaine passée, pour 25,366 Mt avec un rendement de 6,94 t/ha (source : ministère de l’Agriculture)
Commerce international :
Russie, maïs, exportations : 62 000 t entre le 1er et le 10 décembre contre 127 900 t en 2024 (source : Syndicat russe des grains)
Russie, orge, exportations : 17 500 t entre le 1er et le 10 décembre contre 76 600 t en 2024 (source : Syndicat russe des grains)
Russie, grains, volumes traités par les ports russes : 46,5 Mt entre janvier et novembre 2025, en baisse de 34,2 % par rapport à 2024 (source : Association des ports maritimes russes)
Ukraine, blé, exportations : 7,569 Mt au 11 décembre contre 9,175 Mt en 2024 (source : Douanes ukrainiennes)
Ukraine, orge, exportations : 1,22 Mt au 11 décembre contre 1,898 Mt en 2024-2025 (source : Douanes ukrainiennes)
Ukraine, maïs, exportations : 4,524 Mt au 11 décembre contre 7,969 Mt en 2024-2025 (source : Douanes ukrainiennes)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







