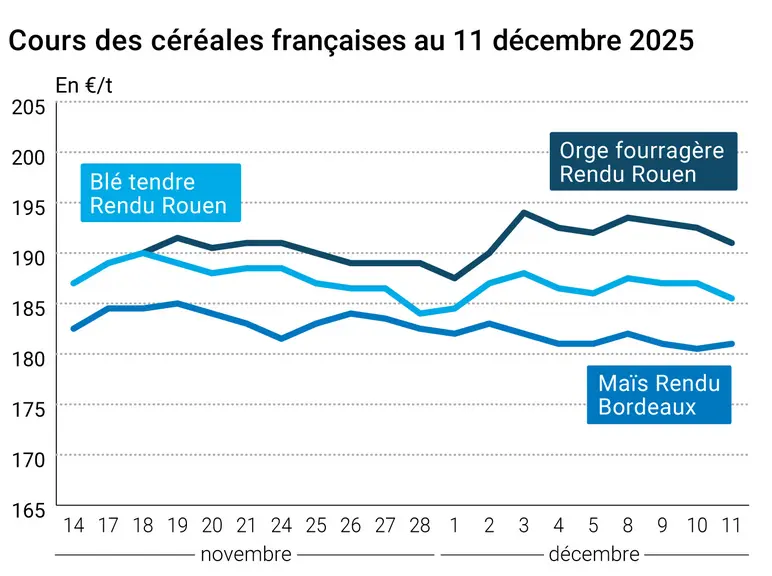
L’évolution des prix du blé, de l’orge et du maïs français entre le 10 et le 11 décembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont cédé 1,50 €/t sur les échéances mars et mai d’Euronext, et 1,25 €/t sur septembre et décembre 2026. Ceux du maïs ont reculé de façon moins prononcée, perdant 0,75 €/t sur mars et juin et restant stables sur les échéances suivantes. La baisse du dollar index s’est mécaniquement répercutée sur la paire euro-dollar, avec le renforcement de la monnaie européenne hier qui a rendu les importations de céréales européennes plus chères pour les pays hors zone euro. En outre, la bourse de Rosario a révisé en forte hausse son estimation de la récolte argentine, évaluée à un niveau record de 27,7 Mt, au-dessus du chiffre avancé par la Bourse de Buenos Aires. Cette origine a d’ores et déjà commencé à concurrencer les céréales européennes sur cette fin d’année 2025. Les cotations du blé fourrager ukrainien n’étaient pas en reste non plus. APK-Inform rapporte leur repli sur la semaine. Du côté de la Russie, Igor Pavensky de Rusagrotrans a dévoilé à Interfax les prévisions d’exportations de céréales pour la Russie, elles aussi en nette hausse. La géopolitique en mer Noire a finalement peu joué sur les prix en dehors d’une réaction passagère. De son côté, la Tunisie a acheté hier 125 000 t de blé tendre, 100 000 t de blé dur et 125 000 t d’orge fourragère. À noter que le prix d’achat de l’orge fourragère est supérieur à celui du blé, souligne Argus Media, preuve de la demande soutenue en orge fourragère. Sur le marché physique français, les prix ont suivi les marchés à terme à la baisse. Les vendeurs ressortent en maïs sur le Rhin.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Aux États-Unis, les cours du blé et du maïs ont gagné du terrain sur les différents marchés à terme (à l’exception de Kansas City en blé d’hiver). C’est toujours le recul du dollar index qui a favorisé la compétitivité des grains états-uniens. Ajoutons à cela des chiffres de ventes à l’exportation particulièrement élevés en blé et en maïs pour la semaine du 13 novembre, selon l’USDA qui rattrape toujours ses retards de publication liés au shutdown. Dans le même temps, une vente exceptionnelle de maïs a été rapportée. Le Census Bureau a également publié les chiffres d’exportation de blé et de maïs sur le mois de septembre, à des niveaux largement supérieurs à ceux de l’an passé (+ 60,9 % pour le maïs notamment), apportant encore un peu plus de soutien aux prix. Néanmoins, la concurrence internationale risque de s’avérer rude sur la deuxième moitié de campagne, avec la forte récolte argentine, mais aussi le dynamisme des exportations australiennes. En maïs, la Conab a révisé hier en très légère hausse sa prévision de production au Brésil, elle aussi toujours à un niveau très important.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Sur le plan politique, nos confrères d'Agra signale l’adoption de nouveaux ajustements au Mécanisme de taxe carbone aux frontières sur les engrais (MACF) par Bruxelles, destinés à limiter l’augmentation des prix des engrais. Le Copa-Cogeca, représentant les agriculteurs et coopératives européennes, ne se dit pas satisfait de ces mesures. Par ailleurs, toujours selon le média, la Commission européenne a soumis les importationsd’urée russe à enregistrement, en compliquant encore leur entrée dans l'Union européenne, après la hausse dissuasive des taxes à l’importation intervenue cet été.
Fondamentaux :
Argentine, blé, production : 27,7 Mt contre 24,5 Mt précédemment (source : Bourse de Rosario)
Brésil, maïs, production : 138,88 Mt contre 138,84 Mt précédemment (source : Conab)
Commerce international :
États-Unis, blé, ventes à l’exportation : 850 400 t la semaine se terminant le 13 novembre (source : USDA)
États-Unis, maïs, ventes à l’exportation : 2,380 Mt la semaine se terminant le 13 novembre (source : USDA)
États-Unis, maïs, vente exceptionnelle : 186 000 t pour une destination inconnue (source : USDA)
États-Unis, blé, exportations : 3,23 Mt en septembre 2025 (source : Census Bureau)
États-Unis, maïs, exportations : 6,98 Mt en septembre 2025 soit 60,9 % de plus qu’en 2024 (source : Census Bureau)
Thaïlande, blé fourrager, achat : 60 000 t pour livraison en janvier 2026 à 235,9 $/t CAF (source : Graintrade)
Ukraine, blé fourrager, prix : 204-211 $/t rendu Odessa au 11 décembre (source : APK-Inform)
Russie, blé, exportations : 44 Mt pour 2025-2026 contre 42,1 Mt en 2024-2025 (source : Rusagrotrans)
Russie, orge, exportations : 5,3 Mt pour 2025-2026 contre 4,7 Mt en 2024-2025 (source : Rusagrotrans)
Russie, maïs, exportations : 3,8 Mt pour 2025-2026 contre 3,2 Mt en 2024-2025 (source : Rusagrotrans)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.