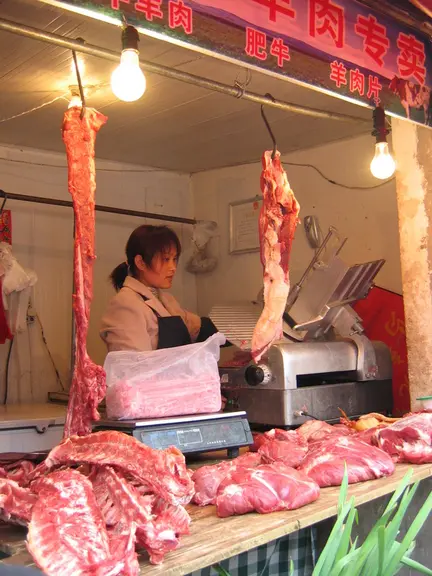
Bovins : La production chinoise de viande bovine devrait progresser de 1 % en 2018, selon les prévisions de l’USDA à 7,35 millions de tonnes (Mt). Les moteurs de cette croissance sont doubles : des prix du lait très bas et des prix du bœuf élevés, ce qui incite les producteurs laitiers à réformer. En parallèle, la consommation chinoise devrait progresser de 3 % pour atteindre 8,4 Mt. Avec une demande supérieure à l’offre, la Chine va devoir importer davantage : une hausse de 8 % des importations (à 1,05 Mt) est attendue par l’USDA. L’Amérique du Sud fournit 70 % des volumes importés, mais les États-Unis espèrent voir leurs envois progresser. Les échanges entre les deux pays sont lents depuis la levée de l’embargo sur la viande américaine en juin 2017.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Ovins : Si la Nouvelle-Zélande reste compétitive sur le marché européen —notamment au Royaume-Uni, son principal partenaire commercial—, il n’en reste pas moins que, pour les exportateurs néo-zélandais, d’autres marchés s’avèrent plus rentables et bien plus prometteurs, comme la Chine ou la Malaisie. Ce d’autant plus que le jeu des taux de change éloigne les produits néo-zélandais du marché européen. À l’inverse, les envois australiens sont plus réguliers, chaque année le pays atteint son quota. L’Australie ne fournit toutefois que 10 % des importations européennes de viande ovine, selon Bruxelles.