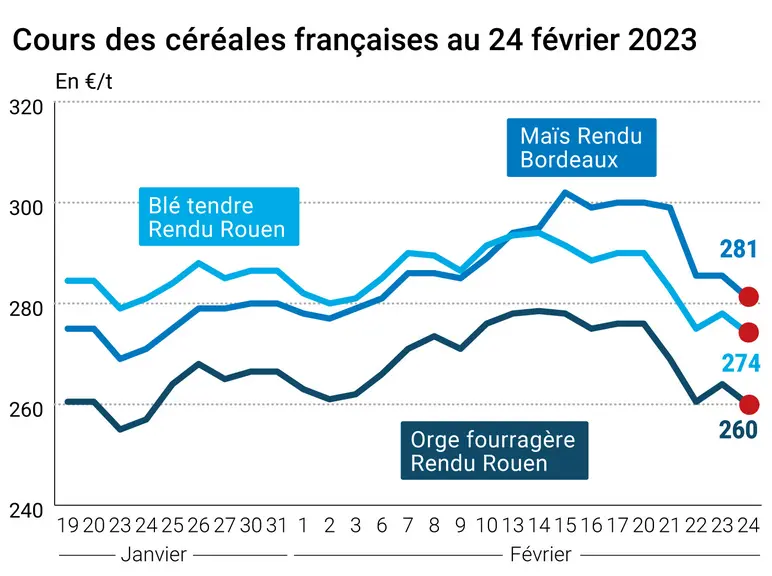
Les cours des principaux contrats à terme ont nettement reculé ce vendredi 24 février 2023, sur le CBOT à Chicago et sur Euronext à Paris, et ce, sur toutes les échéances. Les baisses étaient plus importantes en blé qu’en maïs outre-Atlantique, l’inverse se produisant en Europe. Sur les marchés physiques hexagonaux, les prix du blé tendre, de l’orge fourragère en sympathie et du maïs ont également suivi une tendance baissière. Seules les cotations du blé dur français n'ont pas évolué d'un jour sur l'autre.
Plusieurs informations sont venues s’ajouter aux classiques ressorts qui animaient le marché ces derniers jours : annonce de l’USDA sur des surfaces semées en maïs en hausse aux États-Unis ; informations non officielles sur de possibles surfaces en baisse pour le blé outre-Atlantique ; aggravation de la déforestation au Brésil ; pluies sur les cultures d’hiver aux États-Unis ; destructions plus importantes en 2023 qu’en 2022 en termes de production de blé en Ukraine selon World-Grain.com ; semis de maïs safrinha au Brésil qui atteignaient 50 % des surfaces prévues à la fin de la semaine dernière dans le Mato Grosso, contre 68,4 % l’an passé à la même date selon l’IMEA. Des ventes techniques et des fonds d’investissement, en maïs comme en blé, ainsi que la remontée du dollar face à l’euro ont aussi pesé.
En France, le rapport Céré’Obs de FranceAgriMer, publiée vendredi dans la matinée, fait ressortir, pour la semaine 7, du 14 au 20 février 2023 des conditions de culture "bonnes et très bonnes" en blé tendre évoluant de 93 % à 95 % (93 % en 2022). Pour la même semaine, les conditions de culture "bonnes et très bonnes" pour l’orge d’hiver évoluent de 92 % à 94 % (92 % en 2022). En blé dur, les conditions de culture "bonnes et très bonnes" évoluent de 93 % à 92 % (90 % en 2022). Concernant les orges de printemps, les semis progressent de 58 % à 80 % (28 % en 2022 et 24 % sur la moyenne des cinq années précédentes). La sécheresse exceptionnelle et le déficit de pluie ont provoqué des incendies en plein hiver dans les Pyrénées-Orientales.
Côté international, la Commission européenne estime la production de blé tendre de l’UE pour 2022/2023 à 126 Mt, contre 126,4 Mt dans sa précédente prévision. Les stocks de fin de campagne pourraient atteindre 171 Mt (15,4 Mt de moins que le mois précédent). Les précipitations resteront conséquentes sur l’ensemble du Brésil, plus intenses que la normale dans les régions du Sud, mais inférieures aux moyennes de saison dans le Centre Ouest. Les inspections états-uniennes à l’exportation sont ressorties à 418 900 t, dans les attentes, en blé et à 848 000 t, dans les attentes, en maïs.
Marchés physiques français du 24 février 2023 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.