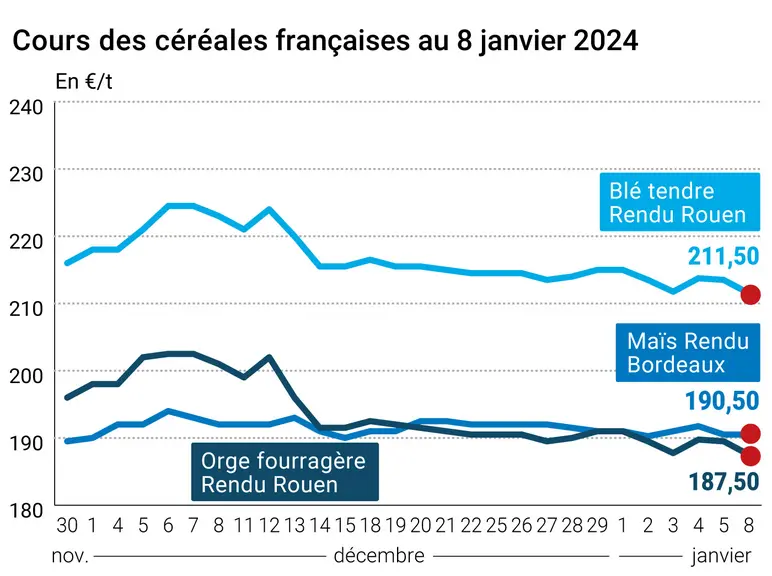
Les cours des principaux contrats à terme sur le blé et le maïs ont nettement reculé ce lundi 8 janvier 2024 tant sur le CBOT que sur Euronext, la baisse étant plus prononcée sur le blé et à Chicago (le boisseau repassant sous les 600 cts$/boisseau sur l’échéance de mars), et sur quasi toutes les échéances. Sur les marchés physiques hexagonaux, les prix ont reculé sur le blé tendre et l’orge fourragère et sont demeurés stables en blé dur et maïs. Les gestionnaires de portefeuilles ont augmenté leur position nette courte sur le maïs sur le CBOT, pour la semaine du 27 décembre 2023 au 2 janvier 2024, alors que les utilisateurs physiques sont passés nets longs sur le maïs.
Les marchés états-uniens ont principalement réagi aux hausses du marché du blé la semaine passée et ont été animés par des prises de profits, des ventes techniques et des achats de fonds. Le marché européen réagissait en sympathie avec le marché états-unien et à la tendance à la baisse du pétrole (production en hausse dans de nombreux pays producteurs, allant à l'encontre des coupes programmées par l’Opep et ses partenaires). Les bonnes exportations origine Ukraine depuis le début de l’année ont également pesé sur les marchés.
Les cours du maïs sur le CBOT intégraient la météo d’Amérique latine (pluies dans le centre sud du Brésil et conditions favorables en Argentine). « J’ai traversé l’Argentine de Cordoba à Rosario et les maïs semblent en excellentes conditions, qu’ils aient été semés en première ou en seconde récolte, en semis précoce ou tardif. La moisson va être exceptionnelle » affirme, dans un twitt, Javier Preciado Patiño, agronome et ancien sous-secrétaire aux marchés agricoles d’Argentine.
Au niveau international, la Commission européenne a demandé aux cinq pays qui ont déclaré des interdictions d’importations de grains en provenance d’Ukraine à lever ces embargos, selon Olof Gill, son porte-parole.
L’euro a repris quelques couleurs face au dollar états-unien ce lundi alors que les différentes références de pétrole (Brent et WTI) reculaient nettement, une guerre des tarifs se déclarant entre certains pays producteurs (Angola, Nigeria…) très agressifs en termes d’offre et une Arabie saoudite qui a décidé de baisser ses prix face à cette concurrence.
Fondamentaux
Egypte, blé, importations : le pays a importé 11 Mt en 2023, soit une hausse de 14,5 % par rapport à 2022 (9,6 Mt). Le gouvernement en a directement acheté près de la moitié, soit 5 Mt (source : Ibrahim Ashmawy, ministre délégué à l’Approvisionnement et au commerce intérieur).
Commerce international
Etats-Unis, blé, inspections à l’exportation : 491 074 t, au-dessus des attentes (source : USDA) ;
Etats-Unis, maïs, inspections à l’exportation : 856 597 t, dans les attentes (source : USDA) ;
Algérie, blé dur, appel d’offres : l’OAIC lance un appel d’offres le 10 janvier 2024 pour acheter un minimum de 50 000 t (source : OAIC) ;
Egypte, blé, appel d’offres : une offre à venir ce 9 janvier 2024 pour du blé FOB, livraison entre le 29 février et le 11 mars et/ou entre le 12 et le 22 mars, les postulants devant pouvoir répondre aux deux périodes de livraison (source : GASC) ;
Ukraine, maïs, exportations : pendant les huit premiers jours de janvier, le pays a exporté 740 000 t de maïs et 850 000 t sont déjà prévues pour les jours à venir (source : Barva Invest).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.