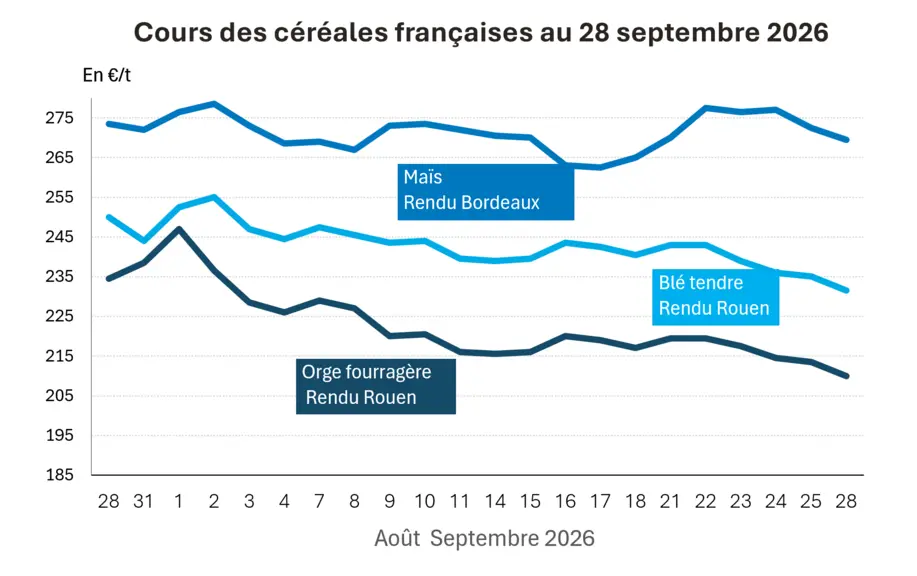
COTidienne Marché des céréales du 28 septembre 2026 : Forte baisse des prix du blé et du maïs
L'appli RÉUSSIR vous accompagne désormais partout. Accédez à tous vos contenus en un clic.
L’évolution des prix du blé, de l’orge et du maïs français entre le 25 et le 28 septembre 2026, expliquée par La Dépêche Le petit meunier.
Les essentiels :
Les prix du blé et du maïs étaient en forte baisse, tant sur le CBOT que sur Euronext. Les négociations concernant aussi bien le conflit au Moyen-Orient que celui opposant la Russie à l’Ukraine ne semblaient pas aboutir. Les frappes se poursuivaient d’ailleurs sur les installations logistiques des ports du Danube.

À la suite de la rencontre aux États-Unis entre Donald Trump et Xi Jinping, une réduction réciproque des droits de douane portant sur 60 milliards de dollars de marchandises, dont des produits agricoles, a été annoncée apportant de l’espoir quant au dynamisme à venir des exportations. La mise en œuvre ne sera effective qu’après transcription de l’accord dans les législations respectives.
Le prix du blé continue de perdre du terrain sur le CBOT
Les cours du blé au CBOT ont perdu ce lundi de 10 à près de 15 cents par boisseau selon les échéances, les plus fortes baisses étant observées sur les contrats les plus rapprochés. La volatilité au cours de la séance est restée modérée, avec des amplitudes intrajournalières de 3 à 5 cents par boisseau selon les échéances.
Sur l’échéance décembre 2026, le blé perdait 14,50 cents pour atteindre 688,75 cents par boisseau. L’échéance mars 2027 affichait également une baisse importante de 14,75 cents par boisseau, à 703,50 cents.
Le dollar retrouvait de la vigueur face à l’euro. L’euro s’échangeait à 1,1371 dollar, alors que vendredi le taux de change était de 1,1391 dollar. Ce matin à 6 h 36, heure de Paris, l’euro continuait de se déprécier, à 1,1364 dollar. Cette appréciation du dollar ne favorisait pas les exportations américaines. Les inspections à l’exportation aux États-Unis étaient néanmoins conformes aux attentes du marché, à 310 635 tonnes, contre 335 253 tonnes la semaine précédente.
Selon le rapport Crop Progress de l’USDA publié le 28 septembre, 27 % du blé d’hiver était déjà semé, contre 17 % la semaine précédente et 34 % en moyenne quinquennale.
Concernant les conditions météorologiques aux États-Unis, le principal point de vigilance concerne l’implantation du blé d’hiver 2027, surtout dans les Grandes Plaines du Sud. Les conditions sont actuellement peu favorables au Kansas et en Oklahoma, compte tenu d’une sécheresse persistante, mais plus favorables dans les Plaines du Nord. Dans le Dakota du Nord, les pluies sont positives pour la reconstitution de l’humidité des sols.
Ces conditions météorologiques ne semblent pas affecter significativement le marché pour le moment, celui-ci restant principalement guidé par les facteurs techniques et la faiblesse des exportations.
Dans les Prairies canadiennes, les conditions météorologiques sont redevenues favorables à la récolte de blé après plusieurs semaines perturbées par de fortes pluies. En Saskatchewan, le retard de récolte est important puisque, au 21 septembre, seulement 41 % de l’ensemble des cultures étaient récoltées, contre 82 % en moyenne sur cinq ans. Le blé d’hiver était néanmoins récolté à 97 %. L’attention porte désormais sur la qualité des céréales, qui a pu être dégradée par les fortes pluies.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
En Australie, la situation est contrastée, nettement favorable dans le Sud et plutôt rassurante en Australie-Occidentale après les pluies récentes. La situation est plus préoccupante en Nouvelle-Galles du Sud et dans le Queensland, deux régions qui devront faire l’objet d’une attention particulière au cours des prochaines semaines. Sur la base des données disponibles au 15 septembre, le modèle CSIRO Wheatcast prévoyait à l’échelle nationale un rendement du blé de 2,55 t/ha, contre une moyenne de long terme de 1,82 t/ha.
Le prix du maïs chute à Chicago
Les cours du maïs au CBOT de Chicago diminuaient fortement, de 1 à plus de 5 cents par boisseau selon les échéances, les baisses étant d’autant plus importantes que les échéances étaient rapprochées. La volatilité des cours au cours de la séance était comprise entre 1 et 5 cents par boisseau selon les échéances.
Le cours du Brent livraison novembre baissait de 1,37 %, à 105,31 $/baril, tandis que le WTI américain livraison novembre gagnait 0,98 %, à 93,32 $/baril. Ce matin à 6 h 43, heure de Paris, le Brent gagnait 0,99 % et le WTI 0,79 %.
Donald Trump avait déclaré lundi que les négociations avec Téhéran reprendraient dans les prochains jours. Mais l’agence de presse gouvernementale Irna a démenti cette information et assuré que la délégation iranienne présente à New York repartirait mardi sans négociation prévue. La délégation devait néanmoins rencontrer le médiateur qatari.
Sur l'échéance décembre 2026, le maïs diminuait de 5,25 cts$/boisseau à 523 cts$/boisseau. Sur l'échéance mars 2027 le prix du maïs perdait 5,50 cts$/boisseau à 536,5 cents par boisseau.
Selon le rapport Crop Progress de l’USDA publié le 28 septembre, 18 % du maïs était récolté, contre 13 % la semaine précédente et 18 % en moyenne quinquennale. Les conditions de culture ne se sont pas dégradées puisque, comme la semaine précédente, 57 % des surfaces à récolter étaient considérées comme étant dans de bonnes à excellentes conditions. De fortes pluies sont rapportées dans la Corn Belt, ralentissant la récolte du maïs.
Malgré la baisse importante de la production de maïs dans l’Union européenne, le marché mondial devrait rester largement approvisionné, ce qui rassure les opérateurs. La production et les exportations de maïs du Brésil devraient augmenter cette année. La production brésilienne est prévue à 148 Mt et les exportations à 46 Mt.
Le blé poursuit ses pertes sur Euronext
Sur Euronext, la volatilité est restée faible tout au long de la séance, avec des amplitudes intrajournalières comprises entre 3 et 6 €/t. Les prix ont évolué à la baisse, perdant de 1 à plus de 4 €/t selon les échéances.
L’échéance décembre 2026 baissait de 3,50 €/t, à 233,25 €/t, tandis que sur mars 2027, le prix du blé reculait de 2,50 €/t pour atteindre 238,25 €/t.
À noter qu’au congrès BBSGrain 2026, Dobrita Adrian, de RWA Raiffeisen Agro, a estimé que 50 à 55 % du blé du sud de la Roumanie était de qualité fourragère, confirmant les propos tenus à La Dépêche Le Petit Meunier par de grands exportateurs français de céréales. Cette dégradation de la qualité du blé roumain pourrait profiter aux exportations françaises.
Baisse du prix du maïs sur Euronext
Les cours du maïs ont évolué à la baisse ce lundi, dans le sillage du recul des marchés. Le prix du maïs perdait de 1 à 3 €/t selon les échéances. Au cours de la séance, la volatilité des prix oscillait entre 1 et 5 €/t selon les échéances.
Sur l’échéance novembre 2026, le prix du maïs reculait de 3 €/t, à 268 €/t. Sur mars 2027, il perdait 1,25 €/t pour atteindre 263 €/t.
Des achats de blé par la Tunisie et la Jordanie à des prix élevés
Comme nous l’avions prévu, les importateurs reviennent aux achats en cette fin d’année 2026.
L’agence d’État tunisienne a acheté 125 000 tonnes de blé tendre et 75 000 tonnes d’orge fourragère lors d’un appel d’offres international le 23 septembre. Le blé a été acheté à des prix compris entre 311,72 et 314,23 $/t C&F, pour livraison du 1er octobre au 15 décembre.
Le 30 juillet, 75 000 tonnes de blé tendre avaient été achetées à un prix moyen de 288,19 $/t, un niveau très inférieur aux prix actuels dans un contexte de perturbation des flux en mer Noire.
L’orge a été achetée en trois lots de 25 000 tonnes à des prix compris entre 304,23 et 307,63 $/t C&F, pour livraison du 20 octobre au 30 novembre. Ces prix sont supérieurs aux 301,70 $/t obtenus le 27 août dernier.
L’agence d’approvisionnement d’État de la Jordanie, le MIT, a acheté environ 60 000 tonnes de blé tendre pour livraison du 1er octobre au 15 novembre, à un prix de 322 $/t C&F, lors d’un appel d’offres le 22 septembre. Ce prix est, là aussi, supérieur aux 318,95 $/t obtenus lors de l’appel d’offres du 17 août.
Des stocks de céréales qui s’accumulent en Ukraine, mais des exportations de viande de volaille en hausse
Selon le service d’État des statistiques ukrainien, les stocks de céréales et de légumineuses atteignaient 24,6 Mt, soit 10,1 Mt de plus qu’à la même période l’année dernière. Les entreprises agricoles avaient stocké 28,4 Mt de céréales et de légumineuses.
Les stocks de blé s’élevaient début septembre à 14,6 Mt, en hausse de 31,6 % par rapport à septembre 2025. Ceux de maïs atteignaient 2,8 Mt, soit plus du double du stock de septembre 2025, tandis que ceux d’orge culminaient à 2,5 Mt, en hausse de 83,71 %.
Si les exportations ukrainiennes de céréales vers l’Union européenne sont difficiles, il faut noter que, de janvier à août 2026, les exportations ukrainiennes de viande de volaille et d’abats comestibles ont augmenté de 13 % par rapport à la même période de l’année précédente, pour s’établir à 332 400 tonnes. Les principaux acheteurs sont les Pays-Bas, le Royaume-Uni et la Slovaquie.
Un redémarrage rapide possible des installations céréalières russes en cas de cessez-le-feu
Reuters a examiné l’état des neuf plus gros terminaux céréaliers russes situés en mer Noire, en mer d’Azov et dans le delta du Don. Ces installations géraient 70 % du trafic céréalier avant les frappes.
Selon Reuters, trois des neuf terminaux ont subi de graves dommages. Ils représentent 20 % des capacités d’exportation de la Russie.
Le terminal le plus endommagé est celui de NKHP à Novorossiysk, d’une capacité de 7,1 Mt, où des convoyeurs ont été endommagés. Les réparations pourraient prendre de quatre à six mois. Les autres terminaux de Novorossiysk ont été peu endommagés et pourraient reprendre du service rapidement.
Le terminal ZTKT de Taman, d’une capacité annuelle de 5,5 Mt, ainsi que le terminal de Taganrog ont également cessé leur activité. La capacité combinée de ces deux terminaux atteint 6,7 Mt et le calendrier de redémarrage reste incertain.
Selon Reuters, 80 % de la capacité annuelle de ces terminaux, dont la capacité combinée atteint 52 Mt, pourraient reprendre leur activité rapidement.
Fondamentaux
Production, Russie, céréales : 141,8 Mt contre 141,2 Mt en 2025 (ource : Ministère russe du développement économique)
Production, Turquie, Blé : 23 Mt en 2026-2027 dont 18,5 Mt de blé meunier et 4,5 Mt de blé dur contre 27,8 Mt de blé l’année dernière (Source : Ameropa)
Production, Bulgarie, blé : 7,48 Mt dont 80 % de blé fourrager ‘(source : Agro Trading Bulgarie)
Production, Serbie, blé : 4 Mt (source : COFCO International)
Marchés physiques français du 28 septembre 2026 (base juillet pour les céréales)
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
| Blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Dunkerque | 220/11 meunier Récolte 2026 | oct.-déc. | 231,50 | N | -3,50 |
| Rendu La Pallice | 76/220/11 Récolte 2026 | oct.-déc. | 234,50 | N | -3,50 |
| Rendu Rouen | 76/220/11 Récolte 2026 | oct.-déc. | 231,50 | N | -3,50 |
| Rendu Pontivy/Guingamp | fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2026 | oct.-déc. | 233,50 | N | -3,50 |
| Fob Moselle | meunier Récolte 2026 | oct.-déc. | 213,50 | N | -3,50 |
| Fob Rouen | FCW Supérieur A2 classe 1 majo. incluses Récolte 2026 | sept. | n.p. | ||
| Fob La Pallice | FAW Supérieur A2 classe 1 majo. incluses Récolte 2026 | sept. | n.p. | ||
| Départ Marne | BPMF 220 Hagberg Récolte 2026 | oct.-déc. | 213,00 | N | -3,50 |
| Départ Eure/Eure-et-Loir | BPMF 76 kg/hl Récolte 2026 | sept.-déc. | 224,00 | N | -3,50 |
| Départ Sud-Est | meunier Récolte 2026 | oct.-déc. | 243,00 | N | 0,00 |
| Maïs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Bordeaux | Récolte 2026 | oct.-déc. | 269,50 | N | -3,00 |
| Rendu La Pallice | Récolte 2026 | oct.-déc. | 276,00 | N | -3,00 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 310,00 | N | -3,00 |
| Fob Bordeaux | Récolte 2026 | oct.-déc. | 269,50 | N | -3,00 |
| Fob Rhin | Récolte 2025 | sept. | 223,00 | N | -3,00 |
| Récolte 2026 | janv.-juin | 259,50 | N | -2,50 | |
| Départ Sud-Est | Récolte 2026 | oct.-déc. | 290,00 | N | 0,00 |
| Blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Port-la-Nouvelle | normes semoulières Récolte 2026 | sept.-déc. | 285,00 | N | 0,00 |
| Départ Eure/Eure-et-Loir | normes semoulières Récolte 2026 | sept.-déc. | 275,00-280,00 | N | 0,00 |
| Départ Sud-Est | normes semoulières Récolte 2026 | sept.-déc. | 275,00 | N | 0,00 |
| Orge fourragère | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Rendu Rouen | 62-63 kg/hl Récolte 2026 | oct.-déc. | 210,00 | N | -3,50 |
| Rendu Pontivy/Guingamp | Récolte 2026 | oct.-déc. | 220,50 | N | -3,50 |
| Fob Moselle | sans limit. d'orgettes Récolte 2026 | oct.-déc. | 193,50 | N | -3,50 |
| Départ Eure/Eure-et-Loir | Récolte 2026 | oct.-déc. | 201,50 | N | -3,50 |
| Départ Sud-Est | 65-67 kg/hl Récolte 2026 | oct.-déc. | 225,00 | N | 0,00 |
| Orge de brasserie - Hiver 6 rangs | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Faro 11,5% max Port 500 t Récolte 2026 | janv.-juin | 218,00 | N | 0,00 |
| Orge de brasserie - Printemps | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Fob Creil | Planet 11,5% max Port 500 t Récolte 2026 | janv.-juin | 231,00-232,00 | N | 0,00 |
| Pois | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Marne | fourrager Récolte 2026 | sept.-déc. | inc. | ||
| Départ Somme/Oise | fourrager Récolte 2026 | sept.-déc. | inc. |
Cotations des issues de meunerie du 22 septembre 2026
| Son fin blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 174,00-176,00 | T | 0,00 | |
| pellets | dispo. | 189,00-191,00 | T | 5,00 |
| Remoulage demi-blanc | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 191,00-193,00 | T | 0,00 |
| Farine basse blé tendre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 0,00 |
| Gruau de blé dur | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ Ile-de-France | dispo. | 199,00-201,00 | T | 0,00 |
Cotations commerciales des produits laitiers du 24 septembre 2026
| Poudre de lait | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours 5% H BT vrac | dispo. | 3275,00 | T | 365,00 |
| Poudre de lactosérum | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| Départ NBPL à 30 jours, BILA pH 6 vrac | dispo. | 1680,00 | T | 70,00 |
| Babeurre | Spécifications | Échéance | euro/t | Variation | |
|---|---|---|---|---|---|
| sans norme | dispo. | n.p. | |||
| normes hollandaises | dispo. | n.p. |
Evolution dollar / euro du 28 septembre 2026
| Devise | Valeur à la clôture |
|---|---|
| 1 dollar US | 0,8789 euro |
| 1 euro | 1,1378 dollar |
Clôture du marché à terme de Chicago du 28 septembre 2026
| Matières premières | Clôture | Chicago |
|---|---|---|
| Blé | 688,75 | cents/bois. |
| Maïs | 523,00 | cents/bois. |
| Ethanol | 2,161 | $/gallon |
Clôture du marché à terme Euronext du 28 septembre 2026
| Blé meunier (Euronext) | |
|---|---|
| Echéance | Clôture |
| Déc. 2026 | 233,25 |
| Mars 2027 | 238,25 |
| Mai 2027 | 239,50 |
| Volume | 93662 |
| Maïs (Euronext) | |
|---|---|
| Echéance | Clôture |
| Nov. 2026 | 268,00 |
| Mars 2027 | 263,00 |
| Juin 2027 | 261,50 |
| Volume | 2715 |
Cotations des marchés internationaux du 28 septembre 2026
| Energie | Echéance | Valeur à la clôture |
|---|---|---|
| Pétrole (Nymex) | Nov. 2026 | 92,60 $ |
| Indices des frets maritimes | du 28 septembre | Variation |
|---|---|---|
| Baltic Dry Index (BDI) | 3268 | -158,00 |
| Baltic Panamax Index (BPI) | 2402 | -5,00 |
| Baltic Capesize Index (BCI) | 5351 | -433,00 |
| Baltic Supramax Index (BSI) | 1790 | 4,00 |
| Baltic Handysize Index (BHSI) | 1012 | 1,00 |
Les prix du blé tendre, de l’orge fourragère, de l’orge de brasserie et du maïs ont perdu du terrain sur le marché physique…
Les prix du colza et du tournesol sur le marché physique français ont reculé entre le 21 et le 28 septembre 2026, dans…
L’évolution des prix du blé, de l’orge et du maïs français entre le 25 et le 28 septembre 2026, expliquée par La Dépêche Le…






