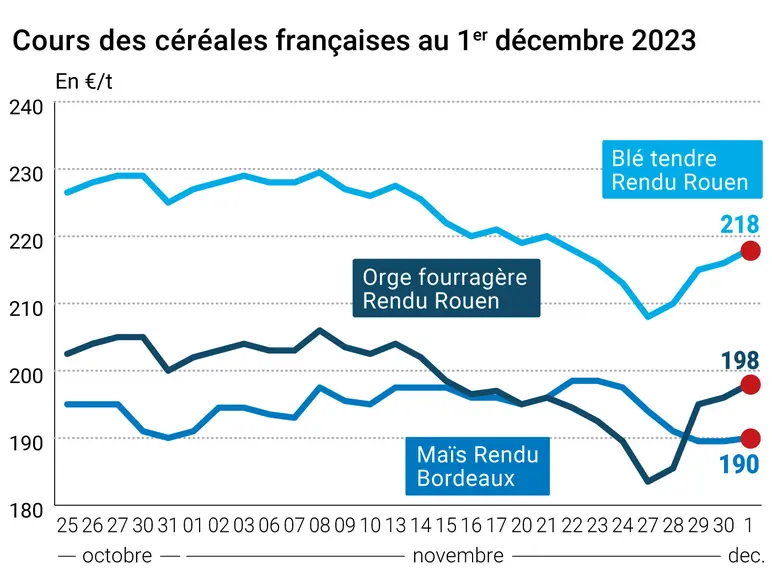
Les prix des principaux contrats à terme en blé et en maïs ont poursuivi vendredi 1er décembre sur leur lancée haussière, sur le CBOT comme sur Euronext, et pour toutes les échéances. La dynamique était cependant un peu plus sensible en blé qu’en maïs. Le maïs Euronext renoue avec le seuil des 200 €/t (échéance mars, la plus travaillée). Les prix sur les marchés physiques hexagonaux ont progressé en blé tendre, en orge fourragère et en maïs. Ils étaient stables en blé dur.
Le blé bénéficiait de facteurs favorables en Europe (achats internationaux suite à la baisse des cours précédente, parité euro-dollar qui redonne de la compétitivité aux origines européennes, difficultés météorologiques sur le bassin de la mer Noire…) pour progresser, entraînant avec lui les origines états-uniennes (intérêt de la Chine pour cette origine). En France, le retour du froid a permis d'avancer les travaux de semis mais, attention, la pluie doit faire son retour cette semaine sur des sols très gorgés d’eau.
En maïs, les cours ont profité des interrogations des opérateurs et des observateurs quant à la production réelle de maïs brésilien, certes révisée à la baisse ces derniers jours mais encore à un très haut niveau. La météo sud-américaine est également scrutée de près. Ce mouvement profite plus aux origines états-uniennes qu’européennes. Outre-Atlantique, ce sont des opérations de couvertures courtes et d’achats techniques qui ont animé le marché.
Selon Vasyl Zvarych, ambassadeur d’Ukraine en Pologne, des propositions et des compromis ont été trouvés pour régler le blocage des camions ukrainiens à la frontière avec la Pologne, d’après une information d’Ukrinform du 4 décembre.
Du côté de la macroéconomie, le dernier discours de l’année du président de la banque fédérale états-unienne (FED) est un modèle d’équilibre, oscillant entre "Nous sommes prêts à resserrer davantage notre politique si cela s'avère approprié" et une confiance accrue dans le niveau actuel des taux directeurs (entre 5,25 et 5,50 %) pour réduire le niveau d’inflation. L’euro a baissé pour sa part, pour une parité en-dessous des 1,0850 dollar. Comme prévu, les annonces de l’Opep et de ses partenaires n’ont pas eu l’effet escompté et les cours du pétrole, en Europe comme aux Etats-Unis, ont continué de perdre du terrain. A noter que le Brésil a annoncé qu’il allait rejoindre cette institution.
Fondamentaux :
UE, blé, production : la Commission européenne a maintenu son estimation de production 2023-2024 à 125,6 Mt (source : Commission européenne) ;
Brésil, maïs, production : la deuxième production est vue à la baisse, à 97,3 Mt ;
Roumanie, blé, production : prévue entre 10,09 Mt et 11,15 Mt pour une surface plantée de 2,3 Mha (source : Agritel) ;
Ukraine, blé, production : 19,7 Mt estimée pour 2024 contre 20,74 Mt pour 2023 (source : SovEcon).
Commerce international :
Algérie, blé dur, appel d’offres : lancement d’un nouvel appel d’offres en blé dur par l’OAIC (source : OAIC) ;
Ukraine, grains, exportations : elles sont en baisse, à 13,4 Mt depuis le début de la campagne commerciale 2023-2024 (source : ministère de l’Agriculture ukrainien).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.