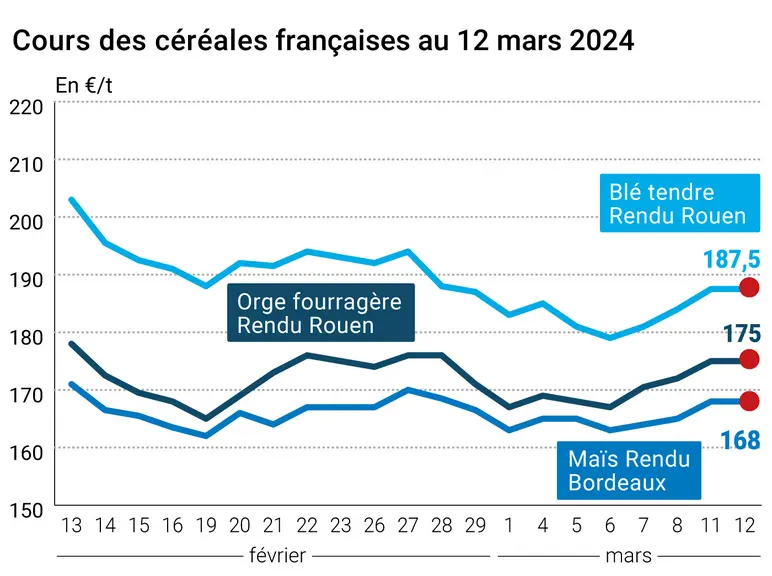
L’évolution des prix du blé, de l’orge et du maïs français entre le 11 et le 12 mars, expliquée par La Dépêche Le petit meunier.
Les cours des principaux contrats à terme sur le blé et sur le maïs ont marqué une pause ce mardi 12 mars 2024 sur le CBOT et Euronext. Outre-Atlantique, ceux du blé étaient plutôt en toute petite hausse sur l’échéance la plus travaillée, mai 2024, alors qu’ils reculaient dans les mêmes proportions sur la nouvelle récolte. Les cours du maïs états-uniens étaient globalement stables (toute petite hausse sur mars, à l’équilibre ensuite jusqu’en juillet 2025). En Europe, les cours du blé ont terminé à l’équilibre pour les échéances de mai, sous la barre des 200 €/t donc, et de septembre pour la nouvelle récolte (au-dessus des 205 €/t). Le maïs européen progressait légèrement sur toutes les échéances. Les prix sur les marchés physiques hexagonaux ont clôturé de façon stable sur le blé tendre, l’orge fourragère, le maïs et le blé dur.
De l'autre côté de l'Atlantique, l’intérêt acheteur demeure en blé, de pair avec des opportunités d’achat entrevues par les opérateurs en dépit des annulations de contrats d’achats antérieurs passés par la Chine. On signalait il y a quelques jours le possible retour de l’Inde comme importateur de blé. Ceci se confirme à la lumière de l’état des niveaux des stocks du pays, l’Etat ayant décidé d’en vendre une partie sur le marché intérieur pour éviter des mouvements inflationnistes sur la céréale. En Europe, les différentes annonces d’achat et celle sur une baisse des exportations ukrainiennes ont plutôt soutenu le marché.
En maïs, la Conab, services détachés du ministère de l'Agriculture brésilien, a publié des chiffres à la baisse pour la production de maïs alors que les exportations de la graine jaune du pays ont été confirmées en repli en mars versus le même mois de l’an passé.
Globalement, de nouvelles tensions en mer Rouge et l’accentuation d’opérations de destruction (attaques au sol, tirs de drones…), tant du côté russe qu’ukrainien dans le conflit qui oppose les deux pays, inquiètent les acteurs des marchés. On note aussi le retour d’un temps plus chaud et plus sec sur le centre-ouest du Brésil, des excès de pluies en Argentine et toujours des températures largement au-dessus de la moyenne sur l’ensemble de la zone Europe.
En France, à l’issue de la réunion entre le gouvernent et les syndicats agricoles, leurs représentants ont précisé ce mardi que le Premier ministre leur avait demandé quelles mesures pouvaient annoncer le président de la République pour tenter de mettre fin à leur mobilisation. De leur côté, les céréaliers ont réitéré leur demande de remettre en place des droits de douane concernant les importations ukrainiennes en la matière, faute de quoi, des actions de mécontentement seront inévitables si cette question reste en l’état.
Côté pétrole, les cours mondiaux ont terminé en légère baisse ce mardi alors que l’Union française des industries pétrolières a annoncé, lors d’une conférence de presse, que la consommation de produits pétroliers en France (carburants, fioul domestique, lubrifiants, bitume, matières premières pour la pétrochimie) a baissé de 1,6 % en 2023 : 65 Mt contre 66 Mt en 2022 et 67 Mt en 2021. La Banque de France a indiqué quant à elle que le pays devrait passer sous la barre des 2 % en matière d’inflation en 2025, à + 1,7 %. Cette dernière s’établirait à +2,5 % en 2024 après +5,7 % en 2023. Le PIB du pays atteindrait +0,8 % en 2024 après + 0,9 % en 2023. Il s’afficherait à +1,5 % en 2025 et à +1,7 % en 2026.
Fondamentaux
Brésil, maïs, production : estimée à 112,8 Mt en mars contre 113,7 Mt en février et 131,9 Mt l’an passé à la même date (source : Conab) ;
Ukraine, céréales et oléagineux, production : estimée à 76,1 Mt en récolte 2024 contre 82,6 Mt en récolte 2023 (source : Union des grains d’Ukraine) ;
Kazakhstan, grains, production : le pays est prêt à fournir 2 Mt de grains par an à la Chine, en dépit de ses difficultés à produire des céréales ces dernières années (source : ministre de l’Agriculture du pays).
Commerce international
Jordanie, orge fourragère, achat : 60 000 t, origine optionnelle, à charger durant la première moitié d'avril (source : Etat jordanien).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.