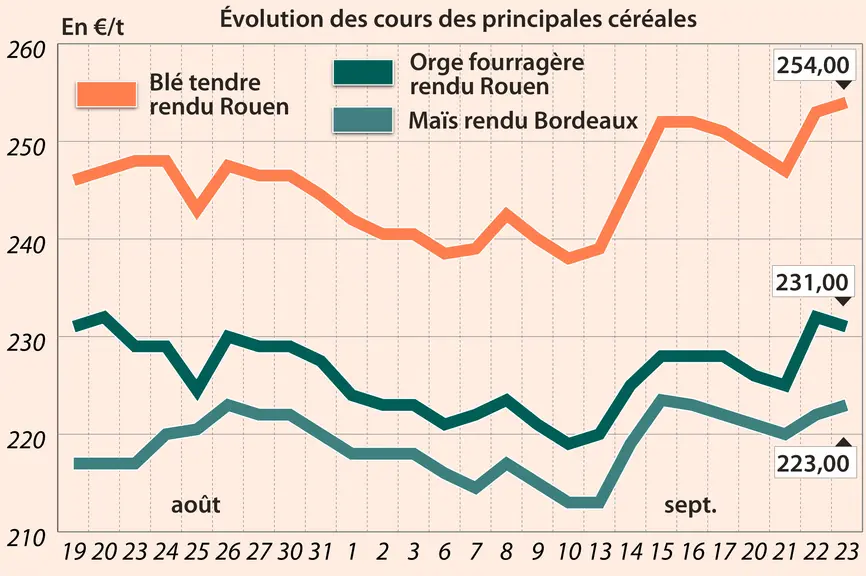
Les principaux cours des contrats Blé et Maïs ont encore progressé, jeudi 23 septembre, sur le marché à terme de Chicago. Sur l’échéance Décembre en blé, on se retrouve avec un cours supérieur à 715 cts$/boiss. et au-dessus des 730 cts$/boiss. pour l’échéance Mai. La hausse est moindre en maïs. La dynamique est identique sur Euronext avec une échéance Décembre qui termine au-dessus des 250 €/t. Les cours du maïs sur le marché à termes européen augmentent aussi. Progression également pour les prix sur les marchés physiques en blé tendre et en maïs. Aux Etats-Unis, les fonds se montraient hier nets acheteurs en maïs et en blé.
Les inquiétudes liées aux problématiques de risques du géant de la promotion immobilière chinois Evergrande semblaient se résorber hier, avec le sentiment que les autorités chinoises allaient gérer le dossier pour éviter de trop grands remous sur les marchés financiers en général. Le discours de la Fed a montré aussi des éléments propres à rassurer les marchés quant à la normalisation de l’économie états-unienne.
Les cours du blé stagnaient ce jeudi sur le bassin de la mer Noire alors que ceux du maïs, sur le rapproché, repartaient à la hausse.
Les acteurs des marchés de matières premières agricoles attendent désormais la publication, le 30 septembre, du Small Grains Report sur les rendements de la saison 2021 en blé-avoine-orge et du rapport trimestriel sur l’état des stocks des principales cultures aux Etats-Unis au 1er septembre. Certains opérateurs s’attendent à une baisse de la production des blés de printemps.
Les conditions de culture du maïs français sont toujours satisfaisantes
Dans sa nouvelle livraison hebdomadaire, pour la semaine 37 du 14 au 20 septembre, le rapport Céré’Obs fait état de conditions de culture "bonnes à très bonnes" stables à 89 % (59 % en 2020) pour le maïs grain. Le stade "humidité du grain à 50 %" évolue de 64 % à 79 % (93 % en 2020). La date médiane de ce stade présente un retard de dix jours sur la moyenne quinquennale et de douze jours sur celle de l’année dernière. Le stade "récolte" débute avec 1 % des surfaces en place (15 % en 2020).
Sur le plan international, le Conseil international des grains (IGC ou CIC) a revu à la baisse sa prévision de production de blé dans le monde pour la campagne 2021/2022, à 781 Mt contre 782 Mt précédemment. Ceci fait baisser mécaniquement les stocks mondiaux d’1 Mt, à 277 Mt, les prévisions de consommation restant inchangées. En revanche, le CIC a rehaussé sa prévision de production mondiale de maïs, 1 209 Mt contre 1 202 Mt lors de sa précédente publication (282 Mt de stocks contre 270 Mt et consommation inchangée).
En Argentine, les semis de maïs sont estimés réalisés à hauteur de 8,5 %.
Côté commerce international, la demande ne se dément pas. L’Algérie aurait acheté entre 300 000 t et 500 000 t de blé dur, d’origine optionnelle, à un prix compris entre 620 $/t Caf et 640 $/t Caf. Le Mexique et le Canada seraient les deux fournisseurs. Taïwan aurait acheté près de 50 000 t de blé meunier d'origine Etats-Unis. Par ailleurs, l’USDA a confirmé une vente de 138 403 t de maïs états-unien au Guatemala.
Les ventes à l’export sont ressorties en blé à 355 900 t, dans les attentes des analystes, et en maïs à 373 000 t, dans les attentes.
L’Australie attend une très bonne récolte de blé à venir et pourrait exporter vers la Chine, et ce, malgré les tensions géopolitiques entre les deux pays.
La Russie pourrait imposer de nouvelles restrictions à l’export comte tenu de l’activité globale et de la situation du commerce des grains à l’international. Certains opérateurs déclarent même que la stratégie de la Russie sur ce segment des exportations devient de plus en plus difficile à décrypter.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.