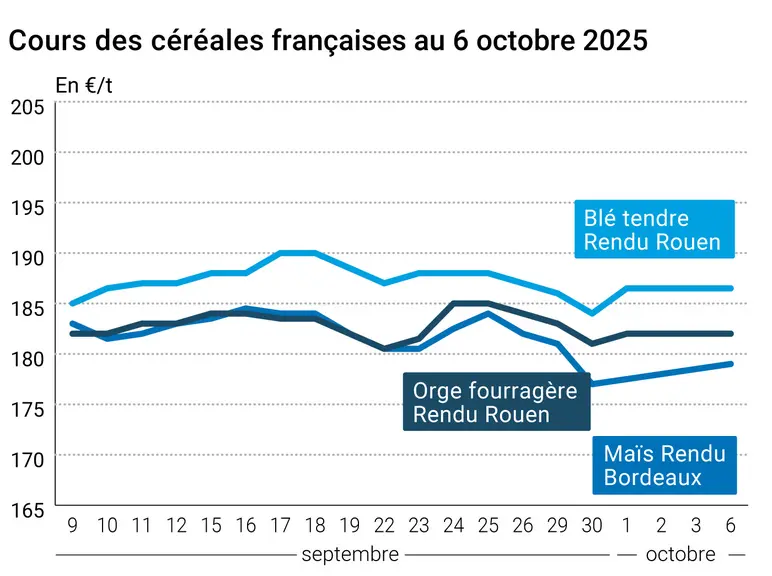
L’évolution des prix du blé, de l’orge et du maïs français entre le 3 et le 6 octobre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le maïs suivaient une petite tendance haussière ce lundi 6 octobre 2025, tant sur le CBOT que sur Euronext. Si le maïs états-unien grignotait un tout petit peu de terrain pour toutes les échéances jusqu’en juillet 2026 (désormais troisième terme le plus traité après décembre et février), il subissait quelques reculs sur les échéances encore plus lointaines. Sur Euronext, toutes les échéances du contrat maïs étaient orientées à la hausse, sauf celle de mars 2026. Le maïs sur le CBOT enregistre sa troisième hausse depuis le début octobre et a retrouvé ce lundi son plus haut du mois sur l’échéance de décembre. Sur le marché à terme européen, il enregistre sa troisième hausse consécutive en quatre séances et atteint ainsi son plus haut niveau du mois sur l’échéance de novembre. Les cours du blé coté à Chicago ont un peu reculé pour leur part, toutes échéances confondues, après trois séances de hausse consécutives. Sur Euronext, les cours du blé sont demeurés stables sur l’échéance la plus rapprochée de décembre et ont cédé un peu de terrain sur les échéances allant jusqu’en mars 2027. Ils ont augmenté deux fois, pour une baisse, depuis le début du mois. Sur les marchés physiques hexagonaux, les prix sont demeurés stables en blé tendre, en blé dur et en orge fourragère alors qu’ils ont un peu progressé en maïs.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les prises de bénéfices et les ventes techniques ont dominé ce lundi sur le CBOT, la robustesse du dollar face à l’euro notamment ajoutant une pression baissière sur les cours du blé. Des pluies sont apparues dans certaines régions des Etats-Unis, retardant certains travaux de semis mais favorisant l’humidité des sols à l’approche de la période de dormance. Dans son bulletin hebdomadaire du 6 octobre, Sask Wheat confirme que les marchés continuent de digérer, depuis six semaines maintenant, les annonces de bonnes récoltes partout dans l’hémisphère nord et intègrent aussi, depuis un peu plus récemment, un phénomène identique concernant l’hémisphère sud, tant en termes de qualité que de quantité. Toujours pour Sask Wheat, l’idée générale qui ressort des analyses des opérateurs des marchés est que même si les programmes à l’exportation enregistrent des retards à l’allumage en ce début de campagne, la demande mondiale existe bel et bien et finira par se manifester à un moment ou à un autre.
Côté maïs, les opérateurs de marché scrutent le rythme de la récolte états-unienne (de petits retards sont annoncés dans certaines parties du Midwest et des Plaines en raison de pluie) et les ventes à l’exportation de la céréale (voir Commerce international), plutôt soutenues la semaine passée grâce au Japon et au Mexique. Les chargements états-uniens depuis le début de la campagne (le 1er septembre) atteignent 6,7 Mt, soit +56 % par rapport à la même époque en 2024. Les analystes de marché estiment qu’environ 30 % des récoltes seraient achevées, chiffre non officiel en l’absence de publications de l’USDA en raison du "shutdown" concernant les administrations états-uniennes.
Sask Wheat estime aussi que les exportations canadiennes en blé dur s’avèrent plutôt fortes en ce début de campagne avec de bons prix pour les destinations UE et Afrique du Nord.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Les marchés ont dû également composer avec le "shutdown" concernant les différentes administrations d’Etat aux Etats-Unis : les rapports classiques de type Crop Progress (hebdomadaire) et Wasde (mensuel) ne sont pas publiés cette semaine. Seul le rapport sur les inspections à l’exportation a été publié ce lundi. Les précipitations devraient rester disparates sur le territoire états-unien du 6 au 13 octobre, principalement localisées sur le Kansas, l’Iowa et les zones de culture situées plus à l’est. Du côté des températures, elles devraient demeurer supérieures aux normales saisonnières sur l’ensemble du centre et de l’est des États-Unis. On pourrait noter des ralentissements de récolte dans certaines zones du Midwest, où les pluies seront concentrées. Les semis au Kansas pourraient connaître un léger ralentissement des travaux agricoles, pour cause de sols trop secs. A noter que les pluies tombées en zone mer Noire n’ont pas forcément concerné les zones qui souffraient le plus de sécheresse en Russie et en Ukraine.
En France, une nouvelle démission du gouvernement à peine mis en place favorise le sentiment d’instabilité, une chose dont les marchés ont horreur, et pénalise l’euro face au dollar, ce qui peut apparaître comme un effet d’aubaine pour la compétitivité des origines Europe. Du côté des coopératives, outre une nouvelle ligne de production d’ingrédients à base de céréales et légumineuses pour un montant de 15 millions d'euros, Limagrain vient d’annoncer, sur son site de Saint-Ignat (Puy -de-Dôme), un agrandissement du moulin pour une valeur de 12 millions d’euros correspondant à l’ajout de 23 silos de blé, 4 silos de farine et 4 silos de coproduits. Les silos sont désormais opérationnels et le moulin a démarré sa production en avril 2025.
Commerce international :
Etats-Unis, blé, inspections à l’exportation : pour la semaine se terminant au 10 octobre 2025, 505 096 t (source : USDA)
Etats-Unis, maïs, inspections à l’exportation : pour la semaine se terminant au 10 octobre 2025, 1 599 941 t, dans les attentes des analystes (source : USDA)
Arabie saoudite, blé, achat : confirmation ce lundi d’un achat de 455 000 t de blé tendre à 12,5 % de protéines, probablement en origine zone mer Noire (source privée)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.