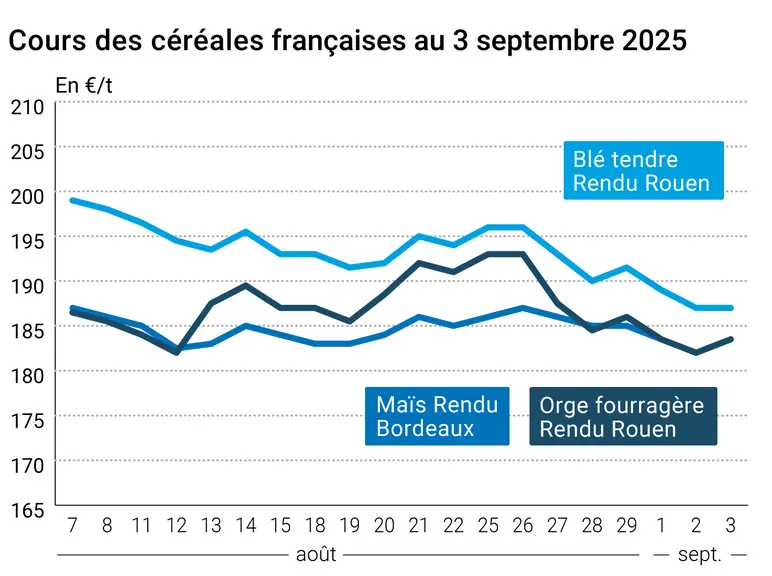
L’évolution des prix du blé, de l’orge et du maïs français entre le 2 et le 3 septembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme ont nettement perdu du terrain ce mercredi 3 septembre 2025 sur le CBOT en blé comme en maïs, sur toutes les échéances. En blé, le contrat le plus traité, décembre, se rapproche des 520 cts$/boisseau. En maïs, on repasse sous les 420 cts$/boisseau pour l’échéance la plus traitée de décembre alors que celle de juillet devient la troisième la plus traitée. Sur Euronext, le blé a progressé sur l’ensemble des échéances (sauf septembre, très peu active), tout juste au-dessus des 190 €/t pour décembre (la plus travaillée). Il faut attendre le terme de mai pour retrouver un cours au-dessus des 200 €/t. En maïs, les cours ont également grimpé. Sur les marchés physiques hexagonaux, les prix ont plutôt progressé en maïs et en orge fourragère. Ils sont stables en blé tendre et à la baisse en blé dur.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Outre-Atlantique, les opérateurs ont pris acte, une fois de plus, de récoltes de blé au niveau mondial plutôt abondantes, ce qui supprime tout risque sur l’offre à l’heure actuelle. Attention aux qualités pour les blés origine Russie. Les regards vont désormais se tourner vers les conditions de semis des blés d’hiver, avec la perspective de sols particulièrement secs. Des pluies importantes en Argentine commencent à susciter quelques inquiétudes quant au bon développement des semis, qui avaient plutôt bien débuté jusque-là. Les prix ont légèrement progressé sur Euronext, sous l’influence d’achats à bon compte et de considérations techniques, le marché intégrant les fluctuations de la paire euro-dollar notamment. Dans le rapport hebdomadaire de positions des traders, Euronext, au vendredi 29 août 2025, indique que les opérateurs dits financiers ont augmenté leur position nette courte sur le blé (d'environ 4 100 lots) pour atteindre environ -257 600 lots. Le ministère de l’Agriculture allemand prévoit désormais un volume de production de 22,45 Mt, en hausse pour le blé tendre d’hiver. Les opérateurs européens travaillent beaucoup en ce moment à rester compétitif face aux origines zone mer Noire, notamment pour pouvoir servir quelques acheteurs présents sur le marché (Tunisie par exemple). On note également un retour de la sécheresse dans le sud de la Russie, une situation identique à celle de l’an passé à la même époque.
En blé dur, les prix ont plutôt perdu du terrain en Italie depuis le début du mois de septembre (entre 3 €/t et 5 €/t), selon les analystes d’Intergrain Italie.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté maïs, la séance a été animée par des ventes techniques et de la part des fonds sur le CBOT à Chicago. La dynamique à l’export reste vive. Une estimation d’un cabinet privé aux Etats-Unis prévoit que le rendement de la graine jaune locale pourrait atteindre 187,52 boisseau par acre, une production de 16,631 millions de boisseaux. Les opérateurs surveillent aussi la météo et les premières récoltes. On attend toujours de chiffres de production en baisse en France par rapport à l’an passé. Dans le rapport hebdomadaire de positions des traders, Euronext, au vendredi 29 août 2025, note que les opérateurs financiers ont diminué leur position nette courte sur le maïs (d'environ 100 lots) pour atteindre environ -11 500 lots.
Côté macroéconomie, à signaler que la Commission européenne a soumis, le 3 septembre, au Conseil européen, ses propositions relatives à la signature et à la conclusion de l’accord de partenariat UE-Mercosur et de l’accord global modernisé UE-Mexique, selon un communiqué publié par la Commission européenne.
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Tunisie, blé, achat : potentiel achat de 125 000 t, par l’agence d’Etat pour des chargements prévus entre octobre et novembre ; prix le plus bas à 255,86 $/t C&F et autres prix entre 256,43 et 257,42 $/t C&F ; Bunge serait le vendeur (source : traders européens)
Jordanie, orge, appel d’offres : appel d’offres annulé ; prochain appel d’offres le 10 septembre pour chargement première quinzaine d’octobre et première quinzaine de décembre (source : MIT)
Marchés physiques français du 3 septembre 2025 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2025
oct.-déc.
186,50
T
Rendu La Pallice
76/220/11 Récolte 2025
sept.-oct.
186,50
T
Rendu Rouen
76/220/11 Récolte 2025
oct.-déc.
187,00
T
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025
sept.-déc.
182,50
T
0,50
Fob Moselle
meunier Récolte 2025
sept.-déc.
178,50-180,00
T
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2025
sept.
194,16
-4,57
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2025
sept.
194,66
-5,27
Départ Marne
BPMF 220 Hagberg Récolte 2025
oct.-déc.
181,50
N
-4,00
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
sept.-déc.
179,50
N
-5,00
Départ Sud-Est
meunier Récolte 2025
oct.-déc.
195,00
N
-0,50
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2025
sept.-déc.
265,00
N
-5,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2025
sept.-déc.
270,00
N
-5,00
Départ Sud-Est
normes semoulières Récolte 2025
sept.-déc.
265,00
A
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2025
oct.-déc.
183,50
N
1,50
Rendu La Pallice
Récolte 2025
oct.-déc.
183,50
N
Rendu Pontivy/Guingamp
Récolte 2025
oct.-déc.
191,50
N
0,50
Fob Bordeaux
Récolte 2025
oct.-déc.
187,50
N
1,50
Fob Rhin
Récolte 2025
oct.-déc.
184,00-188,00
N
Récolte 2025
janv.-juin
189,00
T
0,50
Départ Sud-Est
Récolte 2025
oct.-déc.
195,00
N
2,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2025
oct.-déc.
183,50
T
Rendu Pontivy/Guingamp
Récolte 2025
oct.-déc.
182,50-183,50
N
Fob Moselle
sans limit. d'orgettes Récolte 2025
oct.-déc.
168,00
T
Départ Eure/Eure-et-Loir
Récolte 2025
sept.-déc.
170,50
T
Départ Sud-Est
65-67 kg/hl Récolte 2025
oct.-déc.
185,00-190,00
A/V
2,50
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2025
janv.-juin
187,00
V
-6,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2025
janv.-juin
196,00-197,00
N
-5,50
Cotations des issues de meunerie du 2 septembre 2025
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
132,00-134,00
T
pellets
dispo.
142,00-144,00
T
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
154,00-156,00
T
Farine basse blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
Gruau de blé dur
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
Cotations commerciales des produits laitiers du 28 août 2025
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2400,00
N
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
930,00
T
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
inc.
normes hollandaises
dispo.
inc.
Evolution dollar / euro du 3 septembre 2025
Devise
Valeur à la clôture
1 dollar US
0,8581 euro
1 euro
1,1653 dollar
Clôture du marché à terme de Chicago du 3 septembre 2025
Matières premières
Clôture
Chicago
Blé
504,00
cents/bois.
Maïs
397,75
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 3 septembre 2025
Blé meunier (Euronext)
Echéance
Clôture
Sept. 2025
182,25
Déc. 2025
190,25
Mars 2026
197,75
Volume
71965
Maïs (Euronext)
Echéance
Clôture
Nov. 2025
187,00
Mars 2026
193,50
Juin 2026
199,00
Volume
2925
Cotations des marchés internationaux du 3 septembre 2025