COTidienne
Marché des céréales du 24 mars 2025 - Les pourparlers entre les États-Unis et la Russie sur la relance du corridor en mer Noire font chuter les prix du blé
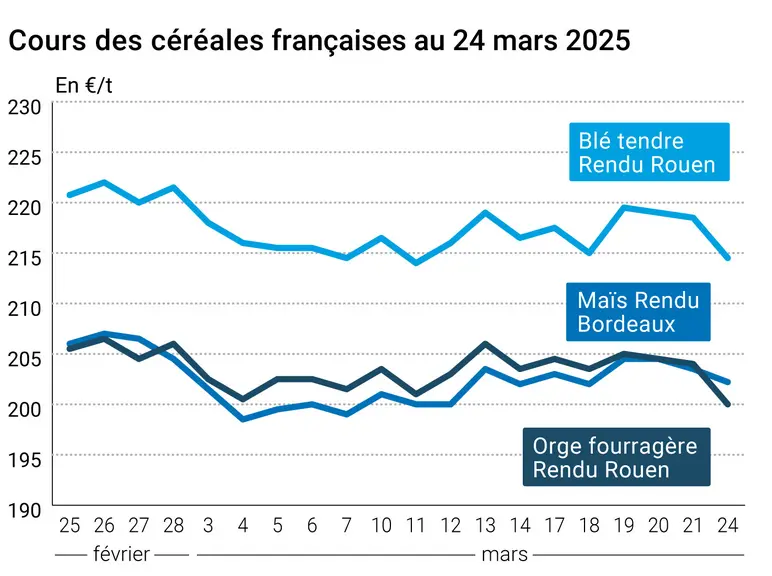
L’évolution des prix du blé, de l’orge et du maïs français entre le 21 et le 24 mars 2025, expliquée par La Dépêche-Le Petit Meunier.
Les prix du blé ont perdu 4 €/t sur Euronext entre le 21 et le 24 mars, plombés par les perspectives d’un accord en mer Noire permettant de sécuriser les exportations de blé. En effet, les diplomates russes et états-uniens se sont rencontrés à Ryadh (Arabie saoudite) hier, et ont évoqué la possibilité de renouveler le corridor d’exportations de grains en vigueur en 2022-2023. De plus, des précipitations sont prévues en Russie par la firme météorologique Maxar, et le cabinet d’analyse Ikar a ainsi relevé le niveau de la récolte russe pour 2025 à 82,5 Mt. Par ailleurs, le rapport Mars de la Commission européenne était plutôt positif pour la récolte 2025 dans l’Union européenne. L’extension par l’Onicl marocain de la campagne de subvention des importations de blé de mai à décembre 2025, à cause des mauvaises perspectives de production dans le pays, n’a pas réussi à apporter de soutien aux cours. Les cotations du maïs ont suivi à la baisse dans une moindre mesure. Pour Maksym Kharchenko, analyste pour UkrAgroConsult, estime que les guerres commerciales états-uniennes devraient relancer les exportations de maïs ukrainien vers la Corée du Sud. En 2025-2026, l’Ukraine pourrait ainsi expédier 1,5 à 2 Mt vers cette destination, le reste des besoins étant complété par le Brésil et l’Argentine. D’autre part, si les prix ukrainiens du blé ont reculé sur la semaine, selon Graintrade, les prix russes et roumains ont eux progressé, de même que ceux des origines australienne et argentine. Sur les marchés physiques français, les cotations du blé, du maïs et de l’orge fourragère marquaient le pas.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Aux États-Unis, les prix du blé ont également reculé avec les perspectives positives pour les exportations depuis la mer Noire. Des pluies devraient soulager certaines zones des Grandes Plaines. Les conditions de culture telles qu’évaluées par l’USDA se sont également améliorées dans le Kansas et au Texas. Les chiffres de ventes à l’exportation ressortis au-dessus des attentes ne sont pas parvenus à inverser la tendance. En Australie, des pluies sont attendues dans le nord du pays, mais les régions du Sud qui concentrent la plupart des cultures céréalières ne devraient rien recevoir. Les dernières menaces de Donald Trump d’apposition de droits de douane de 25 % sur les marchandises en provenance des pays se fournissant en gaz et en pétrole au Venezuala ainsi que sa proposition de taxation des navires fabriqués en Chine dans les ports américains n’offraient guère de perspectives réjouissantes pour les exportations états-uniennes de maïs. De plus, les attachés de l’USDA au Mexique et en Afrique du Sud prévoient une hausse de la production de ces pays pour la campagne 2025-2026, et donc un recul des importations mexicaines et une hausse des exportations sud-africaines. Les ventes à l’exportation états-unienne étaient pourtant toujours dynamiques, avec le Mexique en première position parmi les importateurs.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Fondamentaux :
Union européenne, blé tendre, rendement : 6,00 t/ha en 2025 contre 5,58 t/ha en 2024 (source : Commission européenne)
Union européenne, blé dur, rendement : 3,70 t/ha en 2025 contre 3,56 t/ha en 2024 (source : Commission européenne)
Union européenne, orge d’hiver, rendement : 5,15 t/ha en 2025 contre 4,88 t/ha en 2024 (source : Commission européenne)
Russie, blé, production : 82,5 Mt prévues pour 2025 contre 81 Mt selon la précédente prévision (source : Ikar)
Mexique, maïs, production : 24,5 Mt prévues pour 2025-2026 contre 23,7 Mt en 2024-2025 (source : attaché états-unien à Mexico)
Afrique du Sud, maïs, production : 16 Mt prévues pour 2025-2026 contre 15,660 Mt en 2024-2025 (source : attaché états-unien à Pretoria)
Commerce international :
États-Unis, blé, ventes à l’exportation : 484 701 t la semaine se terminant au 20 mars (source : USDA)
États-Unis, maïs, ventes à l’exportation : 1 463 093 t la semaine se terminant au 20 mars (source : USDA)
Ukraine, maïs, exportations : 1,5 à 2 Mt sur la Corée du Sud en 2025-2026 (source : analyste privé)
Mexique, maïs, importations : 24,8 Mt prévues pour 2025-2026 contre 23,7 Mt en 2024-2025 (source : attaché états-unien à Mexico)
Afrique du Sud, maïs, exportations : 1,850 Mt pour 2025-2026 contre 1,5 Mt en 2024-2025 (source : attaché états-unien à Pretoria)







