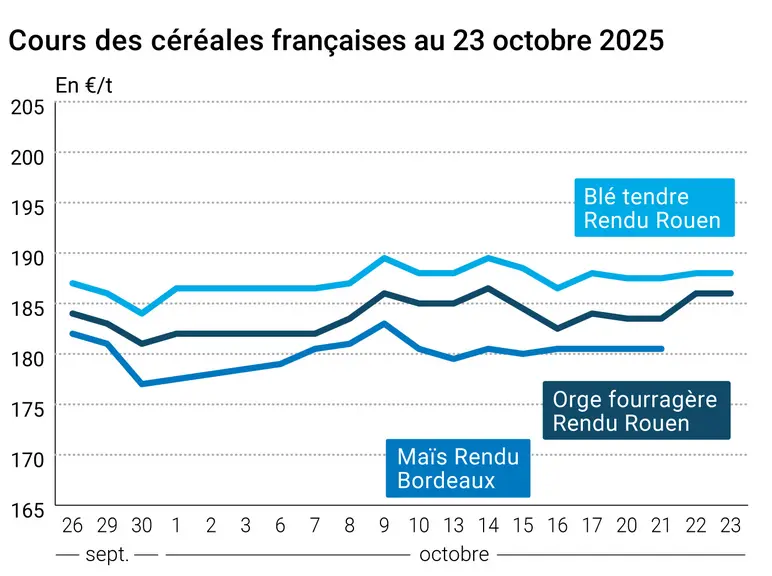
L’évolution des prix du blé, de l’orge et du maïs français entre le 22 et le 23 octobre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les prix du blé ont peu évolué sur Euronext entre le 22 et le 23 octobre. Ceux du maïs ont clôturé en très légère baisse sur les échéances mars et novembre, mais sont restés stables sur les autres. Le marché est toujours suspendu aux relations sino-états-uniennes, aux révisions en hausse de la production de céréales dans le monde et au rythme d’exportations russes. Sur les places hexagonales, les cotations du blé et de l’orge n’ont pas varié. Celles du maïs ont un peu baissé. En France, les semis de blé et d’orge d’hiver et la récolte de maïs affichent un rythme de progression relativement soutenu, selon FranceAgriMer. Les emblavements représentent maintenant respectivement 57 % et 73 % des surfaces prévues en blé et en orge d’hiver, rapporte Céré’Obs ce matin. Des chiffres légèrement supérieurs à la moyenne quinquennale. En maïs, la récolte gagne 19 points sur la semaine et atteint maintenant 75 % des surfaces en place, là aussi en avance par rapport à l’historique.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
En Ukraine, Graintrade rapporte que les prix de l’orge à l’exportation continuent d’augmenter, tirés vers le haut par des achats des traders qui espèrent une hausse de la demande sur les mois à venir. La hausse se concentre sur l’orge fourragère ; la demande est limitée en orge brassicole ukrainienne cette année car les malteurs ont peu de perspectives d’exportation vers l’Union européenne au vu des disponibilités locales.
Aux États-Unis, les marchés des céréales continuent d’évoluer au gré des perspectives de rétablissement des relations commerciales entre la Chine et les États-Unis. Donald Trump a confirmé la rencontre avec Xi Jinping, ce qui a apporté du soutien aux marchés du soja et à ceux du blé et du maïs par ricochet. La mise en place de sanctions états-uniennes sur deux exportateurs de pétrole russe ont également fait grimper les cours du pétrole, ce qui a apporté un argument supplémentaire pour la hausse des prix des céréales. De plus, les prix physiques du maïs aux États-Unis ont tendance à augmenter, tirés vers le haut par la rétention des agriculteurs et les incertitudes sur le volume de la récolte. Stone X s’inquiétait également des conséquences des précipitations abondantes dans le nord de la Chine sur les importations du pays.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Pourtant, les fondamentaux restent lourds sur le marché mondial. Le Conseil international des céréales a révisé en hausse de 5 Mt sa prévision de stocks finaux en blé pour 2025-2026, avec un ajustement de la production mondiale de 8 Mt. Les stocks de report ont également été relevés en maïs. La Conab brésilienne s’attend à des surfaces de maïs en hausse de 4 % d’un an sur l’autre. Les semis de maïs progressent en Argentine, avec 30 % des surfaces déjà emblavées selon le consultant Michael Cordonnier.
Fondamentaux :
Monde, blé, production : 827 Mt en 2025-2026, contre 819 Mt pour la précédente estimation (source : CIC)
Monde, blé, échanges : révisés en hausse à 208 Mt soit 5,5 % de plus que la campagne précédente (source : CIC)
Monde, blé, stocks fin de campagne : 275 Mt en 2025-2026 contre 270 Mt pour la précédente prévision (source : CIC)
Monde, maïs, production : stable à 1,297 milliards de tonnes, soit 4,7 % de plus qu’en 2024 (source : CIC)
Monde, maïs, stocks fin de campagne : revus en hausse à 299 Mt contre 294 le mois précédent (source : CIC)
Brésil, maïs, surfaces : attendues à 56 Mha en 2025-2026 soit 4 % de hausse (source : Conab)