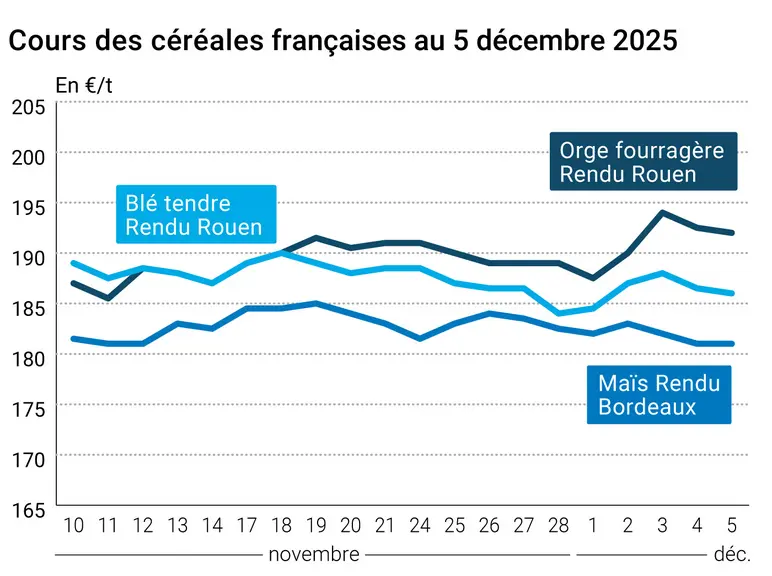
L’évolution des prix du blé, de l’orge et du maïs français entre le 4 et le 5 décembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont cédé 0,50 €/t sur l’échéance mars d’Euronext entre le 4 et le 5 décembre, 1 €/t sur mai et 0,75 €/t sur septembre. Ceux du maïs ont évolué à la marge sur les échéances des récoltes 2025 et 2026. Le renforcement de l’euro face au dollar a quelque peu affecté la compétitivité du blé européen. En France, les très bonnes conditions de culture en blé et orge dévoilées hier par Céré’Obs avant la trêve hivernale sont de bon augure pour la récolte 2026. Dans la zone mer Noire, le développement des cultures d’hiver se déroule sans encombre en Russie comme en Ukraine. Par ailleurs, la suppression de la taxe à l’exportation sur le blé russe, qui devrait faciliter sa sortie sur les marchés internationaux, a aussi orienté les cours à la baisse sur Euronext.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Du côté du maïs, peu d’élément saillant en fin de semaine dernière. Le ministère de l’Agriculture ukrainien a publié les derniers chiffres sur la récolte 2025 : il reste encore 22 % des surfaces à récolter, la majorité se trouvant dans la région de Kharkiv. APK-Inform signale par ailleurs le recul des volumes d’orge kazakhe expédiés vers l’Iran et la Chine, et cite comme explication l’intensification de la concurrence avec l’orge russe, ainsi que des problèmes de disponibilité de cargos et de hausse des coûts du fret. Sur les marchés physiques français, les cotations du blé tendre et de l’orge fourragère ont cédé 0,50 €/t et celles du maïs et du blé dur sont restées stables.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Les prix du blé et du maïs se sont aussi repliés sur le CBOT. La révision en hausse de la récolte de blé par StatCan continue de peser sur les cours. Dans l’hémisphère sud, tant en Argentine qu’en Australie, les conditions sèches sont propices à la moisson du blé et de l’orge. Les précipitations au Brésil favorisent la levée des semis de la première récolte de maïs. En Argentine, ceux-ci accusent un léger retard mais rien d’alarmant non plus pour le moment.
Fondamentaux :
Argentine, maïs, semis : 44 % réalisés cette année contre 46 % en 2024 à date (source : Bourse de Buenos Aires)
Ukraine, maïs, récolte : achevée à 78 % (96 % en 2024) au 5 décembre, pour 23,502 Mt récoltées (24,59 Mt en 2024) avec un rendement de 6,83 t/ha (6,45 t/ha en 2024) (source : ministère de l’Agriculture)
Commerce international :
Brésil, maïs, exportations : 5,03 Mt en novembre 2025, soit 22,6 % de moins qu’en novembre 2024 (source : ministère de l’Agriculture)
Ukraine, blé, exportations : 7,449 Mt en 2025-2026 au 6 décembre, dont 140 000 t en décembre (source : douanes ukrainiennes)
Ukraine, orge, exportations : 1,195 Mt en 2025-2026 au 6 décembre, dont 25 000 t en décembre (source : douanes ukrainiennes)
Ukraine, maïs, exportations : 3,985 Mt en 2025-2026 au 6décembre, dont 285 000 t en décembre (source : douanes ukrainiennes)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.