Cotidienne du 24 février 2021
Tendance Céréales/Oléagineux du 23 février 2021 : toujours la météo pour alimenter une petite hausse des prix céréaliers à Chicago, flambée du colza sur Euronext
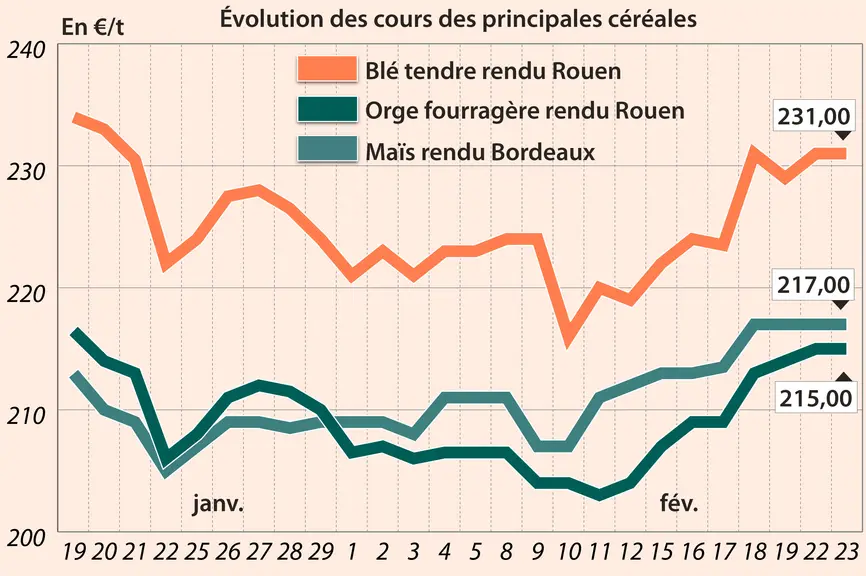
Ce mardi 23 février, les cours du blé et du maïs à Chicago ont encore progressé mais de façon moindre par rapport à la veille. Idem pour les cours sur Euronext. Sur les marchés physiques hexagonaux, les prix du blé tendre et du maïs sont demeurés stables tout comme ceux du blé dur et de l’orge.
La météo passée et à venir est encore le facteur dominant sur les marchés. Des pluies au Brésil ont retardé les récoltes en cours (soja) et par conséquent posent des questions sur le début de la date des semis suivants en maïs. Des interrogations apparaissent aussi sur le taux de semis à venir en maïs. De nouvelles précipitations sont attendues sur cette région du monde. Plus au Nord, aux Etats-Unis, l’heure est encore à la prudence quant aux conséquences sur les cultures de la vague de froid qui vient de s’abattre sur le pays. La tendance est plutôt de réviser à la baisse les conditions de culture pour les blés d’hiver, notamment dans certains Etats (Illinois, Oklahoma, Kansas, Texas…). Cependant, les conditions météos semblent s’améliorer pour la première semaine de mars mais avec des températures encore assez basses sur certains Etats du sud. En Europe, le coup de froid récent semble ne pas avoir trop perturbé les conditions de culture mais une nouvelle vague de froid est attendue en bassin mer Noire en fin de semaine.
En Ukraine, selon APK-Inform et des données du Service des statistiques d’Etat, les stocks de grains s’élèvent à 18,2 Mt au 1er février 2021, 3,5 Mt de moins que l’an passé à la même date. Quelque 5,1 Mt seraient du blé stocké par des structures agricoles de grandes et moyennes tailles et ce chiffre n’inclut pas ce qui est détenu par les centaines de petites fermes ukrainiennes.
Du côté du commerce international, la Jordanie a confirmé un achat de 60 000 t d’orge (Viterra comme vendeur) à 264,50 $/t C&F pour expédition en septembre 2021. Les Philippines sont à la recherche de 145 000 t de blé.
Les cours du colza ont flambée sur Euronext et le marché physique français, compte tenu de la forte hausse du soja à Chicago. Signalons également la hausse de ceux du canola à Winnipeg et de l'huile de palme à Kuala Lumpur.
En soja, c'est une nouvelle fois le retard de la récolte brésilienne de soja qui est à l'origine de la forte hausse des prix à Chicago. Et ce, alors que les stocks états-uniens ne sont pas au plus haut. Ce mouvement a été amplifié par des achats techniques de la part des fonds. Les producteurs brésiliens de l'Etat du Mato Grosso ont déjà beaucoup avancé dans leurs ventes, témoignant de la forte demande internationale, et traduisant une situation où certes la récolte brésilienne arrive, mais elle est déjà réservée à certains acheteurs, et dans des proportions plus importantes que d'habitude. Selon l'IMEA (institut privé brésilien d'études économiques agricoles de l'Etat du Mato Grosso) pour la campagne 2020/2021, les producteurs brésiliens ont vendu au 8 février 71,76 % de leur récolte, contre 67,95 % l'an dernier à pareille époque et 57,86 % en moyenne sur les cinq dernières années. Pour la campagne 2021/2022, ils ont vendu 18,69 % de leur récolte, contre 13,21 % l'an dernier à pareille époque et 2,64 % en moyenne sur les cinq dernières années.
En canola, les prix à Winnipeg ont suivi la hausse du soja à Chicago. La progression des cours est également liée à la tension régnante sur le marché du canola canadien.
Concernant l'huile de palme à Kuala Lumpur, l'ascension des cours est en lien avec un marché qui s'attend à un repli des stocks malaisiens entre janvier et février.
En tournesol, la progression des cotations sur le marché physique français s'explique par la hausse de ceux du colza et des huiles.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







