Labels et démarches qualité : les consommateurs y sont-ils vraiment sensibles ?
Les labels et les démarches qualité se multiplient dans l’alimentaire. Rien qu’en fruits et légumes, la liste est impressionnante. Une conférence le 24 avril au salon Medfel 2025 a d’ailleurs permis de faire un état des lieux et également de s’interroger sur la stratégie d’entreprise à adopter sur ce sujet [article à paraitre].
Retrouvez tous nos sujets sur Medfel 2025
Dans cette jungle des labels, qu’en retiennent réellement les consommateurs ? Sont-ils sensibles aux logos sur les packagings ? Comprennent-ils réellement les promesses derrière les labels ? Ces démarches, de plus en plus nombreuses, répondent-elles à de vraies attentes des consommateurs ?
Lire aussi : Comment sont perçus les labels alimentaires sur les emballages ? (étude de la chaire In’faaqt d'avril 2025)
Afin d’alimenter le débat, le cabinet de conseil Fruits de Valeur a commandité l’entreprise de sondage Selvitys pour une étude exclusive. Celle-ci visait à déterminer le degré de connaissance et de compréhension des labels par les consommateurs et à évaluer la propension des consommateurs à augmenter leur consommation de produits labellisés ou sous SIQO (signes officiels d’identification de la qualité et de l’origine) et d’identifier les leviers d’engagement les plus efficaces. L’étude a porté sur l’ensemble des produits alimentaires et pas seulement les fruits et légumes.
L’enquête a été réalisée en ligne entre le 27 et le 28 mars 2025 par Selvitys pour Fruits de valeur, auprès d’un échantillon représentatif de 1 000 personnes (responsables au moins en partie des achats alimentaires du foyer).
Marc-Henri Blarel, consultant spécialisé et dirigeant de Fruits de Valeur, en a présenté les résultats lors de la conférence de Medfel le 24 avril. [article sur la conférence à paraître]
Sans surprise, le prix est le critère prioritaire pour 93 % des consommateurs lorsqu’ils font leurs courses.
« Le prix est le premier critère, on n’en parle pas, c’est un sujet connu. On observe aussi que la production locale est une clé d’entrée très forte. L’origine et la traçabilité sont aussi attendues », résume Marc-Henri Blarel.
En effet, les principaux critères des consommateurs après le prix concernent l’origine : 79 % d’entre eux accordent de l’importance à la production est locale et 78 % à l’origine et la traçabilité du produit.
Vient ensuite le mode de production (pour 70 %).
Puis la rémunération du producteur et l’impact social (60 %).
La présence d’un label (AOP, IGP, Label Rouge, bio…) et l’impact environnemental du produit (empreinte carbone, biodiversité, pesticide) n’arrivent qu’ensuite (60 % et 59 %, respectivement).
En notoriété spontanée, les sondés citent le Label Rouge (46 %), l’agriculture bio (40 %) et les AOP (28%).
En revanche, en notoriété assistée croisée à la connaissance, c’est-à-dire en s’intéressant à la fois à la compréhension qu’en ont les consommateurs ainsi qu’au degré de confiance et à la capacité du produit de répondre aux attentes, les résultats sont beaucoup plus hétérogènes.
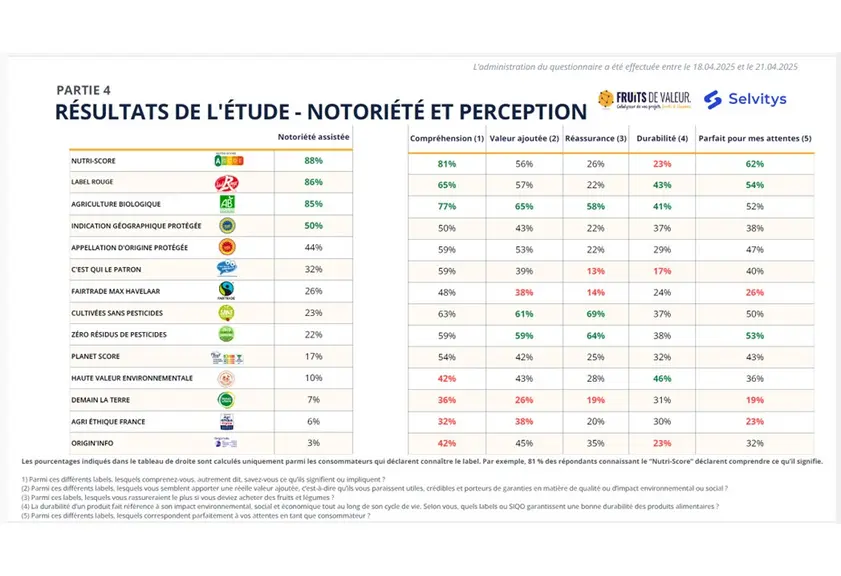
La notoriété assistée d’un label grimpe significativement pour des labels bien installés (Label Rouge, bio, Nutri-score…). A l’inverse, ceux plus récents ou moins médiatisés (comme HVE-Haute Valeur Environnementale, Planet Score, Agri Éthique France) sont bien moins identifiés. Cette question met en évidence un clivage entre les labels à forte exposition médiatique et présents sur de nombreux produits, et ceux qui restent moins visibles, malgré leur valeur ajoutée potentielle.
Les labels bénéficiant d’une forte notoriété (Nutri-Score, Label Rouge et Agriculture Biologique) semblent être les mieux compris par les consommateurs. Leur légitimité repose sur une valeur ajoutée perçue, une bonne compréhension, et une correspondance avec les attentes et les valeurs personnelles des individus (notamment pour Nutri-score et bio).
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Nutri-score et bio sont perçus comme légitimes puisqu’étant compris des consommateurs et correspondant à leurs attentes et valeurs personnelles.
À l’inverse, les labels moins connus comme Demain la Terre, Agri Éthique France ou Origin’Info, souffrent d’un déficit de compréhension et d’un positionnement encore flou pour le grand public, malgré leur engagement sur des enjeux environnementaux ou sociaux.
Parmi les labels émergents, Zéro résidu de pesticides (ZRP) et Cultivés sans pesticides tirent leur épingle du jeu : bien qu’ils soient encore peu connus, ils bénéficient d’une perception très positive sur la valeur ajoutée, la rassurance, et surtout répondent aux attentes personnelles des consommateurs.
Bien que récents, ZRP ou Cultivés sans pesticides ont un positionnement clair, les rendant légitimes aux yeux des consommateurs
« Ce qui ressort de ce tableau, c’est que dès que la démarche a une proposition de valeur très claire, très compréhensible, le label gagne en termes de perception positive. Dès que la démarche moins communicante, la proposition de valeur n’est pas assez claire pour le consommateur et on va diluer l’attrait pour le produit », insiste Marc-Henri Blarel.
Selon l’enquête, la confiance dans les labels alimentaires est fortement conditionnée par le lieu d’achat : les produits achetés chez le producteur (95 %) ou en magasins bio (85 %) inspirent le plus de confiance. A l’inverse, les achats en ligne restent perçus comme peu fiables, avec seulement 41 % de confiance.
« Celui à qui ont fait confiance, c’est le producteur. Ces résultats réaffirment l’immense légitimité du producteur à prendre la parole, argue Marc-Henri Blarel. A l’inverse, la vente en ligne, certes beaucoup plus fonctionnelle, voit le lien de confiance détérioré. Il va ainsi falloir des démarches de marque ou de qualité beaucoup plus puissantes pour combler ce déficit de confiance. »
D’ailleurs, l’idée d’un label “circuits courts” suscite un intérêt fort (83 % des sondés sont intéressés) et constituerait un levier d’incitation à l’achat particulièrement puissant. La création de labels pour le vrac (51 %) et pour l’alimentation végétale en grande surface (50 %) génèrent un intérêt plus modéré, mais restent pertinents pour certaines cibles.
Les Français estiment (à 67 %) que le nombre de produits labelisés a augmenté en 5 ans, avec une évolution globalement positive de la perception des labels alimentaires (pour 6 Français sur 10).
Concernant l’impact des crises récentes (inflation, Covid-19, crise agricole), la consommation de produits sous label ou SIQO reste globalement stable pour 60 % des répondants.
Les perspectives d’achat de produits alimentaires labellisés sont plutôt encourageantes puisque 61 % des consommateurs déclarent vouloir en acheter autant qu’aujourd’hui et 24 % prévoient d’en acheter davantage.
« Alors c’est du déclaratif bien sûr, nuance Marc-Henri Blarel. Mais cela permet tout de même de refléter l’envie qui anime le répondant au moment où il répond. Et ce qu’on peut affirmer, c’est qu’on n’est pas sur l’abandon des SIQO et des labels. »
L’étude révèle que pour les consommateurs, le prix plus élevé des produits sous label ou SIQO se justifie en priorité par :
Et de combien le consommateur est-il est prêt à payer en plus ? « Une large majorité de consommateurs se déclarent prêts à payer entre 1 % et 10 % de plus, répond Marc-Henri Blarel. Mais lorsqu’il s’agit de méthodes de production innovantes, telles que la régénération des sols ou des pratiques permettant de capter davantage de carbone qu’elles n’en émettent, les consommateurs se montrent disposés à accepter un surcoût plus élevé. »
Enfin, pour Marc-Henri Blarel, « pour que le consommateur perçoive la valeur d’une démarche, il faut que toute la chaîne se l’approprie jusqu’au bout ». Il regrette un manque de mise en avant dans les rayons, voire même une invisibilisation de certains labels (les labels étant uniquement portés sur les stickers des fruits et légumes vendus en vrac, ou encore lorsque la MDD porte le SIQO).
« Ainsi certains SIQO ou engagements environnementaux restent muets au rayon, malgré tous les efforts en amont. A l’inverse le local est spontanément repris, mis en scène, raconté… et compris. » C’est l’exemple parfait d’une démarche dont la valeur est perçue et comprise de la production à la distribution et jusque chez les consommateurs.
Le sujet peut vous intéresser : Salon de l’Agriculture : quelle est l’enseigne qui soutient le mieux les producteurs français de pommes et de poires ?