Cotidienne du 28 octobre 2020
Tendance Céréales/Oléagineux du 27 octobre : les pluies et la menace d'un reconfinement pèsent sur le blé, repli du colza sur Euronext dans le sillage des oléagineux outre-Atlantique
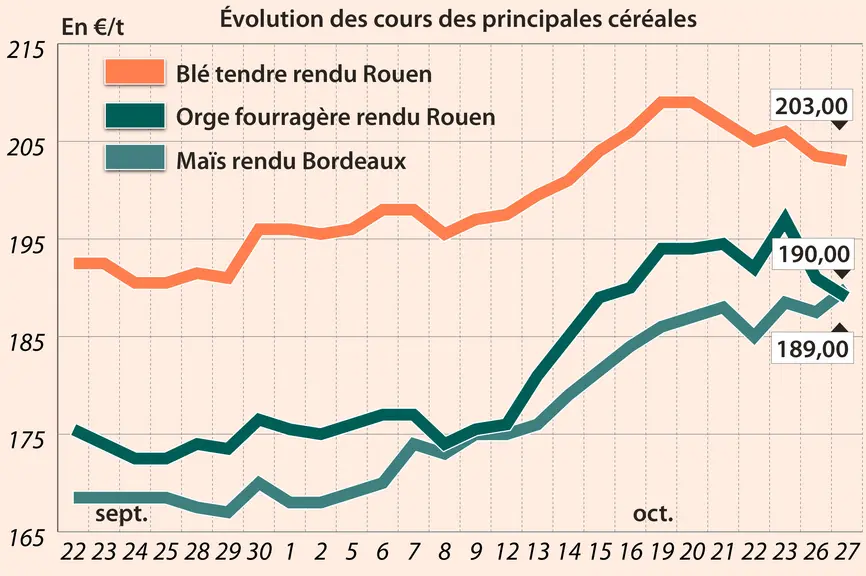
Aux précipitations bienvenues pour les cultures de blé en Russie et aux Etats-Unis sont venues s'ajouter de nouvelles craintes pour l'économie mondiale, et surtout française avec le spectre d'un nouveau confinement sur le territoire national, où la Covid-19 progresse de façon alarmante. Le Président de la République devrait annoncer de nouvelles mesures dans la soirée parmi lesquelles un reconfinement national n'est pas exclu. Une nouvelle qui fait redouter une plongée de l'économie française, et notamment de certains secteurs comme les commerces de bouches ou la restauration. Les marchés financiers ont commencé à afficher quelques signes de recul. Ainsi, le contrat Blé reculait sur ses premières échéances sur le marché à terme Euronext, à l'image de son homologue à Chicago. Le marché physique repartait également à la baisse, comme celui de l'orge fourragère. Notons que l'état des cultures du blé aux Etats-Unis constitue toutefois un élément de soutien des prix, avec seulement 41% des parcelles en "bon ou excellent" état, contre 56% l'an dernier, selon l'USDA.
Le contrat Maïs résistait un peu mieux sur sa première échéance parisienne, mais les suivantes affichaient également un recul à l'image du maïs à Chicago. La céréale est actuellement dopée par la demande chinoise et des révisions d'estimations de production en recul, notamment chez de grands producteurs comme l'Ukraine. Pour rappel, la Commission européenne projette en net retrait le rendement moyen de l'UE en maïs grain pour 2020 à 7,42 t/ha, contre 7,83 t/ha estimé en septembre.
Sur le marché mondial, la Jordanie a acheté 60 000 t d'orge fourragère d’origine optionnelle à charger en décembre (238,75 $/t CAF).
Par ailleurs, selon la Commission européenne, depuis le début de la campagne de commercialisation 2020/2021, l'UE a vendu 6 441 849 t de blé (9 260 991 t l'an passé à même époque) et 2 497 449 t d'orge (2 888 058 t), et importé 5 200 897 t de maïs (6 499 193 t), au 25 octobre.
Les prix du colza ont cédé du terrain sur Euronext et le marché physique français entre les séances du 26 et du 27 octobre, compte tenu de l’effritement de ceux du canola à Winnipeg et du soja à Chicago.
Concernant le canola, des opérations de prises de profits ont été rapportées sur le marché à terme canadien. De plus, l’offre sur le marché physique est abondante. Enfin, le renforcement du dollar canadien par rapport à son homologue états-unien pèse sur la compétitivité des origines canadiennes. Cependant, les marges des triturateurs locaux sont bonnes actuellement, soutenant la demande. Les exportateurs canadiens seraient également présents à l’achat. Ces éléments ont freiné la baisse des cours.
En soja, le repli des cours à Chicago fait également suite à des prises de profits. Fait rare ces derniers temps : l’USDA n’a annoncé aucune nouvelle vente états-unienne. Les quelques pluies tombées au Brésil rassurent quelque peu, bien qu’il faille être prudent quant à l’avenir.
En tournesol, les cotations sont en hausse sur le marché physique français, soutenues, entre autres, par la hausse des cours en Ukraine. L’application de cas de force majeure serait en discussion dans le pays. Des défauts de livraison sont constatés sur les contrats forwards (contrats à livraisons différées), rapportent divers analystes privés, dont UkrAgroConsult. Ainsi, les usines ukrainiennes manquent de graines, et la production d’huile ne tourne donc pas à plein régime, soutenant le prix de cette dernière. Les faibles rendements ont surpris les opérateurs.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







