Cotidienne du 3 mars 2021
Tendance Céréales/Oléagineux du 2 mars 2021 : les fondamentaux de marché donnent un coup de pouce aux cours des céréales et des oléagineux
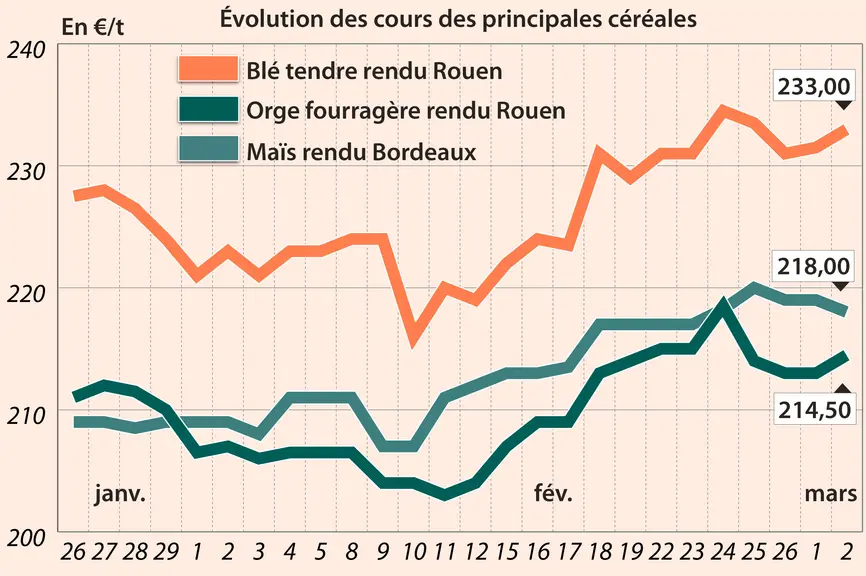
Les cours du blé et du maïs cotés à Chicago ont nettement progressé ce mardi 2 mars. Ceux sur Euronext également mais dans une moindre mesure. Sur les marchés physiques hexagonaux, les prix du blé tendre et de l’orge fourragère ont augmenté, alors que celui du blé dur demeurait stable et celui du maïs lâchait un peu de terrain.
Après les prises de bénéfice, les arbitrages et les liquidations de position, retour aux fondamentaux et à l’agronomie sur les marchés mondiaux. L’USDA a fait part de dégradation de notation de l'état des cultures de blé dans certains Etats clés pour cette culture (Kansas, Texas, Oklahoma). On attend toujours des bilans sur les conséquences du coup de froid alors que les températures se redressent nettement dans le pays (entre 6 °C et 10 °C contre des températures nettement négatives il y a quelques jours). Plusieurs observations montrent des états de stress pour les plantes et pointent des sols en situation de sécheresse. Côté Amérique du Sud, les opinions se forgent entre pluies brésiliennes et retard de récolte en soja, qui provoquent des retards de semis de maïs safrinha.
Pour sa part, la banque Goldman Sachs Commodities Research vient de publier une révision de ses indices concernant les matières premières. Sur un an, le retour sur investissement dans ce secteur devrait atteindre +15,5 % contre +10,2 % annoncé en janvier. Il est vu à +4,8 % pour le segment des matières premières agricoles.
Côté commerce international, l’USDA a annoncé une vente de 175 000 t de maïs vers le Japon, une première depuis plusieurs semaines. Par ailleurs, la Jordanie a acheté 120 000 t d’orge fourragère (Cargill et Cofco comme vendeurs à part égale) en origine optionnelle à 261,25-261,50 $/t C&F pour un chargement dans la seconde moitié de septembre.
En Ukraine, le ministre de l’Economie a annoncé que son pays avait vendu pour 78,3 % de son quota de blé (soit 13,7 Mt sur 17,5 Mt) alloué à l’exportation, au 1er mars 2021 pour la campagne 2020/2021. L’Ukraine pourrait exporter 950 000 t de blé en mars. En 2019/2020, l’Ukraine avait exporté 20,5 Mt.
Les cours du colza ont de nouveau renchéri entre les 1 et 2 mars sur Euronext et les places hexagonales, compte tenu de la hausse du soja à Chicago et du canola à Winnipeg.
En soja, le principal facteur haussier sont les inquiétudes croissantes quant à la production en Amérique du Sud. Au Brésil, de nouvelles pluies sont attendues la semaine prochaine dans l’Etat du Mato Grosso, gros bassin de production, susceptibles de ralentir encore la récolte, selon la société Maxar. En Argentine, la sécheresse inquiète le marché quant aux conséquences sur la production. Les services détachés de l’USDA voient la production argentine 2020/2021 à 47,5 Mt pour l’instant, soit 0,5 Mt de moins que le dernier rapport mensuel de l’USDA, mais ce chiffre pourrait être surévalué, sachant que la Bourse de Buenos Aires la voit à 46 Mt. La bonne dynamique de la demande des triturateurs états-uniens est confirmée par l’USDA. Selon lui, 5,9 Mt de grains ont été broyées en janvier 2021, contre 5,8 Mt en décembre 2020 et 5,66 Mt en janvier 2020.
Des achats techniques sur le marché à terme de Chicago ont contribué à amplifier le mouvement de hausse des prix. Le marché attend la publication du rapport mensuel de l’USDA le 9 mars. Deux autres rapports seront à suivre, le 31 mars : l’un sur les semis et l’autre sur les stocks.
Concernant le canola canadien, les prix ont poursuivi leur mouvement de hausse, toujours en raison de stocks de fin de campagne attendus comme très bas.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







