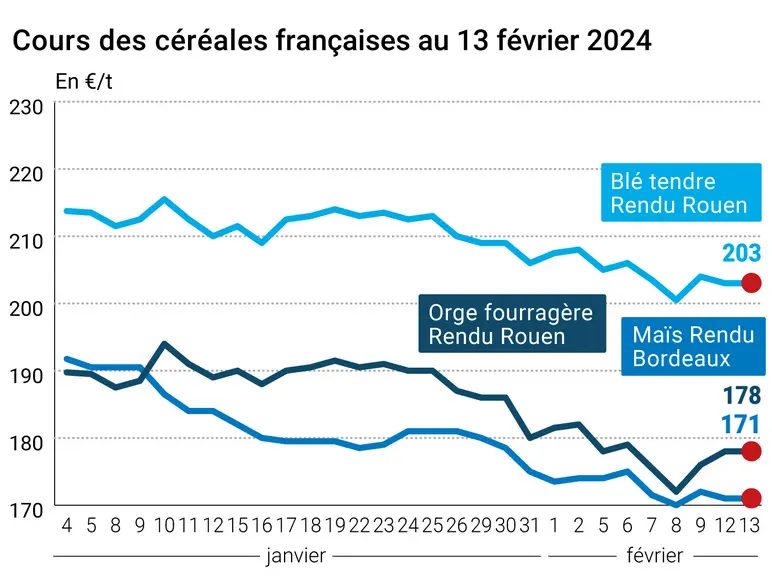
L’évolution des prix du blé, de l’orge et du maïs français entre le 12 et le 13 février, expliquée par La Dépêche Le petit meunier.
Les cours des principaux contrats à terme sur le blé et le maïs ont globalement reculé un tout petit peu ce mardi 13 février 2024, exception faite du maïs coté sur le CBOT (en toute petite hausse pour l’ensemble des contrats). Le blé à Chicago cote encore sous les 600 cts$/boisseau. Sur Euronext, seule l’échéance de mars a grapillé quelques cts€/t en blé (toujours sous les 210 €/t) ; celle de mai, la plus traitée désormais, et les suivantes accusent un léger retrait comme les autres contrats sur les places de référence. Sur les marchés physiques hexagonaux, les prix du blé tendre, du blé dur, du maïs et de l'orge fourragère sont demeurés stables.
La séance sur Euronext a été marquée par une publication d’Agreste (services statistiques du ministère de l’Agriculture en France) sur les estimations de surfaces d’hiver emblavées en France pour les récoltes 2024 (blé tendre, blé dur, orge), plutôt en baisse (voir Fondamentaux). Les faibles exportations de l’UE sur la semaine 32 ont aussi pesé sur la séance. Outre-Atlantique, l’absence de nouvelles ventes à l’exportation en blé a pesé sur la séance, avec toujours la concurrence exacerbée de l'origine Russie en blé tendre.
Dans une séance qui a alterné les hausses et les baisses, le maïs sur le CBOT tentait de réagir à l’annonce de la réduction des surfaces ukrainiennes semées de 9 % pour la campagne 2024-2025, par rapport à la campagne précédente. Les opérateurs gardent aussi un œil sur la météo argentine et sur les semis de seconde récolte au Brésil.
Ces jeudi et vendredi va avoir lieu la 100e édition du Forum national de l’USDA sur les prévisions agricoles pour 2024-2025 : de nouveaux chiffres et statistiques devraient être publiés, très attendus par l’ensemble des opérateurs qui suivent les filières agricoles à travers le monde.
Côté macroéconomie, des prévisions plus fortes que prévu sur l’inflation aux Etats-Unis inquiètent les acteurs des marchés, car ce regain pourrait pousser la banque centrale états-unienne à retarder sa première baisse des taux. La parité euro-dollar a évolué en faveur de la devise états-unienne ce mardi (1,071 $ le 13 février contre 1,077 $ le 12 février). Côté pétrole, les cours ont encore progressé alors que « la demande mondiale de pétrole devrait connaître une croissance marquée en 2024, nourrie par les pays non-membres de l'OCDE, en premier lieu la Chine, et les besoins de transport, estime l'Opep dans son rapport mensuel publié mardi », rapporte l’AFP.
En Europe, la Commission européenne a adopté mardi une exemption partielle pour 2024 aux obligations de jachères, une demande forte des agriculteurs lors de leurs récentes manifestations, alors que ces dernières se prolongent en Espagne (notamment au niveau du port de Tarragone) et que le port d’Anvers a été aussi bloqué par des tracteurs. Ces deux ports sont des places essentielles pour la logistique et le transport de matières premières agricoles. Après que certains agriculteurs manifestants ont déversé à même les routes des céréales d'Ukraine qui devaient transiter par la Pologne, ce qui avait indigné les autorités ukrainiennes, le ministre polonais de l'Agriculture, Czeslaw Siekierski, s'est finalement excusé pour ces pertes. Les négociations d’adhésion et d’intégration de l’Ukraine dans l’UE doivent débuter le mois prochain : certains officiels du pays assurent que les règles du Green Deal seront intégrées en l’état mais d’autres laissent entendre que l’Ukraine pourrait réclamer certains assouplissements, rapporte Reuters. En France, alors que tous les syndicats agricoles doivent être reçus par le président de la République avant le début du Salon international de l’agriculture, les dirigeants de ces organisations font monter la pression en priant le gouvernement d’appliquer et de mettre en œuvre rapidement les promesses issues du mouvement de manifestions.
Fondamentaux
France, blé tendre, semis d’hiver : 4,364 Mha contre 4,726 Mha en 2023 (source : Agreste) ;
France, blé dur, semis d’hiver : 210 000 ha contre 229 000 t en 2023 (source : Agreste) ;
France, orge, semis d’hiver : 1,271 Mha contre 1,36 Mha en 2023 (source : Agreste).
Commerce international
Corée du Sud, blé fourrager, achat : 60 000 t de blé origine Etats-Unis pour l’alimentation animale (source : USDA) ;
Algérie, maïs, appel d’offres : 160 000 t à destination de l'alimentation animale, origine optionnelle (source : Onab) ;
Jordanie, blé, appel d’offres : 60 000 t vendues par Ameropa à 253 $/t C&F ;
Australie, orge, exportations : 1 298 659 t en décembre 2023 (dont 843 260 t en orge fourragère, en hausse de 60 % par rapport à novembre, le solde en orge de brasserie en hausse de 31 %) avec la Chine, le Japon et Taïwan comme principaux clients (Bureau des statistiques australien).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.