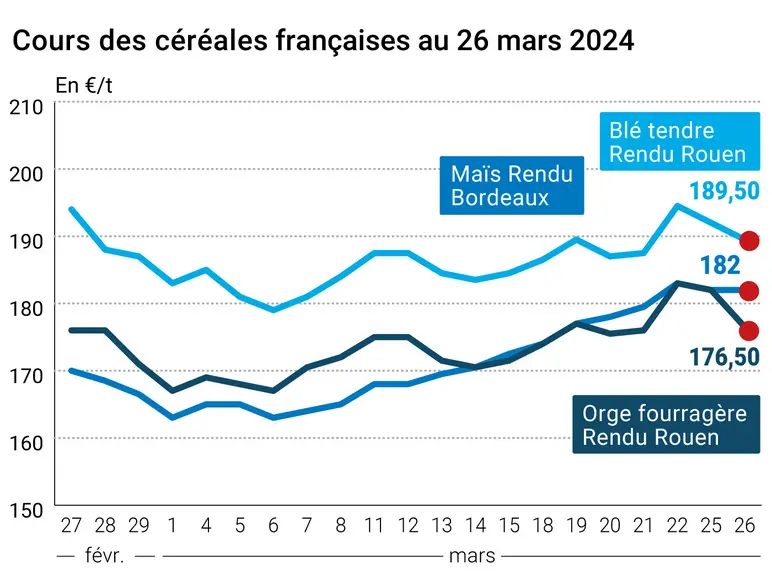
L’évolution des prix du blé, de l’orge et du maïs français entre le 25 et le 26 mars, expliquée par La Dépêche Le petit meunier.
Les cours des principaux contrats à terme sur le blé et sur le maïs ont cédé du terrain ce mardi 26 mars 2024, sur le Cbot comme sur Euronext, en campagne actuelle comme en nouvelle récolte. Le maïs était moins concerné par ce mouvement que le blé, en particulier en Europe. Le blé US se retrouve donc en-dessous des 550 cts$/boiss. sur l’échéance mai et en-dessous des 560 cts$/boiss. pour celle de septembre. On demeure au-dessus des 200 €/t sur mai et des 214 €/t sur septembre pour le blé européen. Sur les marchés physiques hexagonaux, les prix ont plus reculé en orge fourragère (variation de la prime) qu’en blé tendre. Ils sont stables en maïs et en blé dur.
Pas grand-chose de nouveau sur les marchés de céréales ce mardi, les acteurs préférant les prises de profit et les opérations techniques, dans l’attente de différents rapports à paraître jeudi aux Etats-Unis (stocks, semis…) et à la veille d’un long week-end de Pâques (Chicago fermé vendredi ; Euronext fermé vendredi et lundi). Les fonds étaient nettement à la vente à Chicago. Les exportations européennes en blé prennent du retard à la fin de la semaine 39 (au 23 mars) de la campagne en cours par rapport à la précédente. Les prix du blé FOB origine Russie continuent de s’apprécier alors que ceux des origines Europe sont toujours plutôt en baisse, d’où un début de phénomène de convergence entre les deux.
Côté maïs, à ce jour, un consensus d’analystes s’établit autour d’un recul de 3 % de la sole de maïs US alors que l’Afrique du Sud a publié une récolte en baisse de 19,3 %. La Corée du Sud est aux achats et les importations européennes, mises à jour pour la semaine 39 (au 23 mars) par la Commission européenne, s’affichent bien plus basses que l’an passé à pareille époque.
Au niveau de l’UE, les pays-membres ne sont toujours pas d’accord pour inclure le blé dans la liste des produits agricoles dont les volumes seraient limités à l’importation en provenance d’Ukraine, la France faisant des pays qui insistent pour qu’il soit inclut dans cette liste. Une réunion des ambassadeurs des Etats membres est prévue pour travailler sur ce sujet et Marc Fesneau, ministre de l’Agriculture française a indiqué à l’AFP que « nous sommes suffisamment de pays pour avoir une minorité de blocage, pour demander l'évolution »
A l’international, en Russie, l’opérateur RIF, concerné par la décision de blocage des certificats de conformité sanitaire à l’exportation, a indiqué que 400 000 t de céréales sont bloqués dans des ports du pays, ne pouvant pas être expédiées. Certaines autres sources parlent de 4 à 5 bateaux. Certains opérateurs internationaux demandent à l’autorité russe compétente de transférer les quotas bloqués à d’autres acteurs afin de fluidifier les flux d’échanges commerciaux. En Zambie, une grave sécheresse provoque des coupures d’électricité, empêchant les meuneries de fonctionner normalement.
Les cours du pétrole ont terminé en baisse mardi, les raffineries étatsuniennes voyant leur volume d’activité reprendre avec l’arrivée du printemps. La parité €/$ s’est établie à 1,0825 mardi contre 1,083 la veille.
Côté météorologie, certains observateurs aux Etats-Unis se satisfont du retour de la pluie dans certaines régions cette semaine mais redoutent un léger épisode de gel à partir du milieu de la semaine. Globalement, il existe toujours un déficit de pluie outre Atlantique en blé au mois de mars et un début de sécheresse apparaît dans certaines zones de culture. Les températures reviennent dans les normales de saison. En France et sur la péninsule ibérique, on s’attend à des pluies plus fortes que celles tombées récemment. Elles seront assez faibles en zone mer Noire et en Russie, les cultures ayant besoin de plus d’eau en ce moment. Le thermomètre sera nettement au-dessus des normales de saison.
Fondamentaux :
Afrique du Sud, maïs, production : 13,26 Mt, en baisse de 19,3 % versus l’an passé et le plus bas niveau depuis cinq ans (source : CEC) ;
Kazakhstan, blé, production : entre 13 et 14 Mt, en forte hausse par rapport à l’année dernière (source : ministère kazakh de l’Agriculture).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Corée du Sud, maïs, achat : 134 000 t origine majoritairement Amérique du Sud (source : USDA) ;
Jordanie, blé meunier, achat : le pays n’aurait rien acheter lors de son dernier appel d’offres qui portait sur 120 000 t ; CHS, Cargill et Al Dahra participaient à l’appel d’offres ; un autre appel d’offre est prévu avec clôture le 2 avril (source : ministère jordanien de l’Agriculture).
Marchés physiques français du 26 mars 2024 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2023
avr.-juin
189,50
N
-2,50
Rendu La Pallice
76/220/11 Récolte 2023
avr.-juin
190,00
N
-2,50
Rendu Rouen
76/220/11 Récolte 2023
avr.-juin
189,50
N
-2,50
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2023
mars-juin
188,00
N
-3,00
Fob Moselle
meunier Récolte 2023
mars-juin
175,00
N
-3,00
Fob Rouen
FC Supérieur A2 classe 1 majo. incluses Récolte 2023
mars
201,74
-5,60
FC Médium A3 classe 2 majo. incluses Récolte 2023
mars
inc.
Fob La Pallice
FA Supérieur A2 classe 1 majo. incluses Récolte 2023
mars
202,94
-5,60
Départ Marne
BPMF 220 Hagberg Récolte 2023
mars-mai
181,00
N
-3,00
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2023
mars-juin
183,00
N
-3,00
Départ Sud-Est
meunier Récolte 2023
mars-juin
195,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2023
mars-juin
305,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2023
mars-juin
290,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2023
mars-juin
300,00
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2023
mars-juin
182,00
N
0,00
Rendu La Pallice
Récolte 2023
mars-juin
182,00
N
0,00
Rendu Pontivy/Guingamp
Récolte 2023
mars-juin
186,00
N
0,00
Fob Bordeaux
Récolte 2023
mars-juin
186,00
N
0,00
Fob Rhin
Récolte 2023
mars-juin
191,00
N
Récolte 2023
juil.-sept.
193,00
N
Départ Sud-Est
Récolte 2023
mars-juin
185,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2023
mars-juin
176,50
N
-5,50
Rendu Pontivy/Guingamp
63 kg/hl mini Récolte 2023
mars-juin
180,00
N
-4,00
Fob Moselle
sans limit. d'orgettes 61/62 kg/hl Récolte 2023
mars-juin
160,00
N
Départ Eure/Eure-et-Loir
63 kg/hl mini Récolte 2023
mars-juin
166,00
N
-4,00
Départ Sud-Est
62/63 kg/hl Récolte 2023
mars-juin
180,00
N
0,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2023
mars-juin
185,00
N
-5,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2023
mars-juin
275,00
N
-5,00
Cotations des issues de meunerie du 26 mars 2024
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
124,00-126,00
T
-2,00
pellets
dispo.
129,00-131,00
T
0,00
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
128,00-130,00
T
-6,00
Farine basse
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
174,00-176,00
T
0,00
Evolution dollar / euro du 26 mars 2024
Devise
Valeur à la clôture
1 dollar US
0,9212 euro
1 euro
1,0855 dollar
Clôture du marché à terme de Chicago du 26 mars 2024Clôture du marché à terme Euronext du 26 mars 2024
Matières premières
Clôture
Chicago
Blé
543,50
cents/bois.
Maïs
432,50
cents/bois.
Ethanol
2,161
$/gallon
Blé meunier (Euronext)
Echéance
Clôture
Mai 2024
201,00
Sept. 2024
214,50
Déc. 2024
221,00
Volume
76010
Maïs (Euronext)
Echéance
Clôture
Juin 2024
191,50
Août 2024
194,00
Nov. 2024
196,50
Volume
1574
Blé Union Européenne (CME)
Echéance
Clôture
Sept. 2018
159,25
Déc. 2018
163,25
Mars 2019
164,75
Volume
0
Cotations des marchés internationaux du 26 mars 2024