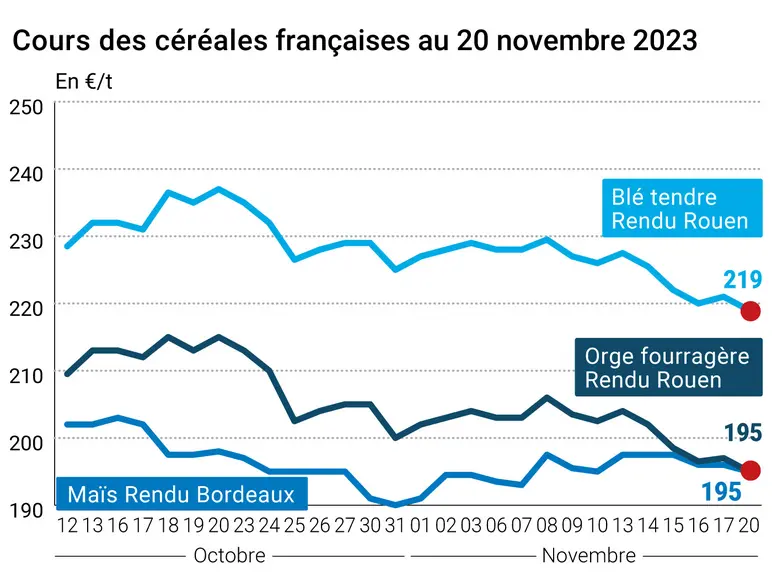
Les prix des principaux contrats à terme sur le blé et le maïs ont plutôt cédé du terrain sur les marchés mondiaux ce lundi 20 novembre 2023, et ce, pour toutes les échéances. Deux exceptions à noter cependant : les cours du maïs ont plutôt progressé sur le CBOT alors que seules les échéances mars 2025 et juin 2025 connaissaient une nette progression sur Euronext (respectivement +5,25 €/t et +15 €/t). Les prix sur les marchés physiques dans l’Hexagone ont reculé en blé tendre, orge fourragère et maïs. Ils étaient stables en blé dur.
Les prises de bénéfice sur les places à terme états-uniennes ont encore pesé sur les marchés, notamment en blé, avec des ventes techniques et des fonds d'investissement en séance. Les demandes à l’export restent faibles et le rapport de l’USDA de ce lundi sur les semis et conditions de culture étaient plutôt positives (voir Fondamentaux). Les marchés européens en blé subissaient encore le renforcement de l'euro face au dollar (1 € = 1,09 $) et par ricochet l’hyper compétitivité des blés origine mer Noire.
Côté maïs, c’est la météo brésilienne qui était scrutée de près par les opérateurs, surtout pour son influence sur la deuxième récolte du pays, plantée après la récolte de soja. Le rapport de l’USDA de ce lundi sur la moisson états-unienne étaient plutôt positives (voir Fondamentaux).
Malgré les tensions en zone mer Noire, les chargements au départ d’Ukraine se poursuivent sur un bon rythme.
En France, et en Europe, les semis tournent toujours au ralenti, voire sont à l’arrêt, en raison de conditions météorologiques adverses.
Côté macroéconomie et économie internationale, la hausse de l’euro face au dollar continue de peser sur les échanges internationaux de grains en général alors que les prix du pétrole poursuivaient leur progression sur les deux grandes références internationales (Brent en Europe, WTI aux Etats-Unis). Sur ce secteur, on attend désormais la réunion de l’Opep et de ses partenaires dimanche, les observateurs s’attendant à une action en faveur du soutien aux prix du baril. La banque centrale états-unienne (FED) tient une dernière réunion mensuelle pour l’année ce mardi et la lecture du compte-rendu de cette réunion donnera une idée sur la direction à venir des taux directeurs. On attend aussi de voir quelles mesures vont être prises en priorité par le nouveau président argentin, les agriculteurs attendant certaines d’entre elles pour alimenter à nouveau le marché de façon abondante… ou pas.
Fondamentaux
Etats-Unis, blé d’hiver, semis et conditions de culture : 95 % des surfaces sont plantés, en progression de 2 points par rapport à la semaine passée, contre 98 % l’an passé à la même date et 96 % en moyenne quinquennale ; les conditions de culture "bonnes à excellentes" ressortent à 48 % contre 47 % il y a une semaine et 32 % en 2022 (source : USDA) ;
Etats-Unis, maïs, récolte : effectuée à 93 %, en hausse de 5 % par rapport à la semaine passée, 96 % en 2022 et 91 % en moyenne quinquennale (source : USDA) ;
Egypte, blé, stocks : les stocks de fin de campagne pour 2023-2024 vont atteindre leur plus bas niveau depuis vingt ans (source : rapport Gain/FAS de l’USDA) ;
Iran, blé, production : 14 Mt en 2023, soit 800 000 t de plus que l’an passé (source : Tehran Times) ;
Mexique, blé dur, semis : 203 000 ha prévus en 2024, soit -17 % avec une prévision de production de 1,5 Mt (-23 %).
Commerce international
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.