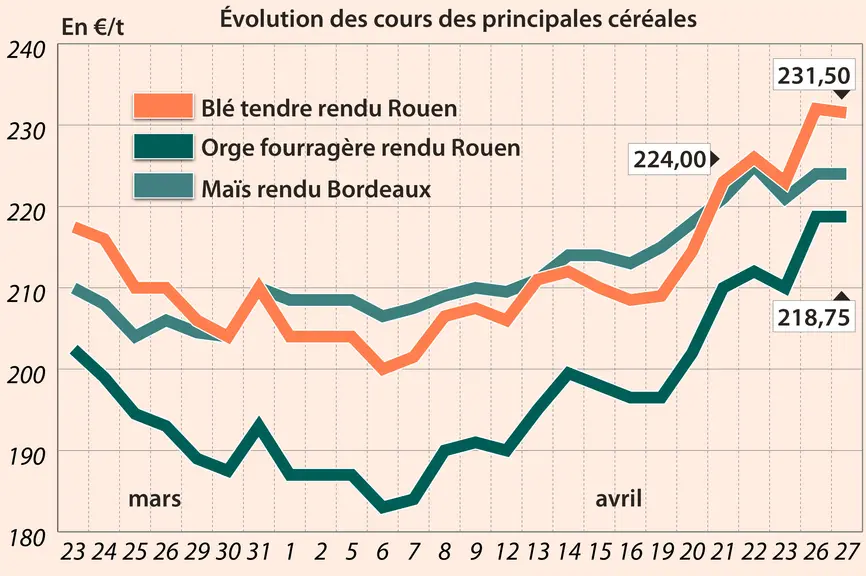
Ce mardi 27 avril, la hausse des cours a encore globalement prévalu à Chicago pour le maïs sur l’échéance en cours mais on a assisté à un reflux sur les échéances suivantes (juillet, septembre et décembre). Les cours du blé ont plutôt reculé sur l’ensemble des échéances. Sur Euronext, la hausse des cours était de mise pour le blé et pour le maïs. Les marchés physiques étaient plutôt stables, voire très légèrement baissiers.
Le cours du maïs a, ce mardi, atteint un plus haut sur le CBOT depuis neuf ans mais sa progression a été moindre que pendant les séances précédentes, ce qui fait dire à certains opérateurs que le marché, « techniquement sur-acheté » aurait atteint « une certaine maturité » à ces niveaux de cours. De nombreuses prises de bénéfices ont eu lieu pendant la séance.
Si les problématiques de sécheresse se confirment dans les Etats du nord des Etats-Unis, des pluies, « abondantes », sont annoncées pour les deux semaines à venir. A surveiller de près pour voir comment elles impacteront, positivement ou pas, l’état des cultures.
Mardi, les fonds sur le CBOT étaient vendeurs en maïs et en blé, contrairement à la veille.
Autre élément à prendre en compte dans l’appréciation de la situation des marchés mondiaux, selon Grains Prices : les fabricants d’aliments pour bétail en Asie (Chine, Vietnam et Corée du Sud) se tournent de plus en plus vers le blé pour remplacer le maïs dans les formulations en raison du différentiel de prix en faveur du premier en ce qui concerne les coûts de production. Les blés meuniers d'origines Australie et mer Noire sont proposés à 290 $/t C&F à l’heure actuelle contre 305-310 $/t C&F pour le maïs.
D'après le rapport StatsCan publié le 27 avril, les surfaces 2021/2022 au Canada sont estimées en léger repli par rapport à l’année dernière en blé (toutes variétés) avec 23,26 millions d’acres (Ma) contre 24,98 Ma, en dessous des attentes des analystes. Le blé dur représenterait 5,7 Ma (+0,3 %) et le blé tendre de printemps 16,3 Ma (-8,8 %). A l’inverse, les surfaces en orge sont vues supérieures avec 8,61 Ma contre 7,56 Ma l’année passée (au-dessus des attentes). On note aussi un repli des surfaces d’avoine de 6 %, à 3,6 Ma.
Au Brésil, un nouveau rapport montre que, dans le Paraná, la part des cultures de seconde récolte de maïs estimée en bonne condition a nettement reculé, passant de 62 % la semaine précédente à 40 % cette semaine, en raison de la sécheresse qui sévit sur la région.
Les autorités portuaires ukrainiennes ont rapporté un recul de leurs activités de chargement ces derniers jours, en raison de fortes pluies sur les zones d’Odessa, de Mykolaiev et de Reni.
Côté commerce international, l’USDA a confirmé hier une vente de 101 600 t de maïs à destination inconnue (dont 50 800 t concernent la campagne 2021/2022, commençant le 1er septembre). En Egypte, le GASC a annulé son dernier appel d’offres, constatant des prix trop élevés (entre +32 $/t et +46 $/t) par rapport au précédent appel d’offres. L’Algérie devrait revenir sur le marché très prochainement.
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.