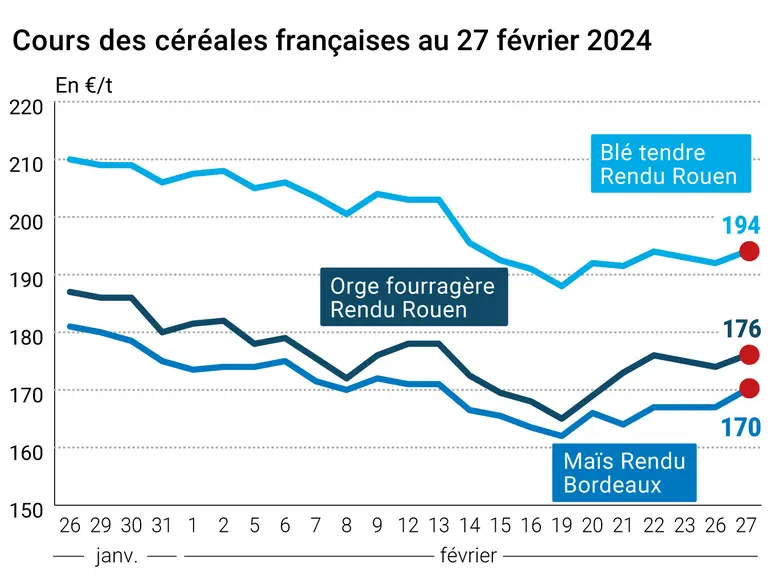
L’évolution des prix du blé, de l’orge et du maïs français entre le 26 et le 27 février, expliquée par La Dépêche Le petit meunier.
Les cours des principaux contrats à terme en blé et en maïs ont progressé ce mardi 27 février 2024 à la fois sur le CBOT et sur Euronext et pour toutes les échéances (sauf mars 2024 en blé européen). A noter que sur mai, l’échéance la plus travaillée sur Euronext, le cours du blé repasse au-dessus de la barre des 200 €/t. Le blé états-unien demeure toutefois nettement en-dessous du niveau des 600 cts$/boisseau jusqu’à l’échéance de septembre 2024. Sur les marchés physiques hexagonaux, les prix ont progressé en blé tendre, orge fourragère et maïs. Ils sont stables en blé dur.
En blé, des achats techniques et des couvertures courtes ont animé le marché outre-Atlantique, tout comme le retour de la Chine aux achats sur l’ensemble des céréales (orge notamment) et des places de marché. D’autres achats internationaux ont également participé à cette dynamique de marché, y compris pour le blé coté en Europe. Le dollar a également un peu reculé face à l’euro (1,084 ce mardi 27 février contre 1,085 la veille et 1,082 à l’ouverture le 28 février). La vague de froid annoncée sur certaines zones de culture états-uniennes (Midwest et plaines) et les conditions pluvieuses observées en France (avec cependant une baisse prévue dans les jours à venir, tout comme en Allemagne) en ce début de semis de printemps ont également animé les séances.

Côté maïs, les opérateurs continuent d’observer de très près la météorologie sud-américaine. Le retour de la Chine a également fait rebondir les prix du grain jaune en origine Ukraine, qui sont passés de 135-140 $/t la semaine précédente à 140-145 $/t, à comparer aux 120-130 $/t pour les origines Europe de l’Ouest. Par ailleurs, la raréfaction de l’offre consécutive au recul des prix a également conduit les traders à payer plus cher pour des grains pour des livraisons rapides. La Bourse de Buenos Aires a fait savoir qu’au 21 février, en raison de pluies intenses, la proportion des parcelles présentant des conditions de culture "bonnes et excellentes" s’élève à 28 % contre 9 % seulement l’an passé à la même date.
La morosité demeure pourtant, pour preuve la toujours très grande faiblesse des exportations hebdomadaires (semaine 35 de la campagne en cours) de l’UE vers pays tiers en blé tendre, orge et maïs.
Les cours du pétrole ont enregistré une seconde séance de hausse significative, mardi, encouragés par la suspension d'une partie des exportations d'essence russe qui a encore un peu plus raffermi les prix des produits raffinés.
Fondamentaux
Russie, grains, exportations : 46 % des grains exportés par la Fédération de Russie partent vers le Moyen-Orient, 30 % vers l’Afrique et 15 % vers l’Asie ; la Turquie et l’Egypte sont les deux plus gros destinataires (source : Rusgrain Union).
Commerce international
Taïwan, maïs, appel d’offres : 165 000 t ;
Algérie, maïs, appel d’offres : 80 000 t pour l’alimentation animale, origine Brésil ou Argentine, pour chargements entre mi-mars et mi-avril (source : Onab) ;
Jordanie, blé de force, achat : 60 000 t, origine optionnelle pour chargement pendant la première moitié de juillet ; vendeur : MC Food à 240 $/t C&F (source : traders).
Export et import européens au 27 février (source : Commission européenne)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.