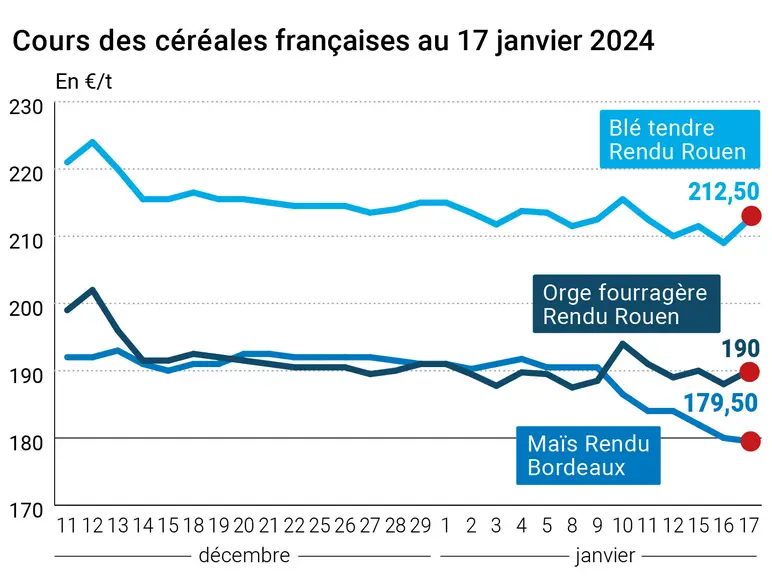
Les cours des principaux contrats à terme sur le blé sur Euronext ont progressé un peu ce mercredi 17 janvier 2024, pour toutes les échéances. Sur le Cbot, seule l’échéance mars progressait, les autres ayant tendance à céder un peu de terrain. En maïs, les cours reculaient, tant sur Euronext qu’à Chicago (ventes techniques et des fonds) et sur toutes les échéances.
Alors que les séances en Europe comme aux Etats-Unis ont plutôt évolué dans le vert, les clôtures sont plutôt ressorties négatives. Des importations brésiliennes de blé prévues en progression, la révision à la hausse des stocks céréaliers de fin de campagne en France, la révision à la baisse des exportations de céréales hexagonales, la recherche de maïs par les transformateurs aux Etats-Unis, les différentes vagues de froid à travers le monde ou encore les semis à venir en maïs Safrinha ont animé les séances. Le retour de la parité euro/dollar sous la barre des 1,09 (1,088 hier et 1,089 en ouverture ce matin) aide un peu les origines Europe, et France en particulier, alors que l’offre états-unienne est pénalisée depuis quelques jours dans les appels d’offres internationaux.
De son côté, les cours du pétrole ont évolué de façon contraire entre les deux grandes références mondiales : petite baisse pour le Brent européen et petite hausse pour le WTI états-unien. A noter que l’Opep a publié des prévisions intégrant une croissance « robuste » de la demande en or noir.
Fondamentaux :
France, blé, exportations : révision à la baisse en janvier, à 16,75 Mt contre 17 Mt en décembre (source : FranceAgriMer) ;
France, orge, exportations : révision à la baisse en janvier, à 6,06 Mt contre 6,24 Mt en décembre (source : FranceAgriMer) ;
France, maïs, exportations : révision à la baisse en janvier, à 4 Mt contre 4,04 Mt en décembre (source : FranceAgriMer) ;
France, blé, stocks finaux : révision à la hausse en janvier, à 3,43 Mt contre 3,22 Mt en décembre (source : FranceAgriMer) ;
France, orge, stocks finaux : révision à la hausse en janvier, à 2,11 Mt contre 1,81 Mt en décembre (source : FranceAgriMer) ;
France, maïs, stocks finaux : révision à la hausse en janvier, à 2,18 Mt contre 2 Mt en décembre (source : FranceAgriMer) ;
Brésil, blé, importations : vues à 7,05 Mt en 2023-2024 contre 6,37 Mt précédemment (source : StoneX).
Commerce international :
Etats-Unis, blé, inspections à l’exportation : 234 205 t, dans les attentes (source : USDA) ;
Etats-Unis, maïs, inspections à l’exportation : 875 621 t, dans les attentes (source : USDA) ;
Egypte, blé, achat : 360 000 t, origine Russie (300 000 t) et France (60 000 t) (source : Gasc) ;
Tunisie, blé, achat : 150 000 t de blé ;
Bangladesh, blé meunier, appel d’offres : 50 000 t le 1er février 2024 (source : Direction générale de l’Alimentation).
Marchés physiques français du 17 janvier 2024 (base juillet pour les céréales)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.