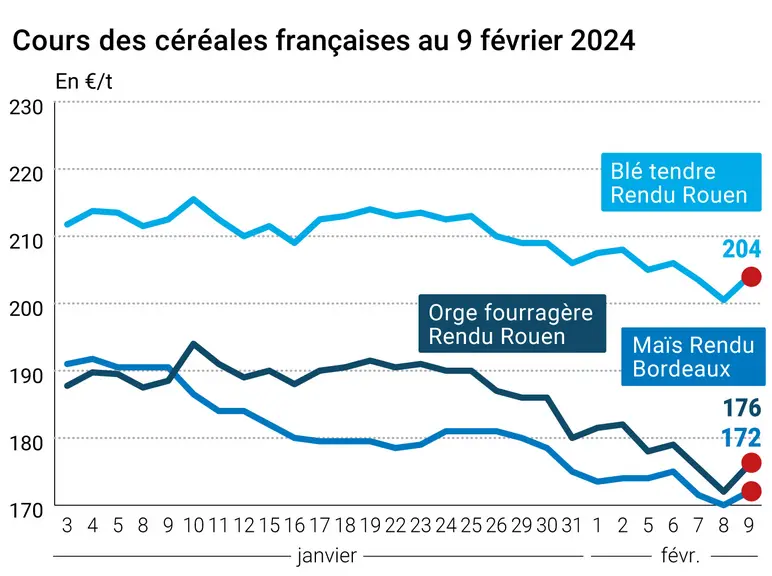
L’évolution des prix du blé, de l’orge et du maïs français entre le 8 et le 9 février, expliquée par La Dépêche Le petit meunier.
Les cours des principaux contrats à terme sur le blé ont plutôt bien progressé sur le Cbot et sur Euronext vendredi 9 février 2024. Le mouvement concernait toutes les échéances en Europe alors qu’il englobait les échéances de mars à décembre 2024 seulement outre-Atlantique. Les niveaux de cours demeuraient en-dessous des seuils de 210 €/t de ce côté-ci de l’Atlantique et au-dessous des 600 cts$/boiss. de l’autre côté. En maïs, les cours des contrats étatsuniens poursuivaient leur recul (sous les 430 cts$/boiss. pour le contrat de mars) alors que ceux de ses homologues du Vieux-Continent progressaient quelque peu. Sur les marchés physiques hexagonaux, les prix du blé tendre (légèrement au-dessus des 200 €/t), du maïs et de l’orge fourragère engrangeaient des gains alors que ceux du blé dur demeuraient stables.
Le rapport Wasde de l’USDA sur l’offre et la demande agricoles mondiales, paru jeudi soir heure française, a été bien digéré par les marchés européens. En blé, la séance à Chicago a été animée par des prises de position après la baisse de la veille mais aussi par de nouvelles tensions apparues en mer Rouge, le conflit avec les Houthis générant de plus en plus de détournements de navires qui, pour ne pas à avoir à franchir le canal de Suez font route par le sud de l’Afrique. Tout ceci rallonge les délais de transport et complexifie la logistique maritime. En Europe, ce sont surtout des mouvements de couverture de positions courtes qui ont marqué la séance, la compétitivité des blés origine Russie et le manque d’annonces en matière de commerce international ne favorisant pas le marché.
En blé dur, on attendait de la pluie ce week-end en Italie mais les volumes tombés sont jugés décevants par les observateurs, ces derniers pointant l’absence d’hiver et des températures bien trop hautes pour la saison.
Côté maïs, pas de grande nouvelle à décortiquer, les marchés analysant encore les effets d’annonce de l’USDA sur les stocks de fin de campagne US, les ventes à l’exportation publiées par l’USDA, la météo sudaméricaine ou encore, pour l’Europe en particulier, les exportationsorigine Ukraine, extrêmement compétitives.
Côté macroéconomie, les cours du pétrole ont connu une nouvelle séance de hausse (la cinquième d’affilée) alors que la parité euro/dollar a eu tendance à se stabiliser ce vendredi, à 1,078.
Cette semaine, il faudra surveiller les différentes interventions aux différentes tribunes du grand rassemblement annuel de l’USDA, l’Outlook Forum les 15 et 16 février, pour en savoir plus sur la fin de campagne et celle à venir.
En Europe, Thierry Breton, commissaire européen au marché intérieur de l’UE, a défendu, ce dimanche 11 février l’idée que les produits agricoles soient intégrés aux produits dits sensibles qui peuvent faire l’objet de limitations à l’importation en provenance d’Ukraine. "Ce qu'il faut, c'est trouver un équilibre et la solution proposée (en l’occurrence un moratoire) va dans le bon sens". De leur côté, les agriculteurs en Pologne ont dit ce week-end vouloir reprendre les blocages de passages de la frontière avec l'Ukraine, notamment le 12 février, et de nombreuses routes à travers le pays. Par ailleurs, le gouvernement polonais envisage d'imposer de nouvelles interdictions d'importation de produits agricoles ukrainiens.
A l’international, le Maroc connaît une nouvelle année de sécheresse, la sixième d’affilée, et pour certaines zones de cultures de blé, la récolte est déjà perdue rapporte l’AFP, alors même que les céréaliers du pays avaient eu tendance à réduire drastiquement les surfaces emblavées pour cette nouvelle campagne de production.
Fondamentaux :
Russie, blé, stocks : 36,5 Mt au 1er janvier 2024, soit + 1 % par rapport à l’année passée (source : SovEcon) ;
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Russie, blé, exportations : 10,4 Mt entre novembre et le 31 janvier contre 12,3 Mt pour les mêmes mois de la précédente campagne (source : SovEcon).
Commerce international :
Egypte, maïs, appel d’offres : pour au moins 50 000 t FOB le 13 février et pour livraison entre le 15 et le 25 mars et/ou entre le 26 mars et le 5 avril, paiement à 180 ou 270 jours (le vendeur devant pouvoir répondre aux deux options) (source : Russian Grade Trade).
Marchés physiques français du 9 février 2024 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2023
févr.-mars
204,00
N
4,00
Rendu La Pallice
76/220/11 Récolte 2023
févr.-mars
204,50
N
4,00
Rendu Rouen
76/220/11 Récolte 2023
févr.-mars
204,00
N
3,50
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2023
févr.-mars
192,00
N
3,00
Fob Moselle
meunier Récolte 2023
févr.-mars
182,00
N
1,00
Fob Rouen
FC Supérieur A2 classe 1 majo. incluses Récolte 2023
févr.
210,61
-0,70
FC Médium A3 classe 2 majo. incluses Récolte 2023
févr.
inc.
Fob La Pallice
FA Supérieur A2 classe 1 majo. incluses Récolte 2023
févr.
211,81
-0,70
Départ Marne
BPMF 220 Hagberg Récolte 2023
févr.-mai
186,00
N
2,00
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2023
févr.-mars
191,00
N
2,00
Départ Sud-Est
meunier Récolte 2023
févr.-juin
205,00
N
0,00
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2023
févr.-mars
350,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2023
févr.-mars
340,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2023
févr.-mars
340,00
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2023
févr.-mars
172,00
N
2,00
Rendu La Pallice
Récolte 2023
févr.-mars
174,00
N
2,00
Rendu Pontivy/Guingamp
Récolte 2023
févr.-mars
177,00
N
2,00
Fob Bordeaux
Récolte 2023
févr.-mars
176,00
N
2,00
Fob Rhin
Récolte 2023
févr.-juin
180,00
N
1,00
Récolte 2023
juil.-sept.
182,00
N
1,00
Départ Sud-Est
Récolte 2023
févr.-mars
180,00
N
0,00
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2023
févr.-mars
176,00
N
4,00
Rendu Pontivy/Guingamp
63 kg/hl mini Récolte 2023
févr.-mars
178,00
N
3,00
Fob Moselle
sans limit. d'orgettes 61/62 kg/hl Récolte 2023
févr.-mars
163,00
N
1,00
Départ Eure/Eure-et-Loir
63 kg/hl mini Récolte 2023
févr.-mars
164,00
N
2,00
Départ Sud-Est
62/63 kg/hl Récolte 2023
févr.-mars
180,00
N
0,00
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2023
févr.-juin
194,00
N
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2023
févr.-juin
270,00
N
-5,00
Cotations des issues de meunerie du 6 février 2024
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
129,00-131,00
T
pellets
dispo.
139,00-141,00
T
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
154,00-156,00
T
Farine basse
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
184,00-186,00
T
Cotations commerciales des produits laitiers du 8 février 2024
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 9 février 2024
Devise
Valeur à la clôture
1 dollar US
0,9283 euro
1 euro
1,0772 dollar
Clôture du marché à terme de Chicago du 9 février 2024Clôture du marché à terme Euronext du 9 février 2024
Matières premières
Clôture
Chicago
Blé
596,75
cents/bois.
Maïs
429,00
cents/bois.
Ethanol
2,161
$/gallon
Blé meunier (Euronext)
Echéance
Clôture
Mars 2024
209,50
Mai 2024
206,75
Sept. 2024
215,50
Volume
115515
Maïs (Euronext)
Echéance
Clôture
Mars 2024
178,75
Juin 2024
180,25
Août 2024
186,00
Volume
4372
Blé Union Européenne (CME)
Echéance
Clôture
Sept. 2018
159,25
Déc. 2018
163,25
Mars 2019
164,75
Volume
0
Cotations des marchés internationaux du 9 février 2024