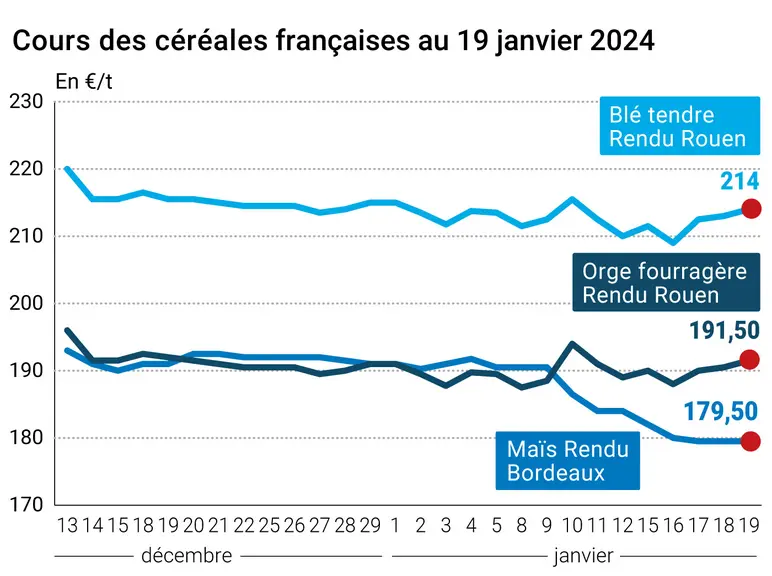
Les cours des principaux contrats à terme sur lebléet sur le maïs ont enchaîné globalement une deuxième séance de hausse, sur le CBOT comme sur Euronext. On notera cependant que la dynamique de hausse est moins forte sur le maïs : hausse des cours à Chicago jusqu’à l’échéance mars 2025 puis retrait ensuite ; cours plutôt stables sur le contrat Euronext. Sur les marchés physiques hexagonaux, les prix du blétendre et de l’orge fourragère ont gagné un peu de terrain alors que ceux du maïs et du blé dur sont demeurés stables.
Les acheteurs sont revenus sur les marchés à terme du blé après plusieurs séances de baisse des cours, soutenant cette dynamique de hausse. Autres éléments positifs : des ventes à l’exportation états-uniennes plus fortes que prévues cette semaine (voir Commerce international) et le retour d’un peu de compétitivité des grains européens face aux origines Russie et Ukraine. Les différentes vagues de froid n’inquiètent pas pour le moment les opérateurs.
Côté maïs, on a également assisté au retour des acheteurs (opérations techniques et couvertures de positions) aux Etats-Unis. Le marché était plus calme en Europe.
L’euro avait tendance à légèrement remonter vendredi face au dollar alors que les cours du pétrole ont quant à eux reculé.
Fondamentaux
Egypte, blé, importations : le Gasc prévoit d’importer jusqu’à 5 Mt cette année pour la production de pain subventionné (source : Gasc/Egypt Independant).
Commerce international
Etats-Unis, blé, ventes à l’exportation : 707 600 t, au-dessus des attentes des analystes, au 11 janvier (source : USDA) ;
Etats-Unis, maïs, ventes à l’exportation : 1 271 100 t, dans les attentes des analystes, au 11 janvier (source : USDA).
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.