COTidienne
Prix des céréales - Baisse des cours du blé et du maïs le 16 et le 18 mai, après l’annonce de la prolongation des corridors grains sur la mer Noire
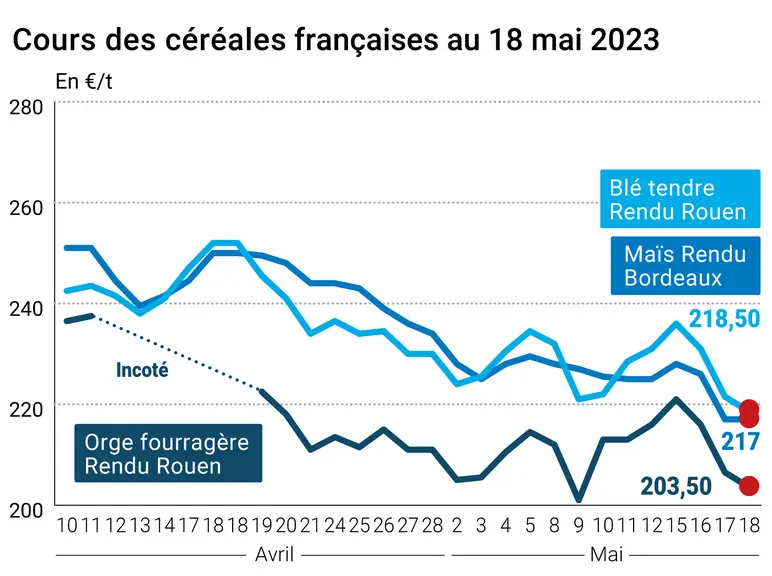
Les prix du blé tendre et du maïs sur le marché physique français ont reculé entre le 16 et le 18 mai, dans le sillage du CBOT à Chicago et d’Euronext à Paris. Les fonds d’investissements sont fortement vendeurs, à la suite de l’annonce de la prolongation de deux mois de l’accord sur les corridors à l’exportation de grains sur la mer Noire. Dans le même temps, les cotations de l’orge fourragère hexagonale se sont repliées, à l’image du blé tendre, et celles du blé dur made in France se sont stabilisées.
« Les résultats des exploitations agricoles françaises vont être largement impactés pour la prochaine campagne, les niveaux de prix actuels ne permettant pas de couvrir la hausse des charges, avec pour exemple des cours des engrais qui étaient au plus haut lors des achats effectués pour la récolte 2023 », alerte Agritel.
Les conditions météorologiques sont pour l’heure favorables aux cultures aux Etats-Unis. En France, les conditions de culture se dégradent quelque peu, tout en restant largement meilleures que l’an dernier à la même date (cf. tableau Céré’Obs ci-dessous).
Le CIC a révisé à la baisse la production mondiale de blé mais à la hausse celle de maïs entre les mois d’avril et de mai (cf. « Fondamentaux).
De son côté, FranceAgriMer a révisé à la baisse entre avril et mai les exportations françaises de blé sur pays tiers, tandis que les importations hexagonales de maïs ont été réhaussées dans le même temps. En orges, la consommation de la nutrition animale augmente de 100 000 t, à 1,2 Mt, en raison de la bonne compétitivité de la matière première en formulation.
L’euro a perdu de sa valeur face au dollar entre le 16 et le 18 mai, rendant les marchandises européennes plus attractives sur la scène mondiale. Les ventes états-uniennes hebdomadaires à l’exportation sont décevantes, à seulement 294 700 t en blé (sous les attentes des opérateurs).
Fondamentaux :
Monde, blé, production : 783 Mt estimée en 2023-2024 au 18 mai (787 Mt au 20 avril), contre 803 Mt en 2022-2023, selon le CIC ; Monde, blé, stocks de report : 271 Mt estimée en 2023-2024 au 18 mai (277 Mt au 20 avril), contre 283 Mt en 2022-2023, selon le CIC ; Monde, maïs, production : 1 217 Mt estimée en 2023-2024 au 18 mai (1 208 Mt au 20 avril), contre 1 153 Mt en 2022-2023, selon le CIC ; Monde, maïs, stocks de report : 272 Mt estimée en 2023-2024 au 18 mai (264 Mt au 20 avril), contre 266 Mt en 2022-2023, selon le CIC ; Argentine, maïs, production : 36 Mt, chiffre sans changement par rapport à la précédente estimation, selon la bourse de Buenos Aires ; Etats-Unis, éthanol, production et stocks : le volume hebdomadaire a augmenté de 22 000 barils par jour, à 987 000 barils par jour, avec des réserves cumulées en baisse de 100 000 barils d’une semaine sur l’autre, à 23,191 millions de barils.
Marché international :
Corée du Sud, maïs, achat : 66 000 t en origine sud-américaine ; Japon, blé meunier, achat : 113 500 t en origines Etats-Unis, Canada ou Australie.
Bulletin Céré'Obs de FranceAgriMer :
(semaine 19, du 9 au 15 mai 2023)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







