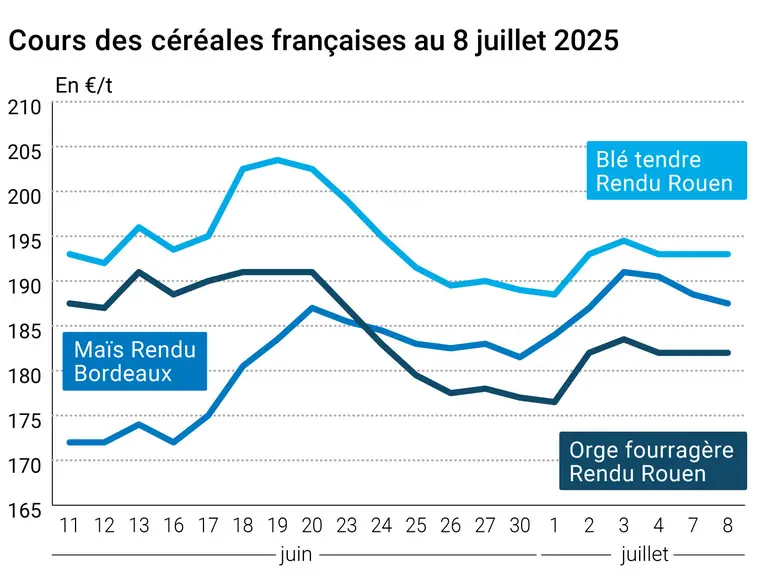
L’évolution des prix du blé, de l’orge et du maïs français entre le 7 et le 8 juillet 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont légèrement progressé sur Euronext entre le 7 et le 8 juillet, sur l’ensemble des échéances ouvertes, à l’exception des échéances septembre 2025 (-0,25 €/t), mars et mai 2028 (-0,25 €/t). On enregistre +0,25 €/t sur l’échéance décembre 2025 et +0,25 €/t sur l’échéance mars 2026. L’effritement de l’euro face au dollar soutient les prix des grains européens sur le marché mondial. Et ce, alors que les productions dans l’hémisphère nord sont attendus importantes et que la concurrence des origines du pourtour de la mer Noire est exacerbée. Par ailleurs, il reste à chiffrer les conséquences de l’épisode caniculaire de juin sur le potentiel de rendement et la qualité des blés européens, et en l’occurrence français. Pour l’heure, les travaux de moissons ont été stoppés par les récentes intempéries. Sur le marché physique français, les prix du blé tendre en rendu Rouen, sa place de référence, n’ont pas évolué sur la période juillet-septembre, d’un jour sur l’autre. Le groupe coopératif Axéréal (centre ouest de la France) annonce des rendements supérieurs à la moyenne quinquennale en orge (64 q/ha) mais moyens en blé tendre (65-70 q/ha), avec des taux de protéines un peu bas en orge et parfois limite en blé tendre, selon nos confrères d’Agra. Le négociant Pissier (Centre-Val de Loire) évoque de bons poids spécifiques (PS) pour le moment en céréales à paille mais s’inquiète du manque d’eau qui va rendre les résultats très hétérogènes en fonction du type de sol, rapport le média. Du côté du groupe coopératif COC (Vienne), le rendement moyen avoisine les 70 q/ha en orge fourragère et en blé tendre, avec de faibles taux protéiques, indique Agra. Le groupe coopératif Océalia (Nouvelle Aquitaine) annonce à nos confrères des rendements entre 70 q/ha et 75 q/ha en orge fourragère, dépassant de 10 % à 15 % les moyennes habituelles ; en blé tendre, les résultats sont hétérogènes en termes de productivité avec de très bons PS mais un taux protéique inférieur à 11 %.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Sur le CBOT, les cours du blé ont gagné du terrain sur la première échéance (+3,25 cts$/t sur septembre), mais en ont perdu sur les suivantes. On enregistre -0,75 cts$/t sur l’échéance septembre 2025, -1,75 cts$/t sur l’échéance décembre 2025 et -1,75 cts$/t sur l’échéance mars 2026. Les travaux de récoltes ont avancé à un rythme plus soutenu qu’attendu par les opérateurs, la semaine dernière. De plus, les conditions de cultures sont supérieures à la moyenne enregistrée sur les cinq dernières années.
Les prix du maïs sur Euronext ont reculé sur l’ensemble des échéances ouvertes entre le 7 et le 8 juillet, suivant le contrat maïs coté sur le CBOT. On enregistre -0,75 €/t sur l’échéance août 2025, -1,25 €/t sur l’échéance novembre 2025 et -1,50 €/t sur l’échéance mars 2026. Mais il faut garder à l’esprit l’impact qu'ont pu avoir les fortes températures et le manque d’humidité de juin sur le potentiel de production dans l’Union européenne et en France principalement, alors que débutait la période sensible de la floraison. Sur le marché physique français, les prix du maïs en rendu Bordeaux, sa place de référence, ont régressé de 1€/t sur la période juillet-septembre, d’un jour sur l’autre.
Sur le CBOT, les cours du maïs se sont repliés sur l’ensemble des échéances ouvertes. On enregistre -7 cts$/t sur l’échéance juillet 2025, -5,50 cts$/t sur l’échéance septembre 2025, -6,50 cts$/t sur l’échéance décembre 2025 et -6,50 cts$/t sur l’échéance mars 2026. Les conditions de culture demeurent de fait bénéfiques au bon développement des cultures, en cette période critique de la floraison. La météo s’annonce encore clémente ces quinze prochains jours sur la Corn Belt.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté macroéconomie, les cours du pétrole ont progressé sur le marché mondial, entre le 7 et le 8 juillet. Ils ont gagné 0,57 $ le baril à Londres sur l’échéance septembre (Brent) et 0,40 $ le baril à New York sur l’échéance août (Nymex WTI). L’euro s’est légèrement affaibli face au dollar, passant de 1,1737 $ le 7 juillet à 1,1723 $ le 2 juillet (-0,12 %), selon le site Forex, mais demeure ferme dans l’absolu. Les opérateurs sont dans l’attente ce soir du compte-rendu de la réunion ce jour de la Réserve fédérale des Etats-Unis (FED).
Sur le plan géopolitique, les opérateurs du marché des grains sont dans l’attente d’éventuelles annonces de Donald Trump, en ce 9 juillet, concernant des accords commerciaux avec ses principaux pays partenaires. Selon le Financial Times, l’Union européenne pourrait obtenir un accord commercial similaire à celui du Royaume-Uni, avec des droits de douane de 10 % sur les importations états-uniennes de produits européens.
Export et import européens au 29 juin 2025 : (source : Commission européenne)
en tonnes
Cumulé 2024/25
S52 2024/25
Cumulé 2023/24
S52 2023/24
Blé tendre (export)
20 332 316
256 422
31 071 904
543 392
Orge (export)
4 717 653
398 967
5 883 445
196 945
Maïs (export)
2 355 750
4 413
3 973 646
53 661
Maïs (import)
9 653 524
294 945
18 969 862
400 541
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.