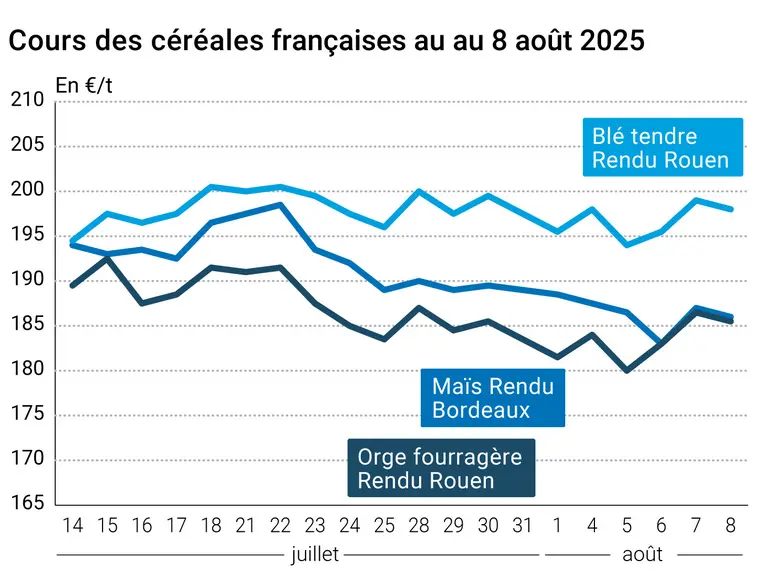
L’évolution des prix du blé, de l’orge et du maïs français entre le 7 et le 8 août 2025, expliquée par La Dépêche-Le Petit Meunier.
Après la hausse de jeudi dernier, les cours du blé et du maïs ont repris leur mouvement baissier sur Euronext entre le 7 et le 8 août. Les cotations du blé cédaient 1 €/t sur septembre et 2 €/t sur les échéances suivantes de la récolte 2025. Celles du maïs perdaient aux alentours de 1 €/t sur toutes les échéances de la nouvelle récolte. Sur le marché physique français, les prix du blé tendre, de l’orge fourragère et du maïs ont suivi à la baisse l’évolution des marchés à terme.
En blé, la moisson 2025 a été révisée en hausse par Agreste à 33,073 Mt. De même en orge, avec une production maintenant estimée à 11,957 Mt. Les rehaussements de rendement ont permis le rebond de la récolte en blé tendre, blé dur et orge d’un an sur l’autre. Le marché à terme européen était affecté par cette révision en blé.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Autre point pesant sur les prix, les analystes d’Ikar ont revu à la hausse leur estimation de la récolte russe de blé de 500 000 t, après plusieurs dégradations successives. Les rendements seraient finalement meilleurs que prévu dans les districts du Centre et de la Volga. Le cabinet a également relevé sa prévision d’exportations de 500 000 t. En Ukraine, la compagnie ferroviaire nationale Ukrzaliznytsia signale l’afflux de wagons de grains en direction des ports du Grand Odessa, signe que le pays devrait être plus présent à l’exportation sur les semaines à venir.
Les cours du maïs plongeaient principalement sous l’influence de leur homologue états-unien. La situation de la culture en France n’est pas parvenue à tirer les prix vers le haut, malgré une prévision de récolte par Agreste en baisse de 5,6 % par rapport à 2024 et la dégradation de 2 points des conditions de culture "bonnes à excellentes" par FranceAgriMer.
Aux États-Unis, la progression de la moisson de blé et les très bonnes perspectives de rendement en maïs dans le pays et au Brésil continuent de peser sur les cours. Les prix du blé SRW sur Chicago et HRW sur Kansas City se sont inclinés entre le 7 et le 8 août, de même pour ceux du maïs. Seuls les cours du blé de printemps s’appréciaient à Minneapolis, soutenus par les dégâts des précipitations dans les Grandes plaines. À Chicago, les fonds demeurent vendeurs en blé et maïs. Une vente exceptionnelle de 125 000 t de maïs pour une destination inconnue n’a pas permis de soutenir les prix, ni l’absence d’amélioration des rendements en blé au Canada, les pluies étant arrivées trop tard sur les Prairies.
Du côté du blé dur, signalons le dynamisme des exportations kazakhes, notamment à destination de l’Italie. Le syndicat kazakh des grains a relevé sa prévision d’exportation pour la campagne 2024-2025 (toujours en cours) de 50 000 t.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Par ailleurs, Graintrade confirme les dégâts fongiques en Ukraine, au fur et à mesure que la récolte céréalière progresse. Selon les collecteurs, 20 à 60 % des grains seraient concernés.
Fondamentaux :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.