COTidienne
Marché des céréales du 5 août 2025 - Déprime des prix mondiaux du blé et du maïs avec les bonnes prévisions de récolte et la demande peu dynamique
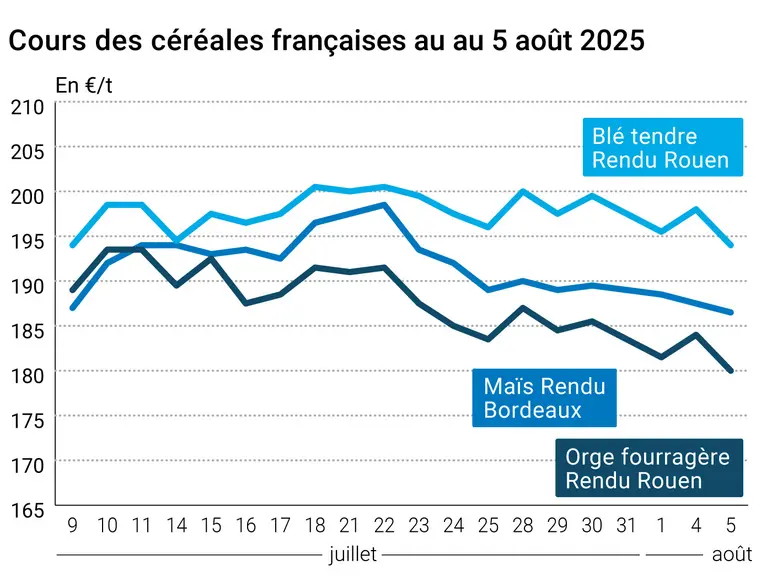
L’évolution des prix du blé, de l’orge et du maïs français entre le 4 et le 5 août 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé meunier ont cédé 3,75 €/t sur Euronext entre le 4 et le 5 août, tandis que le recul était un peu moins prononcé sur les échéances suivantes. Le contrat septembre reste très actif. Les cotations du maïs ont également cédé du terrain, mais de façon moins prononcée que ceux du blé. Le contrat août (peu utilisé) était stable, tandis que l’échéance novembre reculait de 1 €/t, contre 0,5 €/t pour mars et 2,5 €/t sur juin. Les marchés européens subissaient la pression du CBOT. Les exportations européennes de blé telles que rapportées par la Commission européenne sont peu dynamiques, sous l’effet persistant de la rétention de la part des vendeurs et également des craintes sur la qualité dans les pays baltes, l’Allemagne et la Pologne. La Lettonie a d’ailleurs déclaré l’état d’urgence pour ses cultures. En maïs, l’abondance des récoltes mondiales jouait largement. Sur le marché physique français, les cotations du blé tendre, de l’orge fourragère et du maïs se sont repliées dans le sillage des marchés à terme.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
En zone mer Noire, à l’inverse, les prix restent fermes et se maintiennent élevés à la fois sur le marché à terme Constanta-Varna-Burgas du CBOT et sur les marchés physiques en blé. En Ukraine, la rétention des agriculteurs continue de soutenir les prix, selon Graintrade. En orge, les cotations à l’export cèdent du terrain, rapporte APK-Inform. Les contrats d’exportation sont maintenant bouclés et la demande est moins dynamique. Mais comme en blé, la rétention à la vente reste élevée. La demande intérieure ferme freine cependant la chute des cours. Interrogé par Reuters, le ministre ukrainien de l’Économie et de l’Agriculture se montre pourtant optimiste pour les récoltes de blé et de maïs, arguant qu’elles pourraient être relevées dans les prochains jours. Les restrictions sur les importations européennes de blé en provenance d’Ukraine mises en place par l’Union européenne ne devraient pas avoir trop d’impact sur les expéditions ukrainiennes, ces volumes devant trouver preneur ailleurs. Le ministre prévoit également une hausse de 6,4 % des surfaces en blé pour la campagne 2026-2027, sous l’effet du recul de celles de soja et des prix fermes en blé sur cette campagne. En Russie, l’Union russe des grains (RGU), interrogée par Interfax, signale des volumes à l’exportation en nette baisse en blé et en orge sur le mois de juillet. Les expéditions de blé ont été divisées par 2,2, avec la chute des importations égyptiennes. Celles d’orge ont été divisées par 2,8, la progression des importations iraniennes n’étant pas parvenue à compenser la baisse de la demande saoudienne. En revanche, le maïs tire son épingle du jeu et voit ses exportations augmenter de 32 %, avec un rebond des importations iraniennes et turques.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Aux États-Unis, les prix du blé et du maïs se sont fortement repliés sur les marchés à terme. Le blé SRW et HRW sur Kansas City accusaient les plus fortes baisses, dans le sillage notamment du maïs. De plus, la pression récolte se fait toujours sentir, avec les derniers chiffres de progression des récoltes dans la moyenne. Des ventes techniques intervenaient également. En maïs, les révisions en hausse de la production états-unienne se succèdent de la part des analystes, avec notamment celle de StoneX hier. Le stade critique de la floraison est maintenant dépassé, et l’USDA affiche des conditions de culture particulièrement favorables. Une vente exceptionnelle n’est pas parvenue à infléchir la tendance. La demande internationale reste peu dynamique, avec l’absence de la Chine et une chute des importations de maïs européennes.
Fondamentaux :
Ukraine, blé, production : 22 Mt contre 21,2 Mt pour la précédente prévision (source : ministre de l’Agriculture)
Ukraine, maïs, production : 28 Mt contre 26,5 Mt pour la précédente prévision (source : ministre de l’Agriculture)
Ukraine, blé, surfaces : prévues à 5 Mha pour 2026-2027, en hausse de 6,4 %
Commerce international :
Ukraine, blé, exportations : entre 15 et 16 Mt pour 2025-2026, dont 1 Mt vers l’UE contre 4 Mt en 2024-2025 (source : ministre de l’Économie)
Russie, blé, exportations : 2 Mt sur juillet 2025, divisées par 2,2 par rapport à juillet 2024 (source : RGU)
Russie, orge, exportations : 465 500 t sur juillet 2025, divisées par 2,8 par rapport à juillet 2024 (source : RGU)
Russie, maïs, exportations : 456 000 t sur juillet 2025, soit +32 % par rapport à juillet 2024 (source : RGU)
États-Unis, maïs, exportations : 6,747 Mt sur juin 2025, soit +22,8 % par rapport à juin 2024 mais -7,4 % par rapport à mai 2025 (source : USDA)
États-Unis, maïs, vente exceptionnelle : 128 000 t pour une destination inconnue (source : USDA)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







