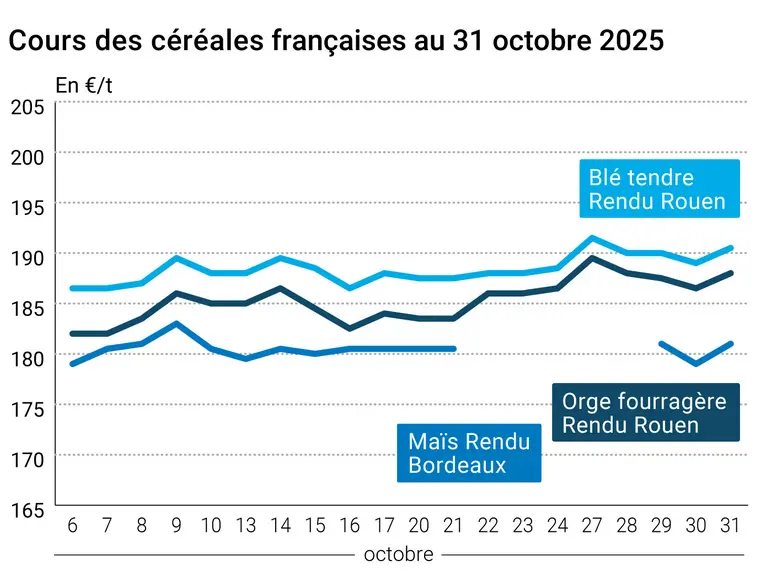
L’évolution des prix du blé, de l’orge et du maïs français entre le 30 et le 31 octobre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont gagné 1,75 €/t sur l’échéance décembre d’Euronext entre le 30 et le 31 octobre, 1,50 €/t sur mars et mai et 1,25 €/t sur les deux premières échéances de la récolte 2026. Ceux du maïs ont progressé de 1,75 €/t sur mars, 1 €/t sur juin, mais sont restés stables sur août. Les cotations ont augmenté dans le sillage du CBOT. La paire euro-dollar a peu évolué, la Banque centrale européenne (BCE) ayant maintenu ses taux directeurs et la Réserve fédérale des Etats-Unis (FED) ne semblant pas prête à les faire bouger non plus d'ici la fin de l'année. La compétitivité du blé argentin menace de plus en plus l’origine française : selon Argus Media, l’écart de prix FOB entre les blés français et argentins serait de 17 $/t en faveur de l’origine Argentine.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le blé russe est lui légèrement plus cher que le blé français. SovEcon s’attend tout de même à des flux supérieurs à la moyenne quinquennale en provenance de Russie sur le mois de novembre, après les bons chiffres d’octobre. « Le retour de la demande mondiale en blé et la progression des marges des exportateurs favorisent les exportations russes », ont expliqué les analystes de SovEcon. De plus, la production européenne de blé a été relevée de 800 000 t par le Comité de gestion cultures arables de la Commission européenne. Le retard des exportations ukrainiennes de maïs continue de soutenir quelque peu les cours français. En Ukraine, les cotations de l’orge fourragère à l’exportation sont en hausse, relève Graintrade. Les prix plus élevés payés par la Turquie lors de son dernier appel d’offres tirent en effet les cotations ukrainiennes vers le haut. Notons également la faible demande en orge brassicole, qui se traduit par le déclassement de qualités brassicoles en fourragères.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Aux États-Unis, les prix du blé ont progressé sur les différentes places de marché. La hausse du maïs sur le CBOT était beaucoup plus timide sur décembre et mars, et les cours ont stagné sur les échéances suivantes. Si le maïs états-unien reste toujours bien positionné sur les marchés mondiaux, le manque d’annonces concernant l’inclusion du maïs (et du blé) dans l’accord Chine-États-Unis appelait à la prudence. On rapporte tout de même un intérêt acheteur chinois en blé. Pour les analystes australiens de Lachstock Consulting, « des achats de blés états-uniens [par la Chine] ne devraient pas avoir de conséquences sur le potentiel d’exportation australien [vers son voisin asiatique] ». Et ce, alors que la récolte s’annonce abondante et que les dernières pluies sur les États de Victoria et d’Australie du Sud ont probablement aidé à la hausse du rendement et l’amélioration de la qualité. Enfin, signalons que certaines publications de l’USDA devraient reprendre ce mois-ci malgré le shutdown.
Fondamentaux :
Union européenne, blé tendre, production : 133,40 Mt contre 132,6 Mt pour l’estimation du mois précédent (source : Commission européenne)
Commerce international :
Russie, blé, exportations : 5,1 Mt sur le mois d’octobre contre 4,5 Mt en moyenne quinquennale sur ce mois et 4,8 Mt en septembre 2025 (source : SovEcon)
Turquie, orge fourragère, achat : 250 000 t achetés le 30 octobre entre 252,8 et 265,6 $/t C&F, livraison entre le 10 novembre et le 10 décembre (source : Graintrade)
Corée du Sud, blé tendre, achat : 40 300 t origine Canada (source : Prospex Agro)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.