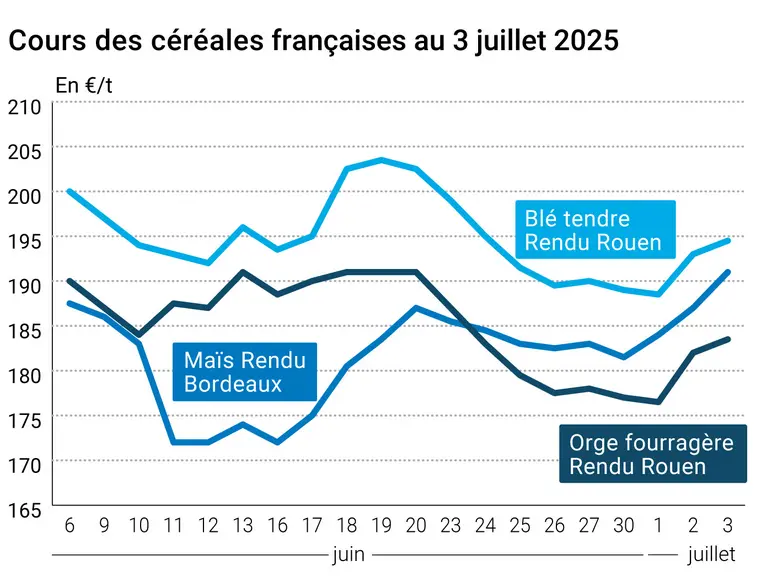
L’évolution des prix du blé, de l’orge et du maïs français entre le 2 et le 3 juillet 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont gagné 1,5 €/t sur Euronext pour les échéances septembre et décembre entre le 2 et le 3 juillet. Le manque de vendeurs et la réticence des agriculteurs à vendre ont fini par provoquer une hausse des prix, même si les fondamentaux restent baissiers. Des achats techniques intervenaient également. En maïs, les cotations gagnaient 4 €/t sur l'ancienne récolte et dépassaient les 200 €/t, et s'appréciaient de 3,5 €/t sur la nouvelle récolte. Les inquiétudes continuent de peser sur les conditions de culture du maïs français, avec les fortes chaleurs et le manque de précipitations. Céré'Obs a d'ailleurs dégradé de 2 points les conditions "bonnes et très bonnes" du maïs français ce matin. Le manque de vendeurs intervient aussi en maïs sur la nouvelle récolte, faute de visibilité à cause du risque climatique. Les récoltes d'orge d'hiver sont maintenant achevées à 70 % au 30 juin, toujours selon Céré'Obs, tandis que celles d'orge de printemps, de blé tendre et de blé dur débutent. Sur le marché physique français, les prix du blé, du maïs et de l'orge fourragère ont suivi à la hausse.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
En Ukraine, l’académie des sciences agricoles signale que le blé d’hiver et l’orge ont été affectés par les conditions sèches dans le sud du pays, mais qu’on peut s’attendre à une hausse des rendements dans le Centre et à l’Ouest.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Le marché états-unien voyait les traders sécuriser leurs positions en amont du long week-end de la fête de l’Indépendance. Les cours du blé reculaient sur le CBOT à Chicago et Kansas City, sous la pression de la récolte à venir et des abondantes moissons prévues pour la mer Noire et l’Union européenne. Seul le blé de printemps à Minneapolis voyait ses cotations augmenter, sur fond d’inquiétudes sur les conditions de culture au Canada. Les ventes à l’exportation tant en blé qu’en maïs ressortaient abondantes, avec une forte présence du Mexique en maïs et des Philippines en blé. Les exportations d’éthanol sur le mois de mai atteignaient aussi un niveau élevé. Un accord commercial entre les États-Unis et le Vietnam stimulait aussi la hausse des prix. Les biens états-uniens circuleront sans taxe à l’importation au Vietnam, tandis que les exportations du Vietnam en direction des États-Unis voient leur taux d’imposition diminuer.
Commerce international :
États-Unis, blé, ventes à l’exportation : 586 000 t sur 2025-2026 (source : USDA)
États-Unis, maïs, ventes à l’exportation : 533 000 t sur 2024-2025 et 940 000 t sur 2025-2026 (source : USDA)
États-Unis, maïs, vente exceptionnelle : 150 000 t vers une destination inconnue sur 2024-2025 (source : USDA)
États-Unis, maïs, exportations : 7,29 Mt sur le mois de mai, soit 22,1 % de plus que l’an passé (source : USDA)
États-Unis, éthanol, exportations : 184,64 gallons sur mai (source : USDA)
États-Unis, blé, exportations : 2,16 Mt sur mai (source : USDA)
Bulletin Céré’Obs de FranceAgriMer : (semaine 26, du 24 au 30 juin 2025)
Conditions de culture
Etat "bon à très bon"
S-1
N-1
Blé tendre d'hiver
67%
68%
58%
Orge d'hiver
64%
64%
56%
Orge de printemps
68%
67%
69%
Blé dur
71%
71%
64%
Maïs grain
78%
81%
82%
Récolte
S
S-1
N-1
Blé tendre d'hiver
11%
1%
1%
Orge d'hiver
70%
22%
28%
Orge de printemps
14%
1%
1%
Blé dur
33%
4%
6%
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.