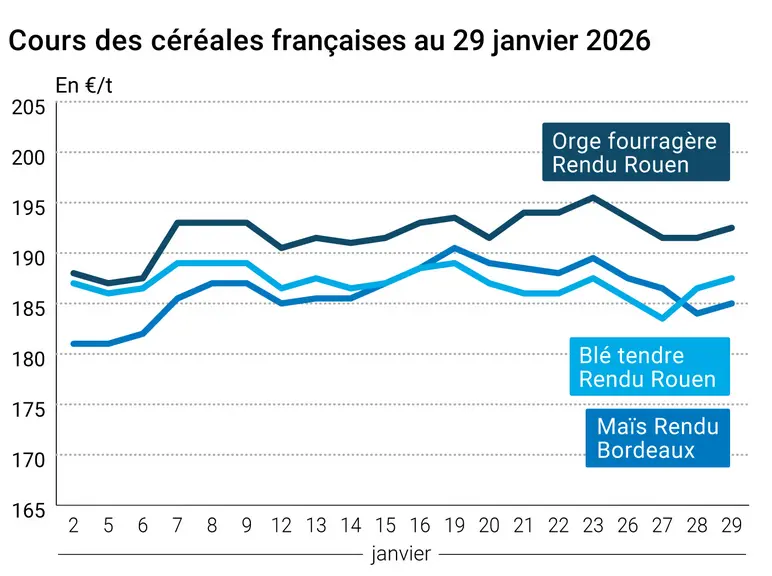
L’évolution des prix du blé, de l’orge et du maïs français entre le 28 et le 29 janvier 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont gagné un peu de terrain sur Euronext entre le 28 et le 29 janvier, avec un gain de 1,25 €/t sur le contrat mars 2026 et 0,75 €/t sur les échéances mai à décembre 2026. Ceux du maïs n’étaient pas en reste, avec une hausse de 1 €/t sur mars, 0,75 €/t sur juin, 0,25 €/t sur août et 0,75 €/t sur novembre. Les marchés européens ont subi l’influence haussière de leurs équivalents outre-Atlantique. Et ce, malgré la révision en hausse des stocks prévisionnels pour juin 2026 par la Commission européenne en blé à 13 Mt. Du côté de l’orge en revanche, ceux-ci ont été abaissés de 1,9 Mt afin de prendre en compte les chiffres d’exportation soutenus de la part de la France et de l’Allemagne. En maïs, les difficultés à l’exportation depuis l’Ukraine continuaient de soutenir les prix français.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
En ce qui concerne la mer Noire, les conditions froides en Russie continuent de constituer un élément modérément haussier. L’abondance des stocks de blé et maïs à la ferme signalée par Rosstat n’est pas parvenue à peser sur les prix. De son côté, le Kazakhstan confirme sa bonne présence à l’exportation cette campagne en signant un accord pour l’exportation de 800 000 t de grains et produits dérivés vers les Émirats arabes unis et Oman. Le Syndicat kazakh des grains a d’ailleurs relevé de 400 000 t sa prévision d’exportations de grains pour la campagne en cours. Les flux prévus sont particulièrement soutenus en blé dur, notamment vers la Turquie. Le blé dur représente également une part significative de l’accord conclu avec les pays du Golfe.
Du côté des importateurs, l’OAIC tunisien s’est procuré 100 000 t de blé tendre et 100 000 t de blé dur pour livraison sur la première quinzaine d’avril. Le TMO (Office des grains turc) a quant à lui annoncé vendre 3,9 Mt de blé meunier, blé dur, maïs et orge des réserves stratégiques pour soutenir les industries locales exportatrices de pâtes et de farine, alors que la récolte 2025 s’est avérée peu abondante.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Aux États-Unis, les cours du maïs et de toutes les variétés de blé ont fortement progressé sur les marchés à terme. Le contrat blé échéance mars a notamment progressé de 19 cts$/boiss. sur les trois dernières séances sur le CBOT. Les tensions entre les États-Unis et l’Iran ont tiré les prix du pétrole vers le haut, et par ricochet ceux des biocarburants et par conséquent du maïs. Ceux du blé ont connu une hausse encore plus intense, influencée par la baisse du dollar index et l’afflux de capitaux de la part des fonds vers les matières premières.
Fondamentaux :
Union européenne, blé tendre, stocks fin de campagne : relevés de 1,7 Mt à 13 Mt (source : Commission européenne)
Union européenne, orge, stocks fin de campagne : abaissés de 1,9 Mt à 4,2 Mt (source : Commission européenne)
Russie, blé, stocks à la ferme : 18,6 Mt au 1er janvier 2026 soit 21,03 % de plus qu’en 2025 (source : Rosstat)
Russie, maïs, stocks à la ferme : 3,8 Mt au 1er janvier 2026 soit 10,95 % de plus qu’en 2025 (source : Rosstat)
Commerce international :
Kazakhstan, grains, exportations : relevées de 400 000 t à 12,55 Mt pour 2025-2026 (source : Syndicat kazakh des grains)
Tunisie, blé tendre, achat : 100 000 t en bateaux de 25 000 t à Finagri au prix de 256,6 $/t C&F, livraison du premier au 15 avril (source : Graintrade)
Tunisie, blé dur, achat : 100 000 t en bateaux de 25 000 t à Amber au prix de 323,89 $/t C&F, livraison du 1er au 15 avril (source : Graintrade)
États-Unis, blé, ventes à l’exportation : 558 201 t sur 2025-2026 (source : USDA)
États-Unis, maïs, ventes à l’exportation : 1 648 921 t sur la semaine (source : USDA)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







