COTidienne
Marché des céréales du 27 janvier 2026 - Les prix du blé tendre poursuivent leur baisse, en raison du renforcement continu de l'euro face au dollar
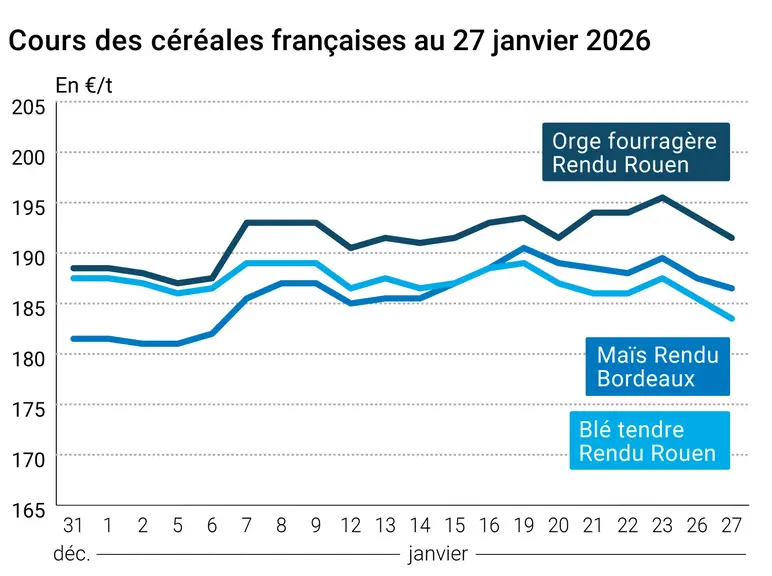
L’évolution des prix du blé, de l’orge et du maïs français entre le 26 et le 27 janvier 2026, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé sur Euronext ont suivi une tendance baissière sur l’ensemble des échéances ouvertes (de 0 €/t à -1,75 €/t) entre le 26 et le 27 janvier 2026, dans le sillage du contrat blé sur le CBOT et en réponse au net renforcement de l’euro face au dollar. On enregistre -1,75 €/t sur l’échéance mars 2026 (la plus travaillée), -1,50 €/t sur l’échéance mai 2026, -0,75 €/t sur l’échéance septembre 2026 et -0,25 €/t sur l’échéance décembre 2026. Les prix du blé issu du pourtour de la mer Noire continuent de baisser, mais devraient rester dans une fourchette de 225-230 $/t pour le moment, soutenus par la demande égyptienne. Les opérateurs sont inquiets quant à l’impact sur les cultures d’hiver de la vague de froid qui sévit en Russie et qui handicape la logistique à l’exportation. Cependant, l’origine française, qui arrive actuellement tant bien que mal à se frayer un chemin sur le marché mondial, devra faire des efforts pour être davantage compétitif face à l’offre pléthorique de ses concurrents. Sur le marché physique français, le prix du blé tendre en rendu Rouen, sa place de référence, a perdu 2 €/t sur la période janvier-mars, d’un jour sur l’autre.
Sur le CBOT, les cours du blé ont reculé sur la quasi-totalité des échéances ouvertes entre le 26 et le 27 janvier 2026 (de -1,25 cts$/t à -2,25 cts$/t), exceptions faites des deux premiers termes. On enregistre +0,75 cts$/t sur l’échéance mars 2026 (la plus travaillée), 0 cts$/t sur l’échéance mai 2026, -1,25 cts$/t sur l’échéance juillet 2026 et -1,50 cts$/t sur l’échéance septembre 2026. Les craintes concernant les conséquences du froid polaire sur les cultures d’hiver aux Etats-Unis et la logistique se sont quelque peu apaisées. La demande en blé demeure dynamique.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les cours du maïs sur Euronext ont reculé sur l’ensemble des échéances ouvertes (de 0 €/t à -1 €/t) entre le 26 et le 27 janvier 2026, dans le sillage du contrat maïs sur le CBOT. On enregistre -1 €/t sur l’échéance mars 2026, 0 €/t sur l’échéance juin 2026 (la plus travaillée), 0 €/t sur l’échéance août 2026 et -0,25 €/t sur l’échéance novembre 2026. Sur le marché physique français, le prix du maïs en rendu Bordeaux, sa place de référence, a perdu de 1 €/t sur la période janvier-mars, d’un jour sur l’autre.
Sur le CBOT, les cours du maïs ont suivi une tendance baissière sur l’ensemble des échéances ouvertes (de 0 cts$/t à -1,75 cts$/t) entre le 26 et le 27 janvier, exception faite de décembre 2027 qui affiche +0,25 cts$/ boisseau. La séance a été marquée par des ventes techniques. On enregistre -1,75 cts$/t sur l’échéance mars 2026 (la plus travaillée), -1,25 cts$/t sur l’échéance mai 2026, -1,25 cts$/t sur l’échéance juillet 2026 et -1 cts$/t sur l’échéance septembre 2026. L’arrivée des pluies en Argentine est scrutée de près, après la nette détérioration des conditions de culture depuis le début du mois. Il demeure que la production mondiale est pléthorique. Des annonces sur la politique des biocarburants aux Etats-Unis sont attendus prochainement par les opérateurs.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté macroéconomie, les cours du pétrole sont repartis à la hausse sur le marché mondial entre le 26 et le 27 janvier 2026, affichant +1,98 $ le baril à Londres (Brent) sur l’échéance mars 2026 et +1,76 $ le baril à New York (Nymex WTI) sur l’échéance mars 2026. La tempête hivernale qui sévit sur la côte états-unienne du Golfe du Mexique perturbe la production d’or noir. L’euro s’est de nouveau nettement renforcé face au dollar, et ce pour le quatrième jour consécutif, passant de 1,1874 $ le 26 janvier 2026 à 1,2024 $ le 27 janvier 2026 (+1,26 %), selon le site Forex, pénalisant les exportations de marchandises européennes sur le marché mondial. Le billet vert enregistre son plus bas niveau depuis quatre ans et demi face à la monnaie unique. La nomination du nouveau président de la Réserve fédérale des Etats-Unis (FED) est au cœur des préoccupations des opérateurs. Par ailleurs, le conseil des gouverneurs de la FED dévoilera ce soir ses nouveaux taux d’intérêt, attendus stables par les opérateurs.
Fondamentaux :
Argentine, blé, production : 27,5 Mt en 2025-2026, contre 18,5 Mt en 2024-2025 et 15,8 Mt en 2023-2024 (source : FAS-USDA)
Argentine, maïs, production : 58 Mt en 2025-2026, contre 50 Mt en 2024-2025 (source : FAS-USDA)
Argentine, orge, production : 3,7 Mt en 2025-2026 (source : FAS-USDA)
UE-27 + Royaume-Uni, blé tendre, production : 143,9 Mt en 2026 contre 147,5 Mt en 2025 (source : Coceral)
UE-27 + Royaume-Uni, maïs, production : 58,9 Mt Mt en 2026 contre 57,1 Mt en 2025 (source : Coceral)
Commerce international :
Etats-Unis, maïs, vente : 110 000 t à une destination inconnue sur 2025-2026 (source : USDA)
Etats-Unis, sorgho, vente : 306 000 t à une destination inconnue sur 2025-2026 (source : USDA)
Tunisie, blé, appel d’offres : 100 000 t (source privée)
Jordanie, blé dur, achat : 120 000 t (source privée)
Brésil, maïs, exportations : estimées à 3,45 Mt contre 3 ,39 Mt précédemment (source : Anec)
Russie, blé, exportations : hausse de 1,1 Mt à 45,7 Mt sur 2025-2026, avec 4,2 Mt exportées en décembre 2025 après 5,2 Mt en novembre 2025 ; estimées à 39,6 Mt en 2026-2027, avec une production attendue à 83,8 Mt (source : SovEcon)
Argentine, blé, exportations : 17,5 Mt en 2025-2026, y compris farine et autres coproduits (source : FAS-USDA)







