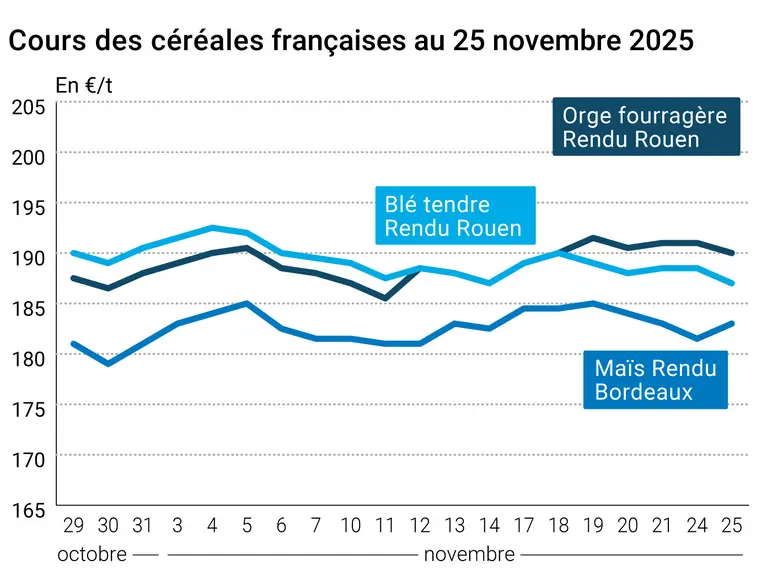
L’évolution des prix du blé, de l’orge et du maïs français entre le 24 et le 25 novembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé tendre ont suivi une tendance baissière sur Euronext entre le 24 et le 25 novembre 2025, évoluant dans une fourchette étroite (-1 €/t et +0,25 €/t). Le renforcement de l’euro face au dollar, qui pénalise les exportations européennes, explique ce mouvement de repli. On enregistre -1 €/t sur l’échéance décembre 2025, 0 €/t sur l’échéance mars 2026 (la plus travaillée), +0,25 €/t sur l’échéance mai 2026 et 0 €/t sur l’échéance septembre 2026. Sur le marché physique français, le prix du blé tendre en rendu Rouen, sa place de référence, a perdu 1,50 €/t sur la période novembre-décembre, d’un jour sur l’autre.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Sur le CBOT, le blé a renchéri sur l’ensemble des échéances ouvertes (de +2,25 cts$/t à +5 cts$/t) entre le 24 et le 25 novembre 2025, en raison d’achats techniques, d’exportations hebdomadaires supérieures aux attentes des opérateurs et du repli du dollar face à ses monnaies concurrentes. On enregistre +5 cts$/t sur l’échéance décembre 2025, +4,50 cts$/t sur l’échéance mars 2026 (la plus travaillée), +4,25 cts$/t sur l’échéance mai 2026 et +4 cts$/t sur l’échéance juillet 2026. Si les semis touchent à leur fin aux Etats-Unis, la germination est lente et les conditions de cultures moins bonnes que l’an dernier à cette période. Le blé argentin demeure le plus compétitif sur le marché mondial, talonné par l’origine Russie. Les exportations russes de blé pour novembre sont estimées à, 4,7 Mt par Sovecon et 5,3 Mt par Ikar, rapporte StoneX. Selon Rosstat, les expéditions russes de céréales s’établissent à 11 Mt en septembre et 9,3 Mt en octobre, des chiffres record. En Ukraine, les semis sont quasiment achevés et bénéficient d’une météo favorable à la levée. Les exportations de blé ukrainien ont atteint 809 000 t la semaine dernière, en hausse de 7 % par rapport à la période précédente. Le cumul depuis le début de la campagne s’élève à 7,14 Mt, contre 8,84 Mt l’an dernier à date. Sur le mois de novembre, ce sont 1,3 Mt qui ont déjà été chargées, contre 2,5 Mt en novembre 2024, selon l’UAC. Cependant, la poursuite des combats en Ukraine pourrait pénaliser les exportations ukrainiennes en décembre, déjà retardées par un problème de grains trop humides. L’UAC table sur des chargements de 1,85 Mt en décembre, contre 2,6 Mt en décembre 2024. Pour rappel, le CBOT sera fermé ce jeudi en raison des célébrations de Thanksgiving et la séance de vendredi sera tronquée pour le Black Friday.
Le maïs sur Euronext a gagné du terrain entre le 24 et le 25 novembre 2025, sur l’ensemble des échéances ouvertes (entre +0,25 €/t et +1,50 €/t), exception faite de l’échéance novembre 2026 qui en a perdu. On enregistre +1,50 €/t sur l’échéance mars 2026 (la plus travaillée), +0,50 €/t sur l’échéance juin 2026, +0,25 €/t sur l’échéance août 2026 et -0,75 €/t sur l’échéance novembre 2026. Sur le marché physique français, le prix du maïs en rendu Bordeaux, sa place de référence, a grimpé de 1,50 €/t sur la période janvier-mars, d’un jour sur l’autre.
Sur le CBOT, les cours du maïs ont progressé sur l’ensemble des échéances ouvertes (de +1,25 cts$/t à +2,50 cts$/t) entre le 24 et le 25 novembre 2025, à l’exception de ceux de l’échéance décembre 2025 qui ont régressé. On enregistre -0,25 cts$/t sur l’échéance décembre 2025, +1,50 cts$/t sur l’échéance mars 2026 (la plus travaillée), +2,50 cts$/t sur l’échéance mai 2026 et +2,25 cts$/t sur l’échéance juillet 2026.La hausse tarifaire s’explique par la récolte tardive aux Etats-Unis, la bonne dynamique à l’exportation et la baisse du dollar face à ses monnaies concurrentes. En Ukraine, les sorties de maïs ont atteint 442 000 t la semaine dernière, contre 485 000 t la période précédente, avec comme principales destinations l’Italie (83 000 t), la Turquie (81 000 t) et Israël (75 000 t).
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté macroéconomie, les cours du pétrole ont reculé sur le marché mondial, entre le 24 et le 25 novembre. Ils ont perdu 0,89 $ le baril à Londres sur l’échéance janvier 2026 (Brent) et 0,89 $ le baril à New York sur l’échéance janvier 2026 (Nymex WTI). La perspective d’un prochain accord de paix entre la Russie et l’Ukraine laisse présager un retour à la normale sur le marché pétrolier en termes d’offre (levée des sanctions contre l’oir noir russe). L’euro s’est encore renforcé face au dollar, et ce pour la deuxième séance consécutive, passant de 1,1520 $ le 24 novembre à 1,1567 $ le 25 novembre (+0,41 %), selon le site Forex. Cette fermeté de la monnaie européenne pénalise les exportations européennes sur le marché mondial. Outre-Atlantique, les opérateurs tablent sur une baisse des taux directeurs par la Réserve fédérale des Etats-Unis (FED) lors de la réunion du 10 décembre prochain.
Sur le plan politique, une douzaine d’organisations agricoles de l’Union européenne – agriculteurs (Copa-Cogeca, CEPM, CIBE), meuniers, amidonniers – appellent, dans un communiqué du 25 novembre, la Commission européenne et les États membres à reporter la mise en œuvre du mécanisme de compensation carbone aux frontières de l’UE (MACF) pour les engrais, rapportent nos confrères d’Agra.
Exportations et importations européennes pour la semaine 21 terminée le 23 novembre 2025 :
en tonnes
Cumulé 2025/26
S21 2025/26
Cumulé 2024/25
S21 2024/25
Blé tendre (export)
9 190 677
77 086
9 633 718
598 358
Orge (export)
4 394 556
35 927
1 890 693
29 354
Maïs (export)
483 428
8 101
728 595
106 247
Maïs (import)
6 451 337
381 319
8 180 836
330 171
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.