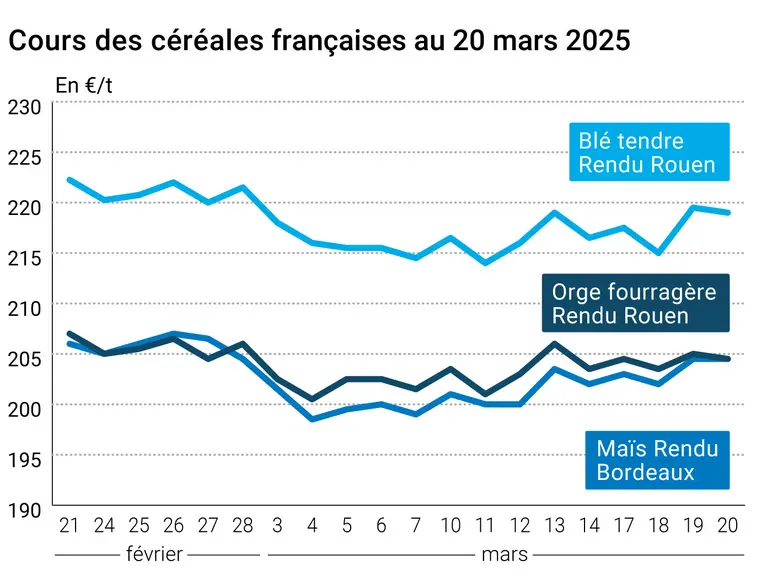
L’évolution des prix du blé, de l’orge et du maïs français entre le 19 et le 20 mars 2025, expliquée par La Dépêche-Le Petit Meunier.
Les prix du blé ont cédé 0,50 €/t sur Euronext entre le 19 et le 20 mars 2025. La baisse des cotations sur le CBOT aux États-Unis pesait en effet sur la graine européenne. Le recul était plus mesuré sur les prix de la nouvelle campagne. En maïs, les cotations n’ont pas évolué sur Euronext. Sur les marchés physiques français, les cours du blé tendre marquaient le pas ainsi que ceux de l’orge fourragère dans son sillage, tandis que ceux du maïs restaient inchangés. Notons le report de deux semaines par la Commission européenne des taxes à l’exportation prévues sur les produits en provenance des États-Unis.
Aux États-Unis, les cours du blé sur le CBOT se sont inclinés sur les différentes places de marché, sous la pression d’annulations de ventes à l’exportation cette semaine sur la campagne 2024-2025, contrairement aux attentes des opérateurs qui espéraient des ventes positives. La baisse a été moins prononcée en nouvelle récolte, grâce à des ventes ressorties pour le coup dans la fourchette haute des attentes. Les précipitations (pluie et neige) tombées sur le Midwest ont apporté également une bonne humidité pour les cultures. Cité par Reuters, Don Rose, président de US Commodities, invoquait la météo et la faible demande mondiale en blé pour justifier le recul des prix. D’autre part, le Conseil international des céréales (CIC) a relevé de 8 Mt sa prévision de production en blé pour 2025-2026 à 806,70 Mt. En maïs, les prix s’inscrivaient en hausse sur le CBOT, soutenus par des bons chiffres de ventes à l’exportation. La demande turque soutenait également les cours. Le CIC anticipe pourtant une hausse de 52 Mt de la production de maïs dans le monde en 2025-2026 par rapport à la campagne précédente, à 1,27 milliard de tonnes. En Argentine, la Bourse de Buenos Aires n’a pas modifié sa prévision de récolte en maïs, victime de ma sécheresse, grâce à une révision en hausse des surfaces.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
En Ukraine, les prix des céréales sont repartis à la hausse, notamment en orge, selon Graintrade. Le rebond des exportations ukrainiennes par rapport à la campagne passée y contribue. Du côté de l’Australie, le cabinet Lachstock Consulting signale des prix fermes, soutenus par une bonne demande. En orge, l’abondance de l’offre au Canada et en Australie limite cependant la hausse des cours. Les cotations du maïs ukrainien se sont également raffermies, toujours selon Graintrade. L’annonce par la Turquie mercredi dernier de l’introduction d’un quota d’importations de 1 Mt taxé à 5 % a joué mécaniquement sur les prix, même si les origines privilégiées devraient plutôt être les États-Unis et la Russie.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Fondamentaux :
Monde, blé, production : 806,70 Mt en 2025-2026 soit 8 Mt de plus que la précédente estimation (source : CIC)
Monde, blé, stocks fin de campagne : 259,10 Mt soit 6 Mt de moins que la précédente prévision (source : CIC)
Monde, maïs, production : 1,27 milliard de tonnes en 2025-2026 soit 52 Mt de plus qu’en 2024-2025 (source : CIC)
Monde, maïs, stocks fin de campagne : 280,40 Mt soit 6 Mt de plus qu’en 2024-2025 (source : CIC)
États-Unis, blé, semis : 45,86 millions d’acres prévus pour 2025-2026 (source : Allendale)
Argentine, maïs, production : inchangée à 49 Mt (source : Bourse de Buenos Aires)
Commerce international :
États-Unis, blé, ventes à l’exportation : annulation de 248 900 t pour la récolte 2024 et vente de 491 100 t pour la récolte 2025 (source : USDA)