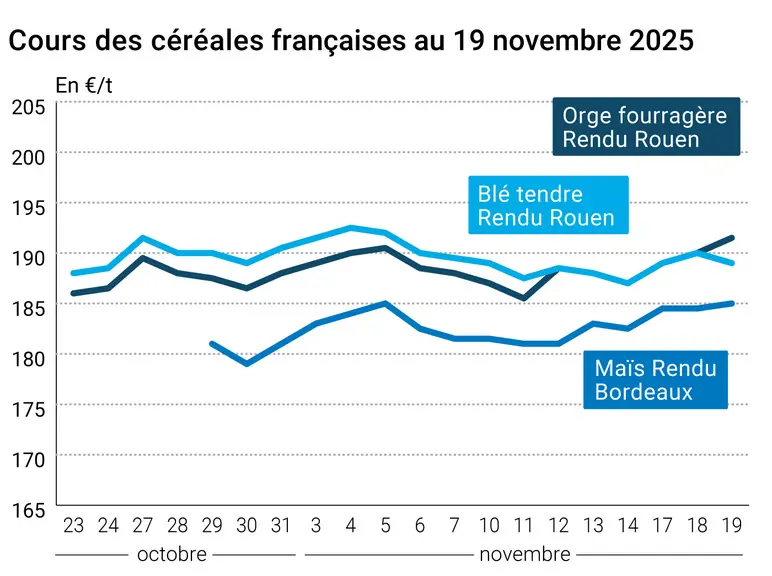
L’évolution des prix du blé, de l’orge et du maïs français entre le 18 et le 19 novembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours des principaux contrats à terme sur le blé et sur le maïs ont tous clôturé en baisse ce mercredi 19 novembre 2025 sur toutes les échéances, sur le CBOT comme sur Euronext. Le recul était plus marqué aux Etats-Unis, avec un blé en dessous des 540 cts$/boisseau et un maïs sous les 430 cts$/boisseau pour les échéances les plus rapprochées. Le blé en Europe se maintenait tout juste au-dessus des 190 €/t, tout comme le maïs. Sur les marchés physiques hexagonaux, les prix ont légèrement reculé en blé tendre alors qu’ils ont un tout petit peu progressé en maïs et en orge fourragère. Ils sont stables en blé dur.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Les ventes techniques et de la part des fonds ont tiré les prix du blé vers le bas ce mercredi sur le CBOT, comme un peu partout sur les diverses places de cotation dans le monde, en manque de nouveaux fondamentaux. Les prix états-uniens sont les plus chers du moment, bien supérieurs à ceux de l’Argentine et de l’Ukraine, les moins chers actuellement. Les cours en origine France, Allemagne et Russie se situent juste derrière ceux de ces deux pays. L’USDA reprend le cours normal de ses publications et on attend donc aujourd’hui un nouveau rapport hebdomadaire des ventes à l’exportation. L’espoir d’achats chinois en blé origine Etats-Unis s’estompe un peu également. Un point positif cependant pour les pays exportateurs européens : la baisse de l’euro face au dollar se poursuit et cela permet de proposer des prix plus compétitifs face aux offres libellées en dollars. Dans son rapport hebdomadaire de positions des traders, Euronext note qu’au vendredi 14 novembre 2025, les opérateurs dits financiers ont augmenté leur position nette courte sur le blé (d'environ 24 000 lots) pour atteindre environ -187 300 lots. En France, des premières chutes de neige sont apparues à faible altitude (par exemple au sud de l’Yonne et dans le nord de la Nièvre). En Ukraine, Taras Vysotsky, ministre délégué à l’Economie, a indiqué hier que le pays n’avait pas l’intention de limiter les exportations de blé pour la campagne 2025-2026 avec des prévisions à 17 Mt contre 15,7 Mt l’an passé même si le début de la campagne d’exportation est plus lent cette année (6,8 Mt) que l’année dernière (8,6 Mt). Pour le ministre ukrainien, « il n’existe aucune raison d’abaisser les prévisions à l’export, les donnés de production montrant même une production 2025 supérieure à celle de 2024 [23 Mt versus 22,6 Mt, NDLR] ».
Au Royaume-Uni, les premières prévisions de surface en orge publiées par l’AHDB montrent une baisse des surfaces dédiées à cette céréale pour la récolte 2026 (voir Fondamentaux). Idem en avoine. La sole en blé tendre devrait légèrement croître.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté maïs, les opérations de prises de bénéfices et de ventes techniques ont également marqué le marché sur le CBOT. Les opérateurs s’inquiètent de la possibilité d’un mois de décembre plus sec que prévu en Argentine et au Brésil et de la météo états-unienne en général. Au 14 novembre 2025, la production hebdomadaire d’éthanol états-unien a augmenté à 1 091 millions debarils par jour (+16 000 barils par jour comparé à la semaine précédente) et les stocks cumulés ont augmenté à 22 307 millions de barils (+ 88 000 barils). Sur Euronext, la baisse continue de l’euro face au dollar était considérée plutôt comme un élément de soutien. Dans son rapport hebdomadaire de positions des traders, Euronext note qu’au vendredi 14 novembre 2025, les opérateurs dits financiers ont augmenté leur position nette courte sur le maïs (d'environ 100 lots) pour atteindre environ -4 800 lots.
Sur le plan géopolitique, la banque Rabobank vient de publier une étude (AgriCommodity Outlook 2026) confirmant que le « marché global de l’agriculture entre dans une phase où les tensions géopolitiques deviennent les leviers fondamentaux plutôt que la demande et l’offre ».
Fondamentaux :
Indonésie, maïs, production : vue à 16,55 Mt (grains à 14 % d’humidité) en 2025, en hausse de 9,34 % comparé à 2024 (source : Central Statistics Bureau du pays/UkrAgroConsult)
Royaume-Uni, blé, surface : vue à 1,67 Mha, en hausse de 1 % mais en-dessous de la moyenne cinq ans (source : AHDB)
Royaume-Uni, orge, semis : 966 000 ha, le plus bas niveau depuis 2010, avec 610 000 ha pour l’orge de printemps, soit- 15 %, et 356 000 ha pour l’orge d’hiver, soit - 2 % (source : AHDB)
Commerce international :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Etats-Unis, maïs, exportations : 6,4 Mt de maïs en août, dont 36 % vers le Mexique, 22 % vers le Japon et 9 % vers la Colombie ; les exportations totales 2024-2025 s’élèvent à 72,5 Mt, +4 % au-dessus du record de 2020-2021 (source : US Census Bureau)
Jordanie, blé meunier, appel d’offres : 120 000 t, origine optionnelle, clôture au 25 novembre, chargement par lot de 60 000 t sur les deux quinzaines de janvier 2026 (source : Prospex Agro)
Jordanie, orge fourragère, appel d’offres : celui su 19 novembre a été annulé ; prochain appel attendu avec une clôture au 26 novembre pour 120 000 t et chargements sur la deuxième quinzaine de décembre et en janvier en divers volumes (source : Prospex Agro)
Corée du Sud, maïs fourrager, achat : entre 130 000 et 135 000 t en deux lots (un troisième n’a pas trouvé preneur), origine Etats-Unis, Amérique du Sud et Afrique du Sud ; 1er lot de 65 000-70 000 t à 252,34 $/t C&F + 1,5 $/t de surcharge et vendeur CHS pour une arrivée le 3 mars 2026 ; 2e lot entre 55 000 et 65 000 t environ selon l’origine (Etats-Unis, Amérique du Sud et Afrique du Sud) à 255,12 $/t C&F, vendeur Bunge et arrivée prévue le 10 février 2026 (source : Prospex Agro)
Arabie saoudite, blé meunier, appel d’offres : 300 000 t (taux de protéine à 12,5 %) avec clôture au 21 novembre et résultat le 24 novembre sous forme de cinq lots, origine optionnelle et arrivée prévue dans les ports du pays (Jeddah et Yanbu) entre février et avril 2026 (source : General Food Security Authority - GFSA)
Marchés physiques français du 19 novembre 2025 (base juillet pour les céréales)
Blé tendre
Spécifications
Échéance
euro/t
Variation
Rendu Dunkerque
220/11 meunier Récolte 2025
nov.-déc.
189,00
T
-0,50
Rendu La Pallice
76/220/11 Récolte 2025
nov.-déc.
189,50
A
-0,50
Rendu Rouen
76/220/11 Récolte 2025
nov.-déc.
189,00
T
-1,00
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2025
nov.-déc.
182,50
T
-2,50
Fob Moselle
meunier Récolte 2025
nov.-déc.
184,50
N
1,50
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2025
nov.
198,52
1,40
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2025
nov.
198,62
1,20
Départ Marne
BPMF 220 Hagberg Récolte 2025
janv.-mars
177,50
T
-2,50
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
nov.-déc.
180,50
T
-1,50
Départ Sud-Est
meunier Récolte 2025
nov.-mars
197,00
N
Blé dur
Spécifications
Échéance
euro/t
Variation
Rendu Port-la-Nouvelle
normes semoulières Récolte 2025
nov.-déc.
255,00
N
0,00
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2025
nov.-déc.
245,00
N
0,00
Départ Sud-Est
normes semoulières Récolte 2025
nov.-déc.
250,00
N
0,00
Maïs
Spécifications
Échéance
euro/t
Variation
Rendu Bordeaux
Récolte 2025
janv.-mars
185,00
N
4,00
Rendu La Pallice
Récolte 2025
nov.-déc.
187,50
A
5,50
Rendu Pontivy/Guingamp
Récolte 2025
nov.-déc.
187,00
T
3,00
Fob Bordeaux
Récolte 2025
janv.-mars
189,00
N
4,00
Fob Rhin
Récolte 2025
nov.
195,00
N
5,00
Récolte 2025
janv.-juin
196,00-198,00
N
3,00
Départ Sud-Est
Récolte 2025
nov.-mars
195,00
N
Orge fourragère
Spécifications
Échéance
euro/t
Variation
Rendu Rouen
62-63 kg/hl Récolte 2025
nov.-déc.
191,50
T
Rendu Pontivy/Guingamp
Récolte 2025
nov.-déc.
181,50
T
Fob Moselle
sans limit. d'orgettes Récolte 2025
nov.-déc.
182,50
N
Départ Eure/Eure-et-Loir
Récolte 2025
nov.-déc.
179,50
T
Départ Sud-Est
65-67 kg/hl Récolte 2025
nov.-mars
185,00
N
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Variation
Fob Creil
Faro 11,5% max Port 500 t Récolte 2025
janv.-juin
187,00
T
0,00
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Variation
Fob Creil
Planet 11,5% max Port 500 t Récolte 2025
janv.-juin
190,00-192,00
A/V
1,00
Cotations des issues de meunerie du 18 novembre 2025
Son fin blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
124,00-126,00
T
-7,00
pellets
dispo.
134,00-136,00
T
-3,00
Remoulage demi-blanc
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
154,00-156,00
T
-3,00
Farine basse blé tendre
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
164,00-166,00
T
0,00
Gruau de blé dur
Spécifications
Échéance
euro/t
Variation
Départ Ile-de-France
dispo.
169,00-171,00
T
0,00
Cotations commerciales des produits laitiers du 13 novembre 2025
Poudre de lait
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours 5% H BT vrac
dispo.
2050,00
T
-20,00
Poudre de lactosérum
Spécifications
Échéance
euro/t
Variation
Départ NBPL à 30 jours, BILA pH 6 vrac
dispo.
950,00
N
0,00
Babeurre
Spécifications
Échéance
euro/t
Variation
sans norme
dispo.
n.p.
normes hollandaises
dispo.
n.p.
Evolution dollar / euro du 19 novembre 2025
Devise
Valeur à la clôture
1 dollar US
0,8633 euro
1 euro
1,1583 dollar
Clôture du marché à terme de Chicago du 19 novembre 2025
Matières premières
Clôture
Chicago
Blé
536,75
cents/bois.
Maïs
429,75
cents/bois.
Ethanol
2,161
$/gallon
Clôture du marché à terme Euronext du 19 novembre 2025
Blé meunier (Euronext)
Echéance
Clôture
Déc. 2025
190,25
Mars 2026
194,25
Mai 2026
198,25
Volume
108484
Maïs (Euronext)
Echéance
Clôture
Mars 2026
190,50
Juin 2026
193,50
Août 2026
197,25
Volume
3076
Cotations des marchés internationaux du 19 novembre 2025