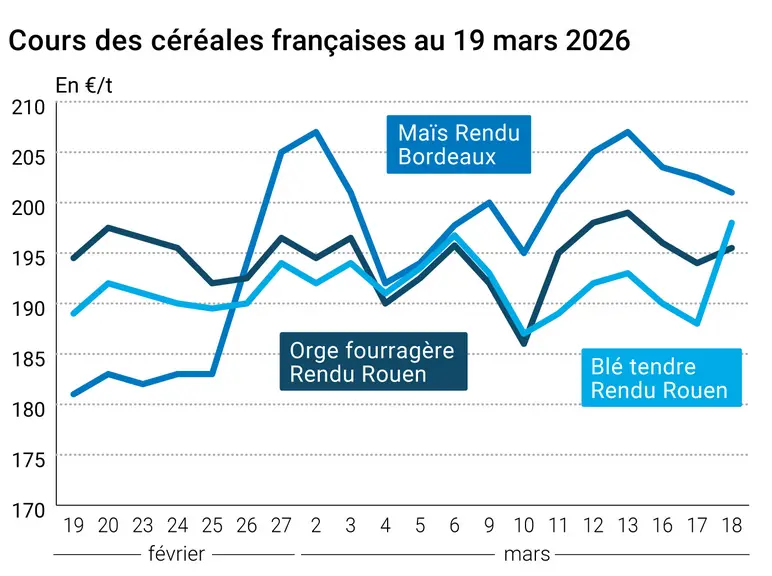
L’évolution des prix du blé, de l’orge et du maïs français entre le 17 et le 18 mars 2026, expliquée par La Dépêche - Le Petit Meunier.
Les prix des principaux contrats à terme sur lebléet le maïs ont repris le chemin de la hausse sur le CBOT ce mercredi 18 mars 2026, sur tous les termes ouverts à la cotation. L’échéance de mai, la plus traitée, est repassée au-dessus des 600 cts$/boiss., à 604,25 cts$/boiss. (+ 14,50 cts$/boiss.) en clôture. Celle de juillet a terminé à 615,50 cts$/boiss. (+ 14,75 cts$/boiss.). Belle dynamique en maïs également, avec une progression de 9,25 cts$/boiss. sur l’échéance de mai, à 463,25 cts$/boiss. en clôture, et + 9 cts$/boiss. à 474,50 cts$/boiss. sur juillet.
Sur Euronext, la hausse était aussi de mise, de façon moindre par rapport à Chicago. L’échéance de mai 2026 en blé a clôturé à 207,50 €/t (+ 2,25 €/t) et celle de septembre à 215,25 €/t (+ 3 €/t). La progression valait pour toutes les échéances. Même phénomène en maïs, avec des clôtures respectivement de + 2,25 €/t (210 €/t) et + 2 €/t (211,75 €/t) sur les termes de juin et d’août.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Sur les marchés physiques hexagonaux, les prix se sont inscrits en hausse pour le blé tendre et lesorges fourragères, mais ont légèrement reculé sur le maïs. Ils sont stables en blé dur.
Les événements au Moyen-Orient ont accentué la pression à la hausse sur les prix du pétrole ce mercredi, notamment pour ce qui concerne le baril de Brent (référence européenne), qui a terminé tout proche des 110 dollars le baril le 18 (en hausse au-dessus de 113 dollars ce jeudi matin). Du coup, la parité €/$ est repassée sous les 1,15 ce mercredi (1,1457 contre 1,1541 la veille). Également en ligne de mire pour les opérateurs des marchés : le fait que la banque centrale états-unienne (Fed) a décidé de laisser ses taux directeurs inchangés mercredi.
L’un dans l’autre, tous ces éléments ont vu les acheteurs revenir sur le marché du blé, notamment outre-Atlantique. Les opérateurs intègrent également de potentielles difficultés liées aux récents épisodes de gel et de froid dans le Midwest et dans les Plaines, ainsi que l’état de sécheresse des sols dans certaines régions de culture, notamment du hard red winter. Les températures attendues en hausse dans les jours à venir dans certaines zones des Plaines ne devraient pas arranger la situation.
Le cabinet Allendale Inc. a publié une prévision de sole en blé aux États-Unis à 44,877 millions d’acres, à peu près au niveau de celle annoncée par l’USDA en février et en léger retrait par rapport à la sole de l’an passé.
En Europe, le blé a bénéficié du contexte général positif pour les matières premières, mais il faut garder à l’esprit que le disponible mondial est actuellement encore très important et que les conditions de culture apparaissent comme plutôt très positives dans l’hémisphère Nord. Il faudra aussi mesurer l’effet de la fin du Ramadan sur les consommations. On rapporte également une accélération des exportations russes, retrouvant une certaine compétitivité ces derniers jours sur des marchés très compliqués et très bouleversés.
En maïs, les fonds étaient aussi à l’achat outre-Atlantique notamment. La graine jaune capitalise sur une demande internationale ferme et sur la progression de l’or noir. Les questionnements se poursuivent autour des soles de printemps, notamment en raison de la hausse actuelle, et probablement à venir, des prix des engrais et des intrants en général. Les surfaces semées en maïs aux États-Unis seront connues le 31 mars. L’enquête annuelle du cabinet Allendale Inc. montre une sole de maïs US à 93,678 millions d’acres pour 2026 (juste en dessous de la prévision USDA et 5,11 millions d’acres de moins par rapport à l’an passé).
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
La dynamique concernant la production de biocarburants à base d’éthanol est également de nature à soutenir les cours. Au 13 mars 2026, la production hebdomadaire d’éthanol US a diminué à 1,093 million de barils par jour (-33 000 par rapport à la semaine précédente), et les stocks cumulés ont progressé à 26,407 millions de barils (+827 000 contre la semaine précédente).
Les cours en Europe ont bénéficié des difficultés de transport de l’origine ukrainienne pour conserver une certaine fermeté. Comme aux États-Unis, les questions sur les surfaces plantées avec l’arrivée du printemps sont dans les esprits : le recul initialement prévu des surfaces semées devrait être aggravé par la conjoncture économique actuelle (prix des intrants, engrais et fuel en tête, en hausse).
Selon l’analyste brésilien Eduardo Vanin, les camionneurs appellent à un mouvement de grève national au Brésil et les dockers à des débrayages dans le port de Santos mercredi prochain.
Fondamentaux :
UE+UK, blé dur, production : vue à 8 Mt pour 2026 contre 7,9 Mt en décembre (source : Coceral/Spiga Dorata)
Commerce international :
Kazakhstan, blé, importations origine Russie : vues à 395 700 t sur les cinq premiers mois de l’année civile contre 9 500 t l’an passé sur la même période ; une tendance qui devrait se poursuivre dans les mois à venir (source : APK-Inform)
Canada, blé dur, exportations : au 8 mars, le pays a exporté 3,408 Mt pour 2025/2026, soit + 3 % par rapport à la même période l’an passé (source : Areté Market Intelligence)
Russie, blé, exportations : vues à 3 Mt pour le mois de mars, en net rebond après le ralentissement des mois précédents (source : SovEcon)
Bulletin Céré’Obs de FranceAgriMer : (semaine 9, du 24 février au 2 mars 2026)
Conditions de culture
Etat "bon à très bon"
S-1
N-1
Blé tendre d'hiver
84%
84%
74%
Orge d'hiver
81%
81%
70%
Orge de printemps
Blé dur
81%
81%
81%
Maïs grain
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.