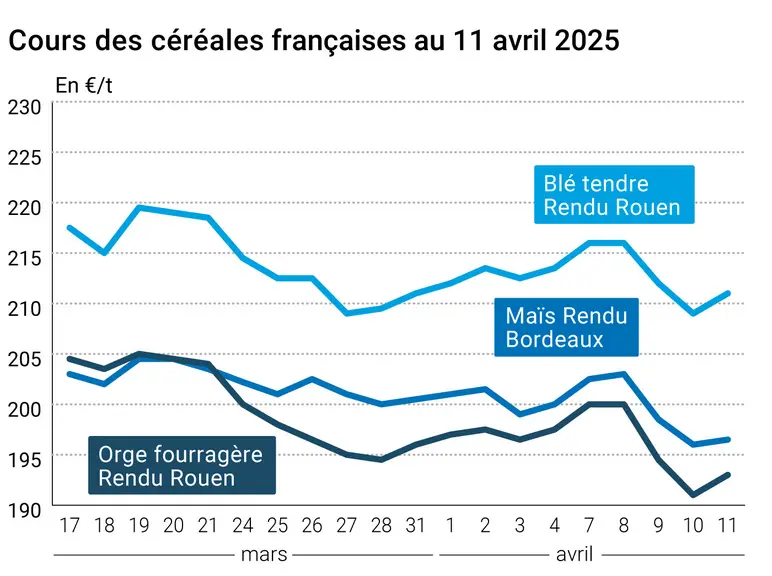
L’évolution des prix du blé, de l’orge et du maïs français entre le 10 et le 11 avril 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé et du maïsont gagné du terrain entre le 10 et le 11 avril sur Euronext, dans le sillage des marchés à terme états-uniens. En maïs, la progression était plus intense à partir de l'échéance août. La dégradation des conditions de culture du blé français par FranceAgriMer vendredi dernier jouait également à la hausse. La hausse de l'euro, causée par la défiance grandissante des investisseurs à l'égard du dollar, pénalisant la compétitivité des origines européennes, n'est pas parvenue à contrebalancer l'influence de Chicago. Notons tout de même que le blé français est actuellement à une quarantaine de dollars d'écart avec le blé états-unien à l'exportation. Des pluies attendues sur les zones de culture en France cette semaine pourraient également soulager la pression haussière dans les jours à venir. Sur les marchés physiques français, les cotations du blé tendre, de l'orge et du maïs ont suivi à la hausse. Signalons le prix de l'orge fourragère rendu Pontivy-Guingamp, supérieur à ceux à l'exportation grâce à la demande soutenue en orge fourragère sur le marché français.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Aux États-Unis, la saga des mesures douanières continue et pèse largement sur le billet vert. Cela soutient la compétitivité du blé états-unien. Les fonds se positionnent également aux achats sur les marchés à terme, soutenant la hausse des prix de toutes les variétés de blé et du maïs. Les marchés montrent aussi quelques signes d'inquiétude quant aux conditions de culture du blé, avec des inondations sur les zones du blé SRW et un manque d'humidité du sol sur celles du blé HRW. Du côté du maïs, l'imminence de la réduction de la taxe thaï de 73 % sur le maïs états-unien soutenait l'optimisme des marchés, de même que la pause de 90 jours annoncée par Donald Trump dans la mise en place de plusieurs taxes à l'importation.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Du côté de l'Australie, les surfaces de blé devraient céder 400 000 ha en 2025, selon l'Association de la filière des grains d'Australie occidentale (GIWA). La production cèdera également le pas. Pour l'instant, le blé australien reste compétitif sur les destinations asiatiques.
Signalons enfin la progression des semis de printemps en Ukraine (voire plus bas) et la persistance du déficit hydrique au Maroc.
Fondamentaux :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.
Australie occidentale, blé, surfaces : 4,19 Mha prévus en 2025 contre 4,59 Mha semés en 2024 (source : Association de la filière des grains d'Australie occidentale)
Australie occidentale, blé, production : 10,46 Mt prévus pour la récolte semée en 2025, soit une baisse de 15 % par rapport à la production de l'année précédente (source : Association de la filière des grains d'Australie occidentale)
Argentine, maïs, récolte : 23,1 % des surfaces la semaine dernière (source : Bourse de Rosario)
Ukraine, blé, semis de printemps : achevés à 62 % (source : Ministère de l'Agriculture)
Ukraine, orge, semis de printemps : achevés à 60,4 % (source : Ministère de l'Agriculture)
Bulletin Céré’Obs de FranceAgriMer : (semaine 14, du 1er au 7 avril 2025)
Conditions de culture
Etat "bon à très bon"
S-1
N-1
Blé tendre d'hiver
75%
76%
64%
Orge d'hiver
72%
71%
67%
Orge de printemps
84%
86%
60%
Blé dur
79%
80%
70%
Maïs grain
Semis
S
S-1
N-1
Blé tendre d'hiver
Orge d'hiver
Orge de printemps
100%
Blé dur
100%
99%
99%
Maïs grain
15%
2%
3%
Récolte
S
S-1
N-1
Blé tendre d'hiver
Orge d'hiver
Orge de printemps
Blé dur
Maïs grain
Cotations des marchés physiques français du 11 avril 2025 Base juillet pour les céréales
Blé tendre
Spécifications
Échéance
euro/t
Rendu Dunkerque
220/11 meunier Récolte 2024
avr.-juin
211,00
N
Rendu La Pallice
76/220/11 Récolte 2024
avr.-juin
209,00
N
Rendu Rouen
76/220/11 Récolte 2024
avr.-juin
211,00
N
Rendu Pontivy/Guingamp
fourrager 74 kg/hl base, 72 kg/hl mini Récolte 2024
avr.-juin
206,00
N
Fob Moselle
meunier Récolte 2024
avr.-juin
208,00
N
Fob Rouen
FCW Supérieur A2 classe 1 majo. incluses Récolte 2024
avr.
n.p.
FCW Médium A3 classe 2 majo. incluses Récolte 2024
avr.
n.p.
Fob La Pallice
FAW Supérieur A2 classe 1 majo. incluses Récolte 2024
avr.
n.p.
Départ Marne
BPMF 220 Hagberg Récolte 2024
avr.-juin
213,00
N
Départ Eure/Eure-et-Loir
BPMF 76 kg/hl Récolte 2025
août-déc.
212,00
N
Départ Sud-Est
meunier Récolte 2024
avr.-juin
inc.
Blé dur
Spécifications
Échéance
euro/t
Rendu Port-la-Nouvelle
normes semoulières Récolte 2024
avr.
280,00
N
Départ Eure/Eure-et-Loir
normes semoulières Récolte 2024
avr.
inc.
Départ Sud-Est
normes semoulières Récolte 2024
avr.
inc.
Maïs
Spécifications
Échéance
euro/t
Rendu Bordeaux
Récolte 2024
avr.
196,50
N
Rendu La Pallice
Récolte 2024
avr.-juin
198,50
N
Rendu Pontivy/Guingamp
Récolte 2024
avr.-juin
196,50
N
Fob Bordeaux
Récolte 2024
avr.
200,50
N
Fob Rhin
Récolte 2024
avr.-juin
205,50
N
Récolte 2025
janv.-juin
212,50
N
Départ Sud-Est
Récolte 2024
avr.-juin
205,00
N
Orge fourragère
Spécifications
Échéance
euro/t
Rendu Rouen
62-63 kg/hl Récolte 2024
avr.-juin
193,00
N
Rendu Pontivy/Guingamp
Récolte 2024
avr.-juin
207,00
N
Fob Moselle
sans limit. d'orgettes Récolte 2024
avr.-juin
187,00
N
Départ Eure/Eure-et-Loir
Récolte 2024
avr.-juin
188,00
N
Départ Sud-Est
62/63 kg/hl Récolte 2024
avr.-juin
205,00
N
Orge de brasserie - Hiver 6 rangs
Spécifications
Échéance
euro/t
Fob Creil
Faro 11,5% max Port 500 t Récolte 2024
avr.-juin
207,00-209,00
N
Orge de brasserie - Printemps
Spécifications
Échéance
euro/t
Fob Creil
Planet 11,5% max Port 500 t Récolte 2024
avr.-juin
220,00
N
Issues de blé du 08/04
Spécifications
Échéance
euro/t
Départ Ile-de-France
Son fin blé tendre
dispo.
144,00-146,00
T
Son fin blé tendre pellets
dispo.
159,00-161,00
T
Remoulage demi-blanc
dispo.
169,00-171,00
T
Farine basse
dispo.
179,00-181,00
T
Gruau de blé dur
dispo.
184,00-186,00
T
Cotations commerciales des produits laitiers du 10 avril 2025