COTidienne
Marché des céréales du 10 octobre 2025 - Les relations diplomatiques tendues entre la Chine et les États-Unis font plonger les prix mondiaux en blé et en maïs
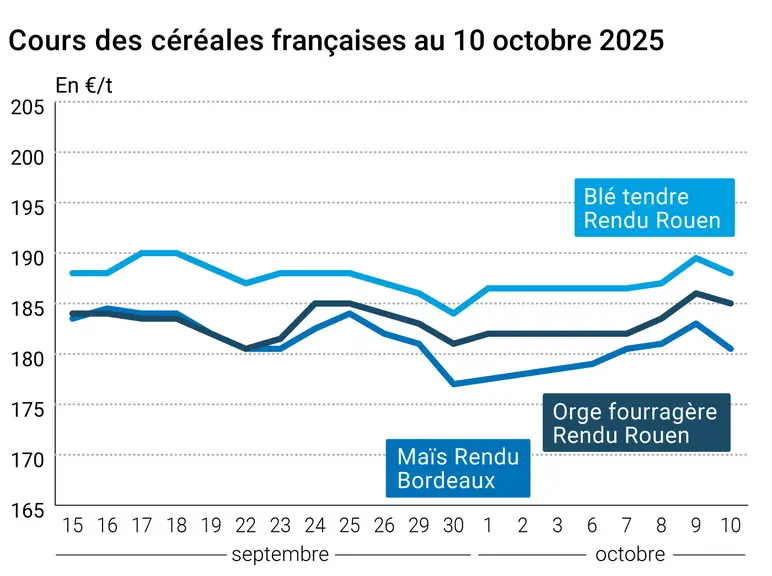
L’évolution des prix du blé, de l’orge et du maïs français entre le 9 et le 10 octobre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont cédé 1,25 €/t sur l’échéance décembre d’Euronext, 2 €/t sur mars et mai, puis 2 €/t également sur les échéances de la récolte 2026 jusqu’en mars 2027. Ceux du maïs européen se sont repliés de la même façon, perdant 2,5 €/t sur novembre, 2 €/t sur mars et juin, 1,25 €/t sur août 2026 et 2 €/t sur novembre 2026. Le marché à terme européen a subi l’influence du CBOT à Chicago, en baisse sur le blé et le maïs. Sur les marchés physiques français, les cotations du blé, du maïs et de l’orge fourragère ont suivi à la baisse.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
La révision en hausse de la récolte russe de blé par SovEcon et les bonnes conditions météorologiques en Europe ont ajouté à la pression baissière. En France, la récolte de maïs progressait de 13 points sur la semaine, selon FranceAgriMer, tandis que les semis de blé étaient en léger retard par rapport à 2024. Les pluies sur le sud-est de l’Europe apportent une humidité favorable au sol en anticipation des semis d’hiver. La moisson de maïs est certes retardée, mais des créneaux de récolte devraient être disponibles d’ici une semaine. De même à l’ouest de l’Ukraine, tandis que l’est du pays reste encore un peu sec. Les semis de blé d’hiver en Russie se déroulent quant à eux dans de bonnes conditions. Du côté du commerce international, APK-Inform rapporte la poursuite de la baisse des prix du maïs ukrainien CPT Odessa (port payé jusqu’à Odessa). Le blé français reste cependant compétitif. La Tunisie a par ailleurs acheté pour 100 000 t de blé meunier, origine optionnelle. Les expéditions ukrainiennes de céréales sur le début de la campagne restent toujours en retrait par rapport à ceux de l’an passé. Enfin, la compagnie ferroviaire kazakhe a émis des restrictions sur les envois de céréales et d’oléagineux par le rail à destination de la Chine, à cause de retards de déchargement à la frontière.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Outre-Atlantique, les prix des céréales ont cédé du terrain sur le CBOT dans un contexte de relations conflictuelles entre la Chine et les États-Unis. L’échange entre Donald Trump et Xi Jinping, qui était attendu notamment par les marchés du soja, a finalement été annulé, et le président états-unien a même évoqué la possibilité de nouvelles taxes douanières sur les produits chinois. Ce revirement a pesé sur les marchés du soja, et par ricochet sur ceux des céréales. Et ce, alors que la production mondiale s’annonce très abondante en blé et en maïs et que les campagnes de semis et moissons se déroulent sans anicroche. En maïs, la pression récolte se fait ainsi sentir. Les moissons se déroulent en effet dans de bonnes conditions aux États-Unis. Le repli des cours du pétrole pesait également sur ceux de la graine jaune. À noter tout de même, des basses eaux sur le Mississipi et l’Ohio qui tirent les coûts du fret vers le haut. En Amérique du Sud, des précipitations ralentissent les semis de maïs mais favorisent les implantations sur les surfaces déjà emblavées. Rien d’inquiétant pour le moment. La récolte de maïs et les semis de blé d’hiver se déroulent sans encombre en Chine. Seule l’Australie fait ombre au tableau, avec des conditions sèches dans certains États. Des pluies devraient finir par arriver, mais ce sera probablement trop tard pour rattraper les conséquences de la sécheresse sur le remplissage.
Fondamentaux :
Russie, blé, production : 87,8 Mt en 2025-2026 contre 87,2 Mt pour la précédente estimation (source : SovEcon)
Commerce international :
Tunisie, blé tendre, achat : 100 000 t de blé meunier, origine optionnelle, offre remportée par Bunge pour 254,58 $/t C&F, expédition entre le 5 novembre et le 15 décembre selon l’origine (source : Reuters)
Ukraine, blé, exportations : 5,12 Mt au 10/10 sur 2025-2026, contre 6,798 Mt en 2024-2025 à date (source : Douanes ukrainiennes)
Ukraine, orge, exportations : 939 000 t au 10/10 sur 2025-2026, contre 1,551 Mt en 2024-2025 à date (source : Douanes ukrainiennes)
Ukraine, seigle, exportations : 200 t au 10/10 sur 2025-2026, contre 10 500 t en 2024-2025 à date (source : Douanes ukrainiennes)
Ukraine, maïs, exportations : 974 000 t au 10/10 sur 2025-2026, contre 3,12 Mt en 2024-2025 à date (source : Douanes ukrainiennes)
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







