COTidienne
Marché des cérales du 16 décembre 2025 - Le prix du blé tendre français plonge sous les 185 €/t, l'export sur pays tiers ayant été rogné par FranceAgriMer
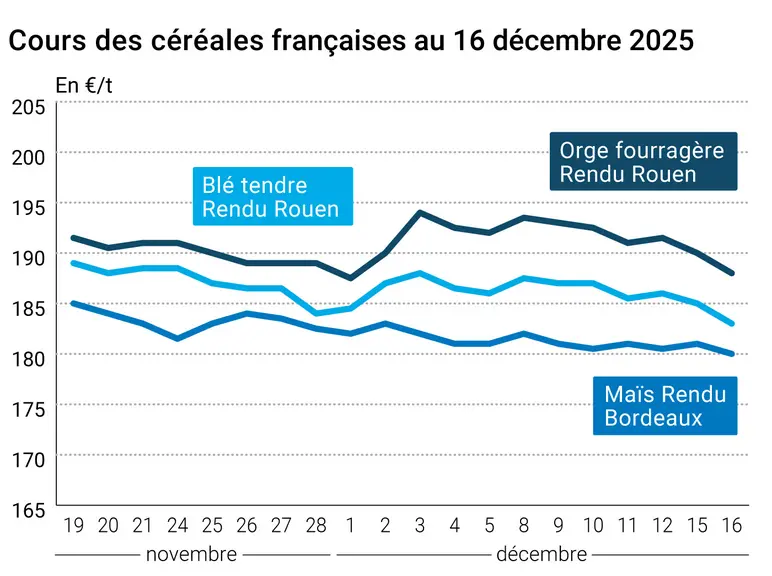
L’évolution des prix du blé, de l’orge et du maïs français entre le 15 et le 16 décembre 2025, expliquée par La Dépêche-Le Petit Meunier.
Les cours du blé ont reculé sur Euronext entre le 15 et le 16 décembre 2025, sur l’ensemble des échéances ouvertes (entre 0 €/t et -2,25 €/t), dans le sillage du contrat blé sur le CBOT. On enregistre -2 €/t sur l’échéance mars 2026 (la plus travaillée), -2 €/t sur l’échéance mai 2026, -2,25 €/t sur l’échéance septembre 2026 et -2,25 €/t sur l’échéance décembre 2026. FranceAgriMer a révisé en légère hausse les exportations de blé tendre et d’orges sur la campagne 2025-2026, à la faveur d’une augmentation des volumes expédiés sur l’Union européenne mais au détriment ceux livrés sur les pays tiers. Sur le marché physique français, le prix du blé tendre en rendu Rouen, sa place de référence, a perdu 2 €/t sur la période janvier-mars, d’un jour sur l’autre. Agreste estime les semis de blé tendre, de blé dur et d’orge en retrait d’une récolte sur l’autre (cf. fondamentaux ci-dessous).
Sur le CBOT, le blé s’est déprécié sur les échéances de mars 2026 à juillet 2027 (de -3 cts$/t à -11,25 cts$/t), en raison de ventes techniques et de la part des fonds d’investissement, mais s’est apprécié sur les échéances suivantes (de +2,75 cts$/t à +5,50 cts$/t), entre le 15 et le 16 décembre 2025. On enregistre -11,25 cts$/t sur l’échéance mars 2026 (la plus travaillée), -9,50 cts$/t sur l’échéance mai 2026, -8,50 cts$/t sur l’échéance juillet 2026 et -8 cts$/t sur l’échéance septembre 2026. Les prix du blé états-unien reculent sous la pression de l’abondante récolte mondiale et du manque de compétitivité de l'origine Etats-Unis par rapport à ces concurrents d’Amérique du Sud, notamment. Les opérateurs suivent avec intérêt les négociations sur un hypothétique accord de paix entre l’Ukraine et la Russie, qui pourrait accentuer la tendance baissière des cours mondiaux.
Pour tout savoir sur l'actualité des marchés agricoles, cliquez ici
Le maïs sur Euronext a perdu du terrain entre le 15 et le 16 décembre 2025, sur l’ensemble des échéances ouvertes (entre -0,75 €/t et -2,25 €/t). On enregistre -0,75 €/t sur l’échéance mars 2026 (la plus travaillée), -1 €/t sur l’échéance juin 2026, -1,75 €/t sur l’échéance août 2026 et -2 ,25 €/t sur l’échéance novembre 2026. Sur le marché physique français, le prix du maïs en rendu Bordeaux, sa place de référence, a reculé de 1 €/t sur la période décembre-mars, d’un jour sur l’autre. Agreste estime la production 2025 de maïs hexagonal en retrait de 8,4 % d’une récolte sur l’autre. FranceAgriMer a, de son côté, révisé en légère hausse les exportations de maïs sur la campagne 2025-2026, à la faveur d’une petite augmentation des volumes expédiés sur l’Union européenne et les pays tiers.
Sur le CBOT, les cours du maïs ont perdu du terrain sur l’ensemble des échéances ouvertes (de -1 cts$/t à -3,25 cts$/t) entre le 15 et le 16 décembre 2025, en raison de ventes techniques et de la part des fonds d’investissement. On enregistre -3,25 cts$/t sur l’échéance mars 2026 (la plus travaillée), -3,25 cts$/t sur l’échéance mai 2026, -2,75 cts$/t sur l’échéance juillet 2026 et -1,25 cts$/t sur l’échéance septembre 2026. Les prix du maïs états-unien reculent, en raison de l’abondance de blé fourrager dans l’hémisphère sud. En Argentine, les opérateurs sont inquiets quant au bon développement des cultures précoces.
Pour tout savoir sur l'actualité des professionnels de la filière des grains, cliquez ici
Côté macroéconomie, les cours du pétrole ont reculé sur le marché mondial, entre le 15 et le 16 décembre 2025. Ils ont perdu 1,64 $ le baril à Londres sur l’échéance février 2026 (Brent) et 1,55 $ le baril à New York sur l’échéance janvier 2026 (Nymex WTI). La morosité de la production industrielle chinoise n’est pas pour stimuler la demande de pétrole. L’euro n’a guère évolué face au dollar, passant de 1,1754 $ le 15 décembre à 1,1750 $ le 16 décembre (-0,03 %), selon le site Forex.
Concernant l’Union européenne, le ralentissement du commerce agroalimentaire mondial et l'intensification de la concurrence pour l'exportation des produits agricoles de base vont mettre à l'épreuve les parts de marché communautaire pour des produits comme le blé tendre, prévient la Commission européenne dans ses perspectives à l’horizon 2035 publiées le 16 décembre, rapporte nos confrères d’Agra. Mais, globalement, les exportations nettes de céréales devraient augmenter. A l’échelle nationale, l’Insee s'attend ainsi à un net redressement de 8,1 % (en euros courants) de l’équivalent agricole du PIB (valeur ajoutée brute au coût des facteurs), après des baisses de 11,7 % en 2024 et de 4,8 % en 2023, rapporte nos confrères d’Agra. En productions végétales, l’amélioration des récoltes est effacée par le plongeon des prix (-2,8 %). C’est notamment le cas en céréales, dont la moisson s’accroît (+16,3 %), mais dont les prix chutent (-10,5 %). Par ailleurs, conséquence du changement climatique, l’année 2025 figurera parmi les années les plus chaudes jamais enregistrées en France, avec une température moyenne supérieure de 1°C par rapport aux normales climatiques, selon un bilan provisoire de Météo-France paru le 15 décembre.
Fondamentaux :
France, blé tendre, surface : 4,561 Mha pour la récolte 2026, contre 4 46 Mha pour la récolte 2025, soit -0,9 % sur la moyenne quinquennale (source : Agreste)
France, blé dur, surface : 199 000 ha pour la récolte 2026, contre 197 000 ha pour la récolte 2025, soit -14,7 % sur la moyenne quinquennale (source : Agreste)
France, orge et escourgeon, surface : 1,232 Mha pour la récolte 2026, contre 1,195 Mha pour la récolte 2025, soit -2,2 % sur la moyenne quinquennale (source : Agreste)
France, maïs, production : 13,599 Mt estimées en 2025, en baisse de 8,4 % sur 2024 et de 0,4 % sur la moyenne quinquennale (source : Agreste)
Commerce international :
France, blé, exportations : estimées à 7,6 t sur les pays tiers en 2025-20026 (contre 7,85 Mt le mois précédent) et 7,386 Mt sur l’Union européenne (contre 7,048 Mt), soit un total de 15,086 Mt, contre 14,998 Mt en novembre et 10,403 Mt en 2024-2025 (source : FranceAgriMer)
France, orges, exportations : estimées 3,4 Mt sur l’Union européenne en 2025-20026 (contre 3,25 Mt) et à 2,672 t sur les pays tiers (contre 2,692 Mt le mois précédent), soit un total de 6,093 Mt, contre 5,963 Mt en novembre et 5,141 Mt en 2024-2025 (source : FranceAgriMer)
France, maïs, exportations : estimées 4,517 Mt sur l’Union européenne en 2025-2026 (contre 4,509 Mt) et à 475 000 t sur les pays tiers en 2025-20026 (contre 450 000 t le mois précédent), soit un total de 5,092 Mt, contre 5,059 Mt en novembre et 5,412 Mt en 2024-2025 (source : FranceAgriMer)
France, blé dur, exportations : estimées 640 000 t sur l’Union européenne en 2025-2026 (contre 620 000 t) et à 140 000 t sur les pays tiers en 2025-20026 (contre 110 000 t le mois précédent), soit un total de 780 000 t, contre 730 000 t en novembre et 676 000 t en 2024-2025 (source : FranceAgriMer)
Exportations et importations européennes pour la semaine 24 terminée le 14 décembre 2025 :
Restez au courant en temps réel !
Suivez des thématiques, des projets législatifs, des entreprises et des personnalités pour être notifié dès que nous publions un article.







